「自動車保険の一括見積もりが安くなると聞いたけれど、入力項目が多くて面倒そう…」
「車検証の『型式』や『初度登録』ってどれを見ればいいの?」
自動車保険の一括見積もりは、準備なしで始めると「手元に書類がなくて途中で諦めてしまう」というケースが少なくありません。
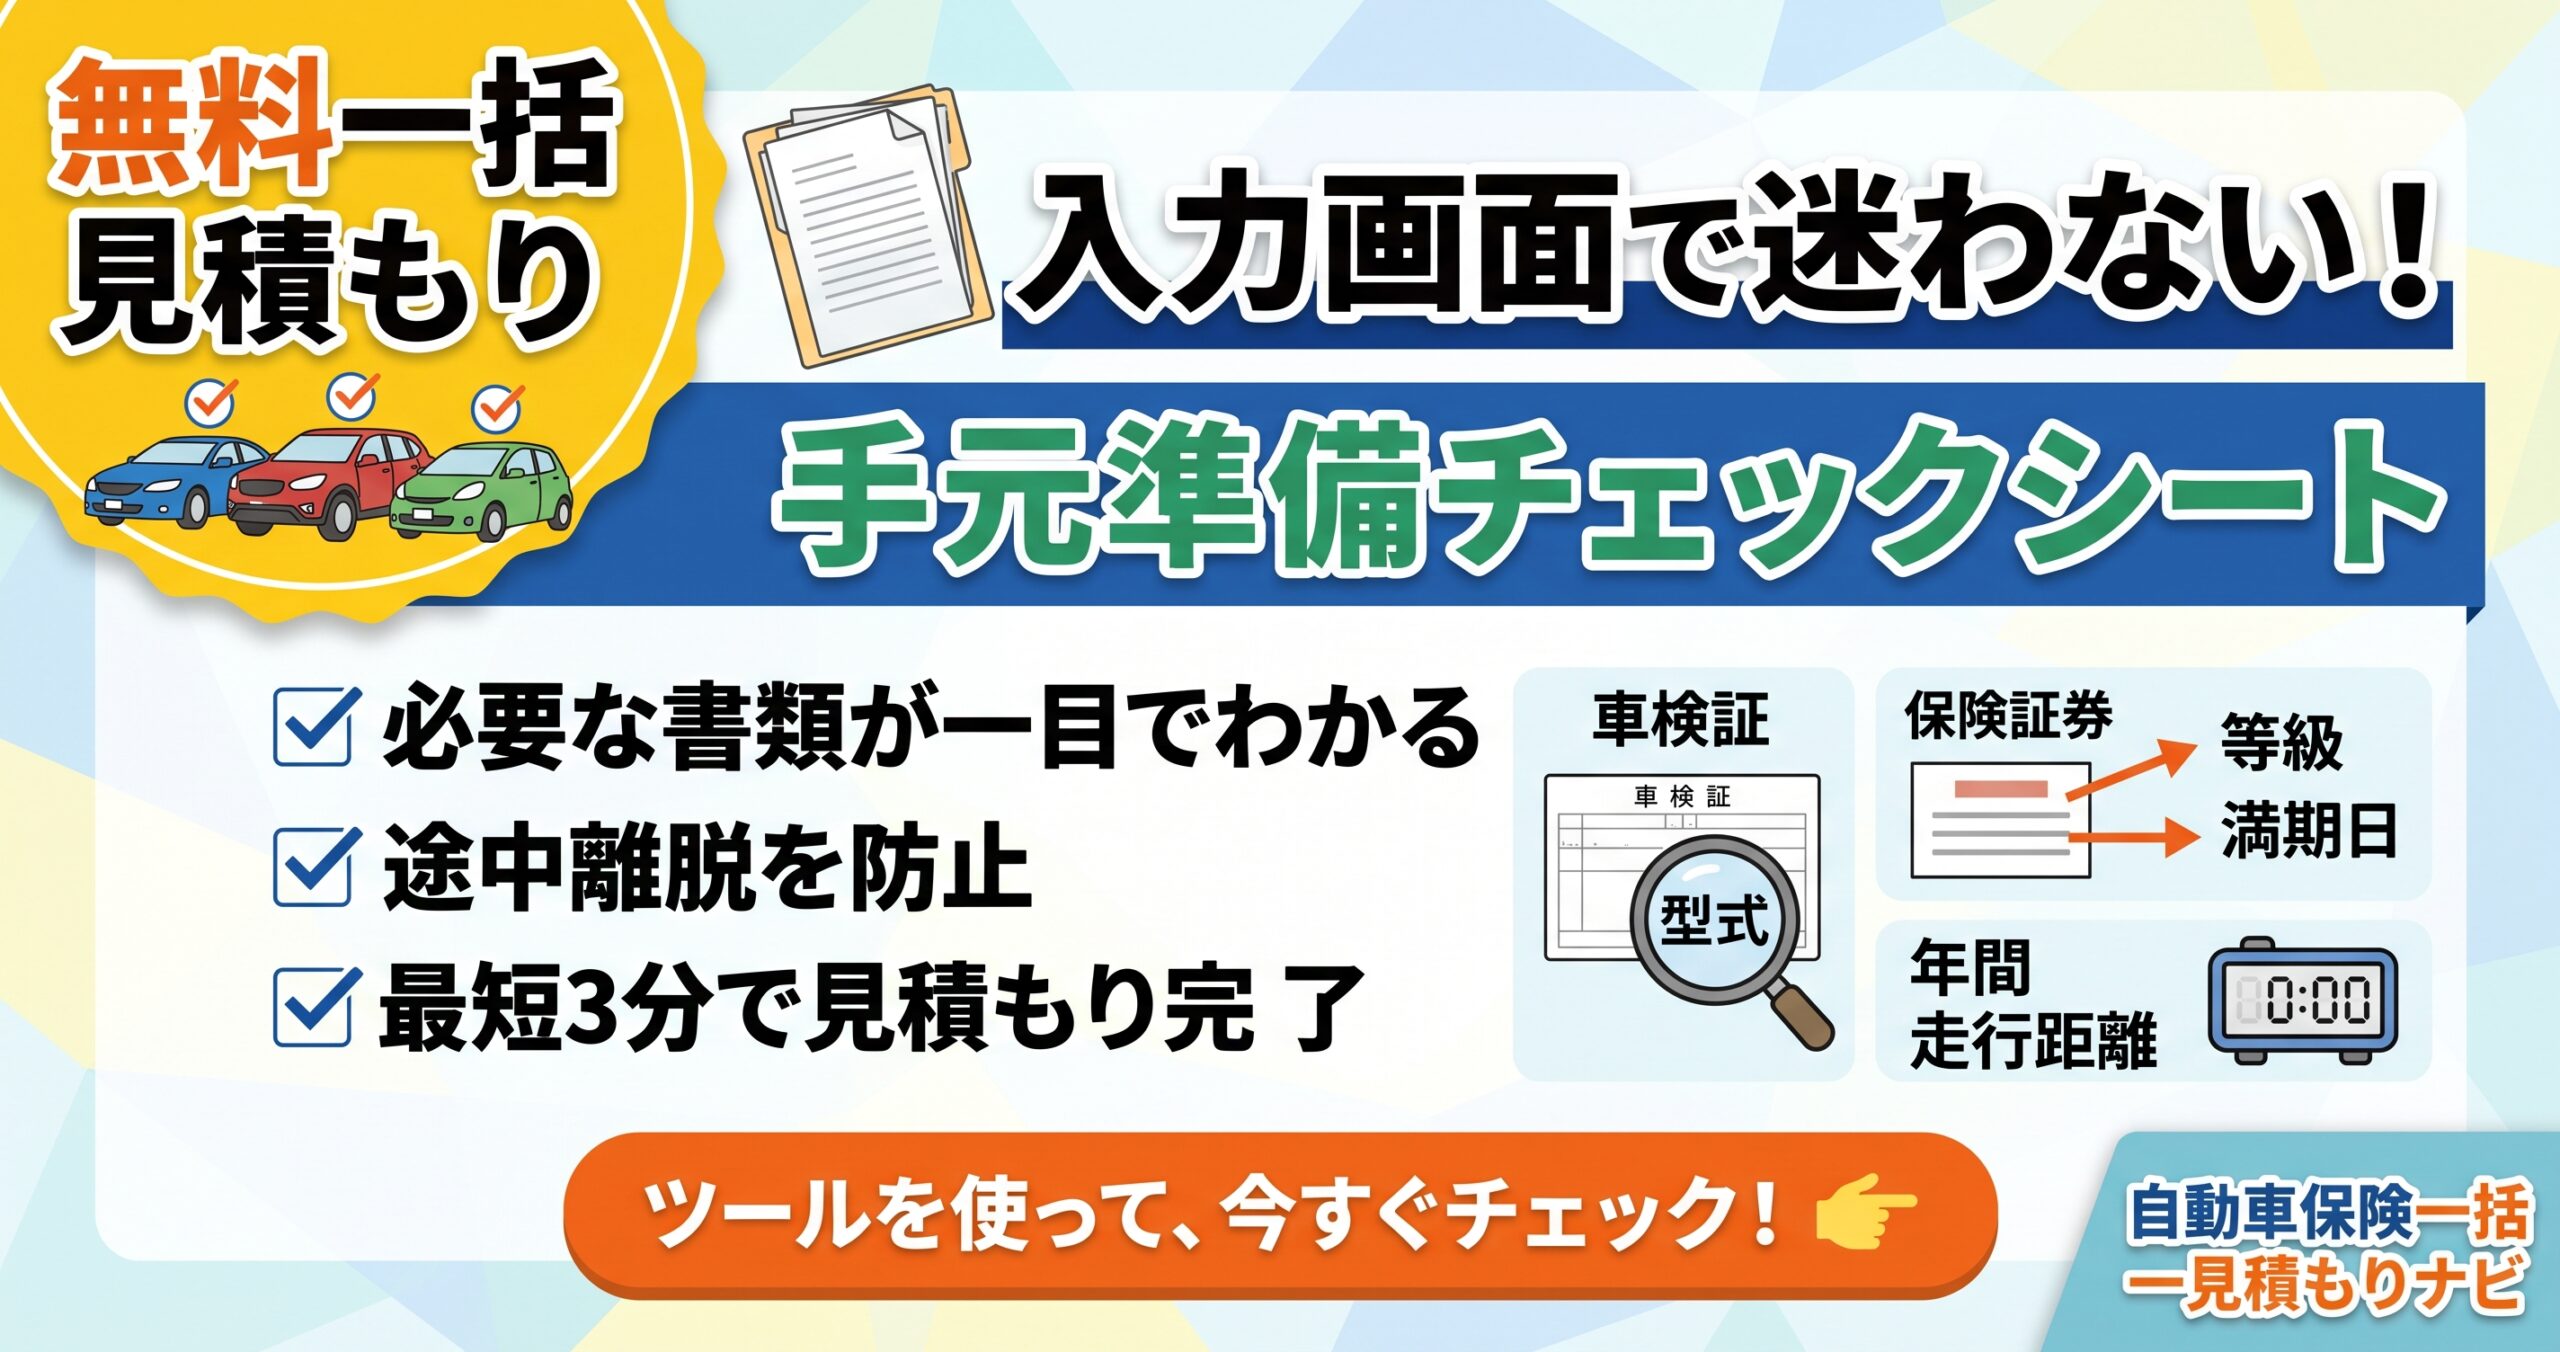
しかし、あらかじめ手元に「たった2つの書類(+車の走行距離)」を揃えておくだけで、入力はわずか3分程度でスムーズに完了します。
まずは以下の「手元準備チェックシート」で、必要な情報が揃っているか確認してみましょう!
【対話型チェック】見積もり入力3分完了ナビ
タップしてチェックを入れると、手元の準備度合いを確認できます。手元に書類がない場合でも概算見積もりは可能ですのでご安心ください。
手元に2つの書類があるだけで、入力中の「どこを見るの?」がなくなり最速で完了します。
- 現在の等級(ノンフリート等級):6等級〜20等級など
- 満期日(保険終了日):乗り換え希望日になります
- 事故有係数適用期間:直近で事故を使ったかどうかの年数
- 型式(かたしき):例「6AA-MXPK11」「DBA-JH1」など
- 初度登録年月(初度検査年月):新車として登録された年と月
- 車のメーターパネルに表示されている総走行距離(km数)
- わからない場合は「年間走行距離の目安」でも概算試算可能:
- 買い物・送迎メイン:3,000〜5,000km / 年
- 毎日の通勤・通学:7,000〜10,000km / 年
備書類①:現在の「自動車保険証券」(または契約確認画面)
一括見積もりサイトで最も重要になるのが、現在加入している保険の情報です。
紙の保険証券がお手元にある方は証券を、ネット型損保で「証券レス(ペーパーレス)」にしている方は保険会社の公式アプリやWebマイページの契約詳細画面を開いておきましょう。
【保険証券で見るべき3大項目】
1. 現在のノンフリート等級(6等級〜20等級など)
2. 満期日(保険期間の終了年月日)
3. 事故有係数適用期間(0年〜数年)
1. 現在の等級(ノンフリート等級)
保険料の割引率を決める最も重要な数字です。初めて加入する方は基本的に「6等級(新規)」ですが、現在加入中の方は「12等級」「20等級」などの記載を確認してください。
※乗り換え先の損保でも、原則として現在の等級はそのまま引き継がれます。
2. 満期日(保険期間の終期)
「令和○年○月○日 午後4時まで」といった形で記載されています。
一括見積もりでは、この満期日の日時を「保険開始希望日(乗り換え日)」として入力します。空白期間を作らずに切り替えるために必須の情報です。
3. 事故有係数適用期間(年数)
直近数年以内に保険を使って事故対応をしたかどうかの指標です。事故を使っていない無事故の方は「0年」と記載されています。
💡 保険証券が見当たらない場合の対処法
保険証券を紛失してしまった場合でも、現在契約している保険会社(または代理店)に電話すれば、等級と満期日をその場ですぐに教えてもらえます。また、見積もりフォーム上では「大体の等級(10等級くらい)」を選んで概算比較を行うことも可能です。
準備書類②:車検証(自動車検査証)
お車の型式や年式を正しく判定するために使用します。通常は車のグローブボックス(助手席前のダッシュボード内)の車検証入れに保管されています。
【車検証で見るべき2大項目】
1. 型式(かたしき)
2. 初度登録年月(軽自動車の場合は「初度検査年月」)
1. 型式(アルファベットと数字の組み合わせ)
車検証の右上あたりにある「型式」の欄を確認します。
例:6AA-MXPK11、DBA-JF1、3BA-JB64W など。
一括見積もりでは、メーカー名(トヨタ、ホンダ等)と車種名(アクア、N-BOX等)を選んだ後、この型式を一覧から選択するだけで、排気量や安全装備(ASV割引の対象か等)が自動判定されます。
2. 初度登録年月(初度検査年月)
その車が国内で初めてナンバープレートを登録された年と月です。
これによって「新車割引」が適用できるかや、車両保険の補償上限額(車両協定保険価額)が自動算出されます。
⚠️ 注意:2023年1月以降の「電子車検証」をお持ちの方へ
新車購入や車検によって、ハガキサイズの小さな「電子車検証(ICタグ付き)」になっている場合、券面には型式などの詳細が一部省略されていることがあります。
その場合は、車検証交付時に一緒に渡された**「自動車検査証記録事項」というA4用紙を見るか、国土交通省の「車検証閲覧アプリ」**をスマホで読み取ると一発で確認できます。
準備書類③:車の積算走行距離(オドメーター値)
通販型(ダイレクト型)自動車保険は、「走った距離の分だけ保険料を払う(走らない人はその分安くなる)」という合理的な仕組みを採用している会社が多くあります。
そのため、現在の総走行距離、または年間のおおよその走行距離を入力します。
メーター確認のコツ
- 車の運転席パネルに表示されている「ODO(オドメーター)」の数字を確認します。
- 「TRIP(区間距離)」と切り替えられるようになっている場合は、TRIPではなく総走行距離のODOに合わせて数値をメモしておきましょう。
車が手元にない・距離がわからないときの目安表
今すぐ車を見に行けない場合でも、以下の「年間走行距離の目安」を参考に概算で選択すれば問題なく見積もり可能です。
| 主な利用シーン | 年間走行距離の目安 | おすすめの選択区分 |
| 近所の買い物・子どもの送迎がメイン | 約3,000〜5,000km | 「5,000km以下」 |
| 週末のドライブやレジャーが中心 | 約5,000〜7,000km | 「7,000km以下」 |
| 毎日の通勤・通学(片道10〜15km程度) | 約7,000〜10,000km | 「10,000km以下」 |
| 毎日の通勤(長距離)や仕事・営業でも使用 | 約10,000km以上 | 「10,000km超」 |
※通販型損保の多くは、万が一設定した距離を超えてしまっても、契約後にWebから差額精算や距離区分の変更が可能です(途中で事故が起きても補償が無効になることは基本的にありません)。
見積もり入力で迷いがちな項目Q&A
入力フォームを進める際、多くの方が「これってどっちを選べばいいの?」と迷うポイントをまとめました。
Q1. 使用目的は「日常・レジャー」と「通勤・通学」のどちら?
A. 「週5日以上」または「月15日以上」通勤で車を使う場合は「通勤・通学」を選びます。
最寄り駅までの送迎や、雨の日だけたまに通勤に使う程度(月15日未満)であれば、「日常・レジャー使用」として申請できるケースが一般的です。日常・レジャーの方が保険料は安くなります。
Q2. 運転者の限定はどう選ぶのが一番おトク?
A. 実際に運転する可能性がある「最も狭い範囲」に設定するのが鉄則です。
- 自分しか運転しない:「本人限定」(最大約7〜8%割引)
- 夫婦で運転する:「本人・配偶者限定」
- 友人や別居の親族にもたまに貸す:「限定なし」(または運転者限定特約を外す)
Q3. 運転者の年齢条件はどう設定する?
A. その車を運転する「同居家族の中で最も若い人の年齢」に合わせます。
例えば、契約者が50代の親でも、同居する21歳の子どもが運転する場合は「21歳以上補償」にする必要があります。
※別居の未婚の子どもや友人がたまに運転するだけであれば、年齢条件の対象外(30歳以上補償のままでも別居の子は補償される)となる損保がほとんどです。
まとめ:準備さえできれば一括比較はあっという間!
自動車保険の見直しで最も大切なのは、「同じ条件・同じ補償内容で各社の保険料を一発比較すること」です。
代理店型から通販型に変えるだけで年間3万〜5万円安くなることも珍しくありません。
手元の書類が揃ったら、さっそく無料一括見積もりで、あなたにとって最安値の保険会社を見つけてみてください!