家計の見直しを進める過程で、自動車保険料の負担軽減を検討するドライバーは多数存在します。必要な補償を維持したまま、実態に合わない余分な支払いを防ぎたいと考えるのは自然な心理です。
在宅勤務の導入や異動によって車通勤の頻度が下がった場合、契約内容を見直すことで保険料の負担を軽減できる傾向があります。ただし、使用目的の区分や家族の送迎に関する扱いは保険会社ごとに異なるため、事前の正確な確認が求められます。現状の確認、契約条件の仕分け、同条件での試算という3段階の手順を踏み、納得感のある適正化を目指しましょう。
自動車保険における日常・レジャーと通勤・通学の基本構造
自動車保険では、車を主に使用する目的に応じて契約区分を設定する仕組みが広く採用されています。
日常・レジャーと通勤・通学では走行する頻度や時間帯が異なるため、それぞれに応じたリスク判定がなされます。両者の基本的な差異と、保険料への影響に関する考え方を整理して把握しましょう。
使用目的がリスク判定に影響を与える理由
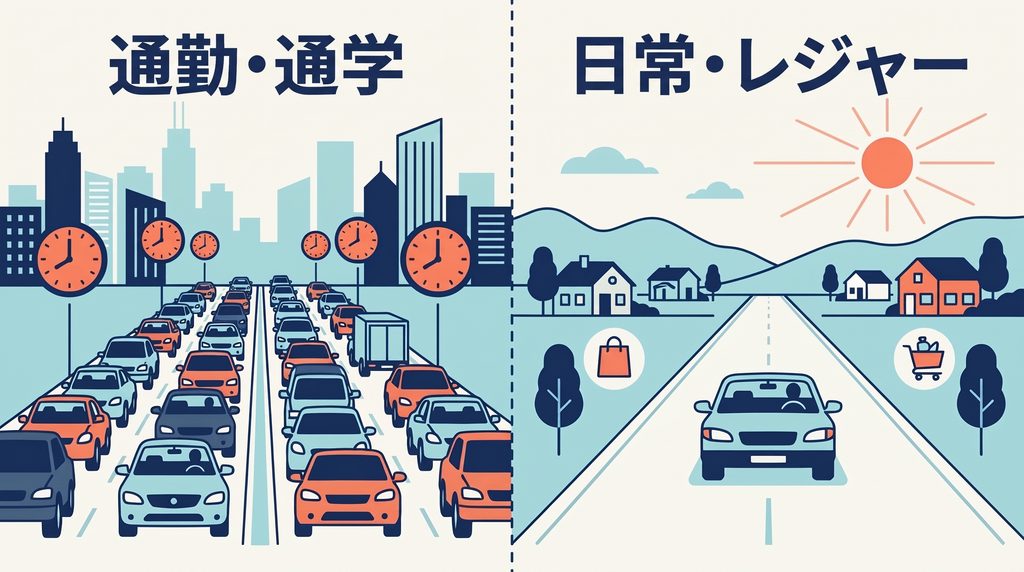
車の走行環境や運転頻度によって事故の発生リスクが変動するため、契約区分ごとに保険料率が設計されています。
通勤や通学で使用する場合、朝や夕方の交通混雑が発生する時間帯に運転する頻度が高くなります。天候の良し悪しにかかわらず一定時刻までの到着を求められるため、精神的な焦りや混雑に伴う接触事故のリスクが高まる傾向です。
一方で買い物や行楽を主体とするレジャー利用では、混雑する時間帯の運転を避けたり荒天時の外出を控えたりする調整が効きます。走行頻度自体も通勤に比べて抑制されやすく、事故に巻き込まれる確率が相対的に低くなります。同じ車や同じ補償内容であっても、日常的な走行環境の違いが保険料の算定基準に反映される仕組みです。
使用目的の変更に伴う保険料差の考え方
通勤からレジャーへの変更による具体的な保険料差は、保険会社や加入条件によって異なります。
等級の進行状況、設定年齢、車両保険の有無によって基本保険料が大きく変動するため、一律の割引率や金額を断定することは困難です。現在の契約先で見積もりを取り、変更前後の金額を比較して確認する必要があります。
| 項目名 | 詳細・ポイント |
|---|---|
| 保険料の決定要因 | 等級、年齢条件、車種、選択した補償プランにより個別に算出 |
| 差額の確認方法 | 契約中の保険会社のマイページや窓口で変更後の金額を直接試算 |
実際の削減効果を正確に把握するには、現在の契約条件を基準とした個別試算が確実な手段となります。補償内容を手当たり次第に削減するのではなく、利用実態に即した正しい区分設定による適正化を優先させてください。
通勤かレジャーかの判定基準と送迎の取り扱い
使用目的の判定ルールは、各損害保険会社の契約約款や取扱基準に基づいて個別に定義されています。
多くの損保会社が「月15日」を一つの目安として設定していますが、細部の取り扱いや区分そのものは会社ごとに相違が見られます。家族の送迎に関する解釈の違いも含めて確認を進めましょう。
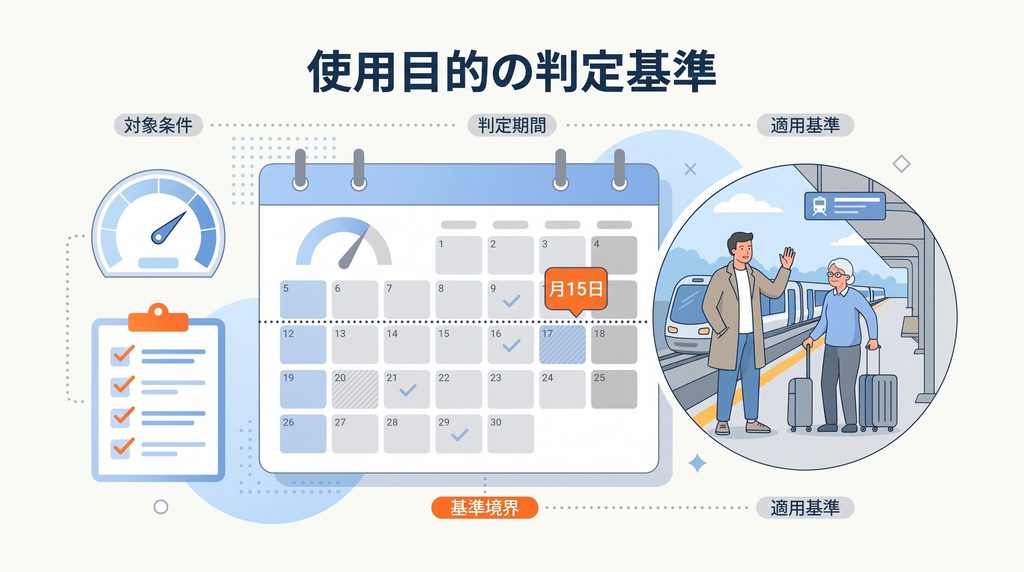
月平均15日以上の基準と年間利用予定の考え方
複数の損害保険会社では、使用目的の判断目安として「年間を通じて月平均15日以上」の利用を基準に採用しています。
この基準は契約開始日からの1年間、あるいは途中変更の手続き日以降の1年間を見通して判断する規則です。過去の実績だけでなく、今後の異動や勤務形態の変化を踏まえた予定も含めて総合的に判断します。
- 年間を通じた月平均15日以上の通勤使用
- 今後1年間に見込まれる通勤日数の計画
- 契約先保険会社が定める独自の区分定義の確認
判定時の留意事項を上記に整理しました。ただし、大手ネット損保の中には通勤・通学を家庭用として一括りに扱い、別個の区分を設けていない商品も存在します。基準日数の有無や区分の設定状況について、まず加入先の約款や手引きを点検してください。
家族の送迎に関する保険会社ごとの判断の相違
家族の通勤や通学に伴う駅までの送迎をどの使用目的に含めるかは、損害保険会社によって見解が分かれます。
運転者本人の通勤ではない送迎走行について、通勤・通学使用に含めない保険会社が存在する一方、最寄り駅への定期的な送迎であっても通勤・通学使用に算入する会社も確認されています。
| 保険会社の対応事例 | 判定上の詳細・ポイント |
|---|---|
| 送迎を通勤に含めない会社 | 運転者自身の通勤ではないため日常・レジャーとして判定可能 |
| 送迎を通勤に含める会社 | 送迎であっても駅や学校への定期走行であれば通勤・通学として判定 |
家族の通勤経路を走る場合であっても、契約先の基準によって申告すべき区分が正反対に分かれる状況が起こり得ます。安易に自己判断してレジャーと見なすのではなく、契約先や検討中の保険会社が提示するFAQや窓口で定義を確かめてください。
申告内容の相違による補償トラブルと実態調査
保険料の負担を抑える目的で、通勤実態が存在するにもかかわらず故意にレジャーと申告する行為は重大な違反に該当します。
保険契約には告知義務や通知義務が課されており、違反があった場合には万が一の事故時に重い不利益を被る恐れがあります。契約上のペナルティと事故時の確認手順について把握しておきましょう。
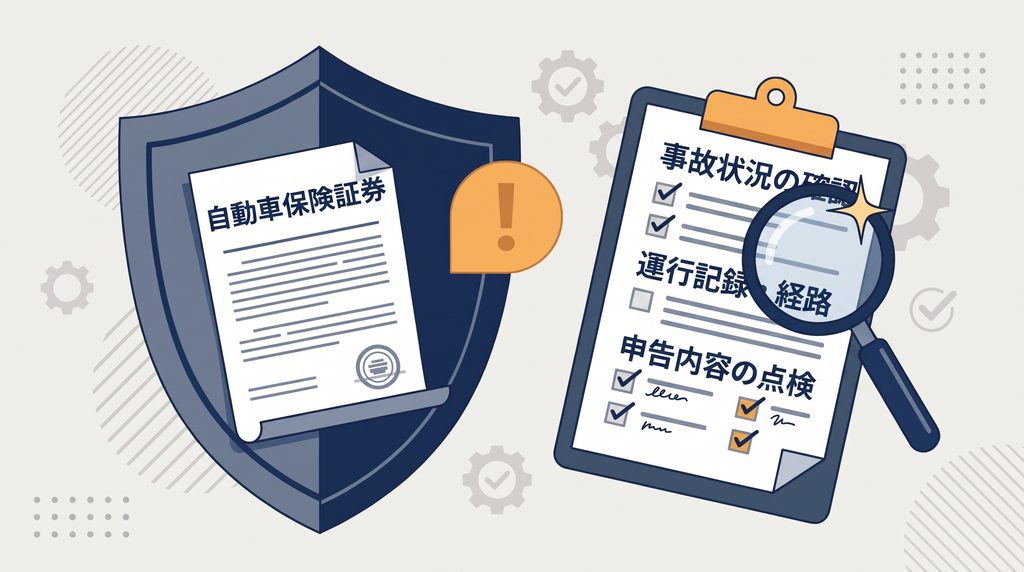
告知義務違反や通知義務違反による支払いの影響
故意または重大な過失によって事実と異なる告知を行ったり、必要な変更通知を怠ったりした場合、契約解除や保険金の不払いにつながる恐れがあります。
保険金の支払い可否は、契約約款の条項、違反の内容、事故原因との因果関係などを踏まえて個別に審査されます。任意保険の補償全般において、無条件に救済されると軽信するのは極めて危険な認識です。
- 故意や重過失による虚偽告知を理由とした契約解除
- 変更手続きを放置した通知義務違反に伴う保険金支払い制限
- 事故と申告違反の因果関係に基づく個別判断
契約違反に伴う主なリスクは以上の通りです。なお、正当に日常・レジャーで契約しているドライバーが、たまたま臨時に車で通勤して事故に遭った場合、直ちに補償対象外となるわけではありません。利用頻度が会社の定める基準に到達した段階で、速やかに変更手続きを進める姿勢が求められます。
事故発生時における状況確認の手順
事故が発生した際、保険会社の事故対応担当者や調査員から事故当時の使用実態について説明や資料の提出を求められる場合があります。
走行実態と契約内容に疑義が生じた局面では、事実関係を明らかにするための事実確認が進められます。事故現場の状況や移動経路について、正確な状況説明が求められる流れです。
| 確認対象 | 聴取や確認の詳細・ポイント |
|---|---|
| 走行の状況説明 | 事故当日の運行目的、移動経路、発生時間に関する聴取 |
| 日常的な利用頻度 | 通勤に使用した日数の実績や今後の運行計画に関する確認 |
事故対応の現場では、客観的な事実と契約時の申告内容の整合性が確かめられます。事実と異なる曖昧な説明を重ねると調査が長期化し、事故解決までの負担が増加します。日頃から実態に即した正しい契約内容を維持する行動を心がけてください。
契約途中における使用目的の変更手続きと保険料精算
使用目的の変更手続きは、契約満期を待たずに保険期間の途中であっても申請が受け付けられます。
出社の減少や生活環境の変化が確定した時点で手続きを進めることで、契約内容の適正化が図れます。受付窓口ごとの手続きの流れや、差額保険料の精算に関する基本事項を確認しましょう。
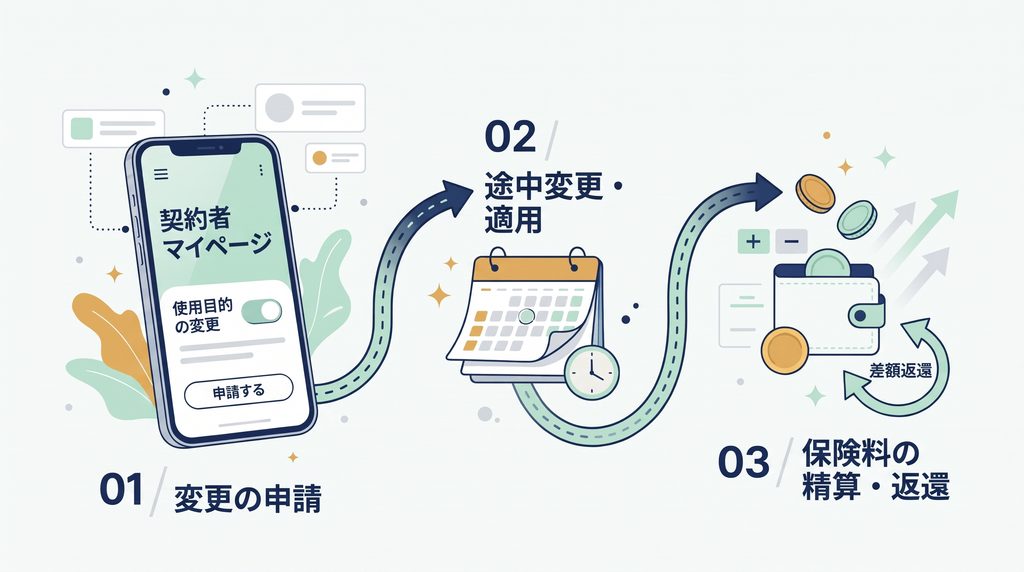
契約変更の申請方法と適用時期に関する注意点
契約先保険会社の窓口やウェブサイトを通じて変更手続きを進められます。
ダイレクト型損保では契約者マイページからのオンライン手続きに対応している場合が多く、代理店型損保では担当代理店への連絡によって書類やシステム上の処理が進められます。
- 今後の通勤予定から利用実態が基準を満たすか確認
- 保険証券番号を用意してマイページへアクセスまたは代理店へ連絡
- 変更後の使用目的を指定して手続きを申請
- 提示された差額保険料の精算方法を確認して完了
申請の手順は上記の流れで進行します。新しい区分の適用時期については、手続き完了時点から適用される場合や指定期日から切り替わる場合など、保険会社や受付方法によって差異が存在します。過去の日に遡って適用を認める取扱いは一般的ではないため、生活環境が変わった段階で速やかに申請を済ませてください。
契約変更に伴う返還保険料の精算方法
年度途中で通勤からレジャーへ切り替えて保険料が安くなる場合、契約変更に伴う返還保険料が精算されます。
精算の形式は、一括年払いか分割月払いかといった払込方法や、各社の業務規定によって異なります。指定口座への返還振込のほか、月払いの場合は残余期間の請求額から相殺調整される事例や一括精算される事例が見られます。
| 払込方法 | 想定される精算方式 | 詳細・ポイント |
|---|---|---|
| 一括年払い | 口座振込等による返還 | 手続き完了後、各社の所定日程に従って返還金を受領 |
| 分割月払い | 請求額の調整または一括精算 | 翌月以降の支払額での調整、もしくは一括での精算処理 |
返還される金額の計算方法や着金までの所要日数は会社ごとに規定されています。マイページの試算画面や担当者からの案内に目を通し、精算の期日と金額を確実に確認しておきましょう。
使用目的とあわせて点検したい契約条件の適正化
使用目的の見直しに合わせて関連する契約項目を点検すると、固定費全体の合理化につながります。
補償範囲を狭めすぎることによるリスクを避けながら、現状の走行実態に即した内容へ整える作業が有効です。確認しておきたい代表的な項目を整理しました。
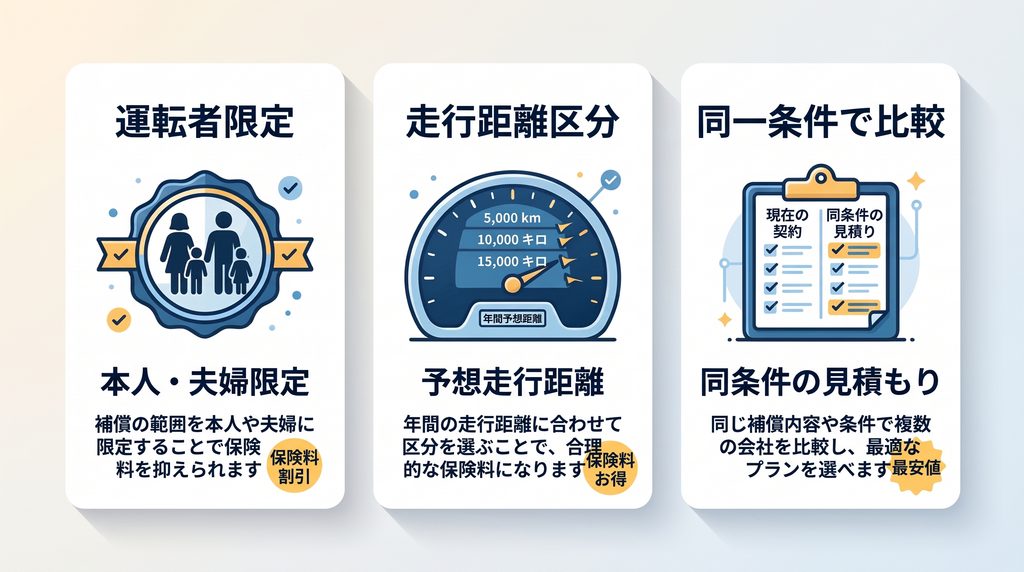
運転者限定特約の適用範囲と家族構成の変化
運転者の範囲を限定する特約は、保険料の算定に影響を与える項目です。
運転者を限定すると対象外の人物が事故を起こした際に補償を受けられなくなります。別居した未婚の子どもや帰省中の家族が運転する機会があるか否かを慎重に想定し、実情に見合った限定枠を選択する必要があります。
- 本人限定への絞り込み
- 夫婦限定への設定
- 運転者の年齢条件の見直し
主な設定項目を上記に列挙しました。運転者を限定する場合は「補償される人の範囲が変わる」という前提を十分に理解し、家族内で運転の可能性がある人物を漏れなく洗い出してから設定を変更してください。
走行距離区分の算定方式と設定の確認
年間の走行距離に応じて保険料が変動する商品に加入している場合、距離区分の設定も確認対象となります。
距離区分の設定には、過去1年間の走行実績を基準とする会社と、今後1年間の予想走行距離を申告する会社の2通りが存在します。過去実績を重視する商品では、通勤をやめた直後に低い区分へ即座に変更できるとは限りません。
| 算定方式 | 特徴 | 詳細・ポイント |
|---|---|---|
| 過去の実績距離基準 | 過去1年の積算走行距離で判定 | 通勤を減らした翌年の更新時から保険料へ反映 |
| 今後の予想距離基準 | 向こう1年の予想走行距離で判定 | 走行予定の減少が確実であれば年度途中でも見直し可能 |
自社がどちらの方式を採用しているかによって、見直しが保険料に反映されるタイミングが異なります。積算距離計の数値や過去の走行記録を確認し、制度に合致した適正な区分を届け出てください。
正しい利用実態を同一条件で揃えた比較検討
満期更新の時期を迎えている場合は、複数の損害保険会社を対象に同一の実態条件で見積もりを比較すると判断材料が揃います。
各社が定める基準に従い、同じ利用実態を正しく申告して試算を依頼することが公平な比較の大前提です。
- 現在の契約内容が記載された保険証券の準備
- 正確な通勤頻度と送迎実態の整理
- 各社の基準に沿った正しい使用目的の選択
- 補償プランを横並びに揃えた比較試算の実施
適正な比較を進める手順は上記の通りです。会社ごとの使用目的の定義や割引制度の差を把握しながら、必要な補償を備えた納得のいくプランを選び取ってください。
まとめ
自動車保険の「通勤・通学」と「日常・レジャー」の区分は、走行頻度や事故リスクの差を反映して設けられています。
判定基準として「月平均15日以上」が多用されるものの、業界一律の共通ルールではなく、家族の送迎に関する扱いも各損害保険会社によって対応が異なります。過去の実績だけでなく今後の利用計画を視野に入れ、加入先が定める正式な定義を確認して区分を判断してください。
実態と異なる誤った申告は、事故時の補償トラブルを引き起こす要因となります。まずは保険証券を手元に準備し、契約先の使用目的の定義と現在の通勤実態を照らし合わせる点検から進めてみてください。