赤信号で完全に停車中に後ろから追突された被害事故では、ドライバーに過失が一切ありません。それにもかかわらず、加入先の保険会社から「相手方との示談代行は法律上できません」と告げられて驚く被害者もいます。相手の保険会社との直接交渉に強い不安を感じる場面でも、正しい特約や補償の知識があれば落ち着いて対処できます。
本記事では、もらい事故で自動車保険が示談代行できない理由や、翌年の等級を下げずに使える補償内容、弁護士費用特約の活用法を詳しく解説します。
そもそも自動車保険における「もらい事故」とは
もらい事故は、被害者側に一切の落ち度がない交通事故の典型例です。日常の運転でどれほど安全確認を徹底していても、回避不可能な状況で巻き込まれるケースが該当します。通常の交通事故とは法的な位置づけや保険の対応手順が大きく異なるため、基礎知識の正確な把握が必須です。事故直後の混乱を防ぎ、加害者側との交渉で不利な立場に追い込まれないためにも、続く2つの項目で代表的な事故パターンと通常事故との決定的な相違点を詳しく確認しましょう。
過失割合が「0対100」になる代表的な事故パターン
もらい事故の最大の特徴は、過失割合が「被害者0対加害者100」になる点です。被害者側が道路交通法を守り、危険を回避する余地がまったくない状況で成立します。保険の窓口でも、赤信号での停車中に後ろから追突された被害者からの相談が多く寄せられます。具体的な代表例は以下の通りです。
- 赤信号での停車中の追突事故
- 対向車のはみ出しによる正面衝突
- 駐車枠内への正しい停車中の接触
- 歩道走行中の車による衝突被害
停車中や直進優先の状況では、加害者側に完全な前方不注視や重大な過失が認められます。被害者側に責任が皆無と判断されるため、修理費や治療費の全額を加害者へ損害賠償請求する権利が法的に発生します。相手方の保険会社から不当な過失割合を提示されたときは、安易に応じず事故当時の状況を冷静に主張してください。
一般的な交通事故と「もらい事故」の決定的な違い
一般的な事故と決定的に異なる要素は、被害者側の自動車保険に賠償責任が発生しない点です。双方が動いている事故では「80対20」のように双方に責任が分かれ、加入先保険会社同士が示談交渉を進めます。しかし過失割合ゼロのもらい事故では、被害者側に相手への賠償義務は一切発生しません。賠償義務が存在しないため、被害者側の保険会社は法的な代理交渉を担当しません。営業現場でも「どうして加入先の保険会社は相手と交渉してくれないのか」と戸惑う相談者が大勢いらっしゃいます。相手の保険会社と被害者本人が直接話し合う構造になるため、事前の知識武装が極めて有効です。対等な立場で示談協議を進めるためにも、通常事故との違いを明確に把握しておきましょう。
「自分の保険会社が示談交渉できない」最大の理由
「事故に遭ったのに、保険会社が相手と話し合ってくれない」との相談は現場で頻繁に聞かれます。契約者を突き放しているわけではなく、日本の法律による厳格な制限が存在するためです。被害者側が無過失であるにもかかわらず、保険会社が交渉の席に着けない法的背景の理解が解決への前提知識です。示談交渉サービスが使えない背景にある法律の趣旨と放置した場合に生じるリスクを、以下の2つの項目で詳しく解説します。
法律(弁護士法72条)が定める「非弁行為の禁止」の内容
保険会社が示談代行を担当しない根拠は、弁護士法第72条に規定された「非弁行為の禁止」です。弁護士資格をもたない者が報酬を得る目的で他人の法律事件に介入し、示談交渉を進める行為は法律で厳しく禁じられています。通常の事故では、保険会社も保険金を支払う当事者となるため、自己の利害関係者として示談交渉に参加可能です。対照的にもらい事故では、被害者側の保険会社に損害賠償金の支払い義務は発生しません。保険会社から見ると完全に「他人の紛争」となるため、代理交渉を進めると弁護士法違反に問われます。法律上の厳格な制約により、保険会社はアドバイス以上の直接交渉を担当しません。この法的な壁がある事実をまずは冷静に受け止めてください。
示談代行がつかない場合に被害者が直面する3つのリスク
示談代行サービスを利用できない場合、被害者はさまざまな負担を背負い込みます。相手方の保険会社は百戦錬磨の交渉プロ集団であり、専門知識をもたない一般人が渡り合うのは困難です。被害者が直面する主なリスクを以下のリストで確認しましょう。
- 相手保険会社との交渉ストレス
- 不当な過失割合の押し付け
- 賠償金や慰謝料の減額提示
専門用語を並べ立てられて言いくるめられ、本来受け取れるはずの正当な賠償金を大幅に削られる被害事例は後を絶たない状況です。相手方が強硬な態度に出た場合、精神的な疲弊から妥協してしまうケースも散見されます。不利な条件で示談書にサインしないよう、慎重な対応を心がけてください。
もらい事故における自分の自動車保険の利用と等級への影響
もらい事故では相手の対物賠償や対人賠償から支払いを受けるのが原則です。しかし、相手の対応が遅れている場合や揉めているときは、自分の保険を先行して活用する手段が存在します。「自分の保険を使うと保険料が上がるのでは」と懸念する方に向けて、等級を守りながら補償を受ける仕組みを解説します。愛車の迅速な修理と安心の医療を確保するために、続く3つの項目で補償のルールを正確に確認しましょう。
自分の保険(車両保険・人身傷害保険)を先行して使えるケース
もらい事故でも、自分の自動車保険に付帯された車両保険や人身傷害保険を先行して請求できます。相手方が過失を認めず支払いを拒否している場合や、怪我の治療費の支払いが滞っている場面で極めて有効です。例えば相手が「そちらにも不注意があったはずだ」とゴネて示談が難航しても、自分の保険を使えば愛車の修理を即座に開始できます。自分の保険会社から先に保険金を受け取った後、保険会社が加害者側へ求償手続きを進めます。被害者は自己資金を持ち出さずに愛車の原状回復や必要な治療に専念可能です。過失がない事故である以上、無理に相手の支払い完了を待つ必要性は存在しません。先行利用の手順については、加入先の担当者へ速やかに相談してください。
「車両無過失事故特約」があれば等級は下がらない仕組み
通常、車両保険を使うと翌年の等級が3等級下がり、保険料が高くなります。しかし「車両無過失事故特約」が自動付帯されていれば、もらい事故で車両保険を使っても等級は低下しません。この特約は、契約者に過失がない事故で相手車両が特定されている場合、保険金の支払いを「ノーカウント事故」として処理する規定です。翌年の等級や事故有係数適用期間に悪影響を与えないため、安心して愛車の修理代に充当できます。現場のお客様からも「保険を使ったのに翌年の保険料が上がらなくて本当に助かった」と喜ばれる特約です。現在の自動車保険の多くには自動付帯されていますが、念のため保険証券の記載内容を事前に確認しましょう。
相手が無保険や当て逃げだった場合の補償内容
世の中には任意保険に加入していない悪質なドライバーや、事故現場から逃走する当て逃げ車両も存在します。相手に賠償能力が皆無の場合でも、自分の保険に適切な特約があれば損害をカバーできます。主な補償項目と適用基準を以下の一覧表で確認しましょう。
| 補償項目 | 補償内容の詳細 |
|---|---|
| 人身傷害保険 | 相手の保険に関わらず自分や同乗者の治療費や逸失利益を実損払いで全額補償 |
| 無保険車傷害保険 | 相手が無保険で死亡や後遺障害を負った際に自賠責保険の上乗せ分を支払う補償 |
| 車両保険 | 相手が特定できない当て逃げ被害や相手無保険時の車両修理代を限度額まで補償 |
無保険車との事故では、加害者本人に支払い能力が乏しく損害賠償金の回収が極めて難航します。自分の保険で備えを固めておく対策が、予期せぬ経済的損失から家計を守る防壁となります。万が一の事態を想定し、補償の網羅性を定期的に点検してください。
もらい事故の最強の味方!「弁護士費用特約」のメリット
もらい事故において、保険会社が示談代行できない最大の弱点を解決する切り札が「弁護士費用特約」です。法律のプロである弁護士を味方につければ、相手方との交渉を全面的に委任できます。保険料への影響や家族間での補償の共有など、知っておくべきお得な実務知識も満載です。特約の具体的な恩恵や等級への影響、家族間の適用範囲を以下の3項目で確認しましょう。
弁護士費用特約を使えば示談交渉をプロに一任可能
弁護士費用特約は、もらい事故の示談交渉や損害賠償請求を弁護士に依頼した際の費用を保険会社が負担する特約です。弁護士基準(裁判基準)による請求が可能となるため、相手の保険会社が提示する自社基準よりも高い賠償額を獲得できる傾向があります。例えば後遺障害や通院慰謝料の算定において、提示額から数十万円以上アップする事例も現場で多く見受けられます。依頼後は相手方保険会社からの連絡窓口がすべて弁護士へ一本化されるため、被害者本人は治療や日常生活に専念可能です。法律の専門家が法的な根拠をもとに交渉を進めてくれる安心感は絶大です。自己負担なしでプロに一任できる利点を最大限に生かしましょう。
特約を使っても翌年の等級・保険料には影響なし
現場で多く寄せられるのが、「弁護士特約を使うと翌年の保険料が上がってしまうのでは」との誤解です。弁護士費用特約の利用は「ノーカウント事故」として扱われるため、翌年の等級は低下しません。等級据え置きのまま弁護士費用の支払いを受けられる安心の制度設計です。一般的に法律相談費用は10万円まで、弁護士報酬や着手金は1事故あたり300万円まで補償されます。自己負担ゼロで専門家の全面サポートを受けられるため、もらい事故の場面で利用を躊躇する理由など一切存在しません。交渉が少しでも難航しそうな気配を感じた段階で、ためらわずに弁護士特約を活用してください。
家族の自動車保険や火災保険・クレジットカードの特約も要確認
弁護士費用特約は、記名被保険者だけでなく同居の親族や別居の未婚の子にも適用範囲が広がっています。本人の自動車保険に付帯がなくても、家族の保険で補償を受けられるケースが多々あります。特約の主な付帯先と確認ポイントを以下のリストで確認しましょう。
- 同居家族名義の自動車保険
- 契約中の火災保険の特約
- 保有するクレジットカードの付帯保険
- 別居している未婚の子供の保険
複数の保険で重複加入している場合、無駄な保険料を支払っている可能性もあります。1人が特約に加入していれば家族全員をカバーできる設計も多いため、世帯全体の保険証券を点検しましょう。補償の重複を解消すれば、毎月の固定費節約にも大きく貢献します。
もらい事故で加害者側に請求できる損害賠償金の項目
もらい事故の被害者は、事故によって生じたあらゆる損害を加害者側に賠償請求できます。しかし、相手方の保険会社がすべての損害項目を親切に案内してくれる保証は存在しません。知識がないまま示談に応じてしまうと、受け取れる正当な賠償金を請求し損ねる恐れがあります。請求漏れを防ぎ正当な補償を勝ち取るために、物損と人身のそれぞれで請求可能な損害項目を整理して把握しましょう。
車両・物損に関する損害
愛車の修理費用だけでなく、事故に関連して発生した周辺費用も損害賠償の対象に含まれます。相手方の保険会社は最低限の提示にとどめる傾向があるため、項目ごとの権利を主張する姿勢が求められます。物損に関する主な請求項目を一覧表で確認しましょう。
| 損害項目 | 補償内容の詳細 |
|---|---|
| 車両修理費用 | 事故で損傷した車を原状回復するために必要な板金や部品交換の実費 |
| 代車費用 | 修理期間中や買い替えまでの間に通勤や通院で車を借りるためのレンタカー代 |
| 格落ち損(評価損) | 事故歴がついた影響で生じる車両の売却査定価格の下落分に対する賠償 |
| 登録諸費用差額 | 全損事故で車両を買い替える際に発生する各種税金や手数料の一部負担分 |
年式が新しい車両では、格落ち損の請求が認められる事例も存在します。相手方の提示内容を鵜呑みにせず、見積書や納品書を保管して適正な金額を請求してください。
おケガ・人身に関する損害
追突事故などで身体に怪我を負った場合、治療費や休業補償、精神的苦痛に対する慰謝料を請求できます。人身損害の賠償基準には自賠責基準・任意保険基準・弁護士基準の3段階が存在します。人身事故における主な請求項目は以下の通りです。
- 病院での診察や手術などの治療費実費
- 通院に要した電車やバスやガソリン代
- 治療や休職で減額された給与の休業損害
- 入通院期間に応じた精神的苦痛の慰謝料
保険会社から「そろそろ治療を打ち切ってください」と通告されても、痛みが残っている段階で自己判断による通院の中断は推奨しません。医師と相談しながら完治または症状固定まで治療を継続し、正当な慰謝料を算定してもらいましょう。
もらい事故に遭った直後の正しい対処手順【現場対応から解決まで】
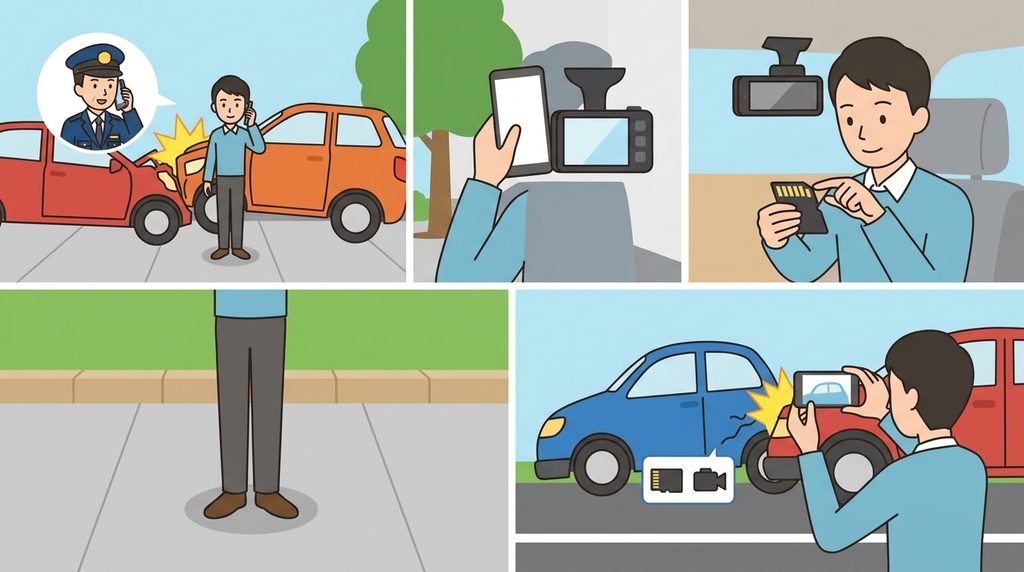
予期せぬ事故の直後はパニックに陥り、冷静な判断ができなくなりがちです。現場での誤った対応や口約束は、後の過失割合や示談交渉で取り返しのつかない不利を招きます。初動対応を誤らない確かな知識こそが、被害者の正当な権利を守る最強の防壁です。万が一の際に迷わず行動できるよう、事故直後から解決までの正しい手順を4段階で解説します。
手順1:警察への通報と「交通事故証明書」の手配
事故が起きたら、負傷者の救護と二次災害の防止を済ませた上で、直ちに110番通報をしてください。警察への届出は道路交通法で定められた運転者の義務であり、届出を怠ると保険金の請求に必要な「交通事故証明書」が発行されない事態を招きます。体に少しでも違和感があるときは、警察官に対して人身事故として扱ってもらうよう明確に伝えましょう。物損事故のまま処理してしまうと、実況見分調書が作成されず、後から過失割合で争いになった際に決定的な証拠不足に陥る危険があります。現場で相手から「警察を通さずに示談金で解決しよう」と持ちかけられても、絶対に妥協せず正式な事故処理を完了させてください。
手順2:相手情報の記録と証拠の確保
警察の到着を待つ間に、相手方の身元確認と客観的な現場証拠の収集を進めます。相手の運転免許証、車検証、自賠責保険証、任意保険の保険会社名と証券番号をスマートフォンで撮影し、連絡先を交換しましょう。証拠保全のために記録すべき項目を以下のリストで確認しましょう。
- 相手方の氏名・住所・連絡先情報
- 相手車両のナンバープレートと損傷箇所
- 事故現場の路面状況と信号機の表示状態
- ドライブレコーダーの記録映像データ
ドライブレコーダーの映像は、相手が後から「そちらも動いていた」と嘘の主張を展開した際の強力な反証資料になります。上書き録画で消去されないよう、事故後は速やかにmicroSDカードを取り出して安全な場所へ保管してください。
手順3:自分の保険会社へ事故報告と特約の確認
もらい事故であっても、当日中に自分の加入先保険会社へ事故受付の連絡を入れてください。示談交渉の代行はできなくても、専任スタッフから今後の進め方や注意点に関する的確な助言を受けられます。契約内容に弁護士費用特約や車両無過失事故特約が含まれているかを照会し、利用の手続きを進めましょう。事故報告を済ませておけば、相手保険会社との交渉がこじれた際にも迅速に自分の保険を先行利用できます。担当者にドラレコ映像の確認方法を相談できる点も心強い支えです。保険会社を味方につける初動対応として、自己判断で連絡を後回しにせず事故直後の報告を徹底してください。
手順4:相手方保険会社とのやり取り・弁護士への相談開始
相手方の保険会社から連絡が入ったら、損害の査定や治療の進め方を協議します。提示された過失割合や示談金に少しでも疑問を感じたときは、その場で即答せず「持ち帰って検討します」と返答してください。相手の保険会社は自社の支払い額を最小限に抑えるプロであり、提示された示談案をそのまま鵜呑みにするのは危険です。弁護士費用特約を利用できる場合は、この段階で速やかに交通事故に強い弁護士へ相談を持ちかけましょう。弁護士が窓口に立てば、相手保険会社からの執拗な連絡に怯える心配は一切なくなります。妥当な賠償基準で公正な示談を結ぶために、専門家の知見を迷わず頼ってください。
よくある質問(FAQ)
もらい事故の被害者から現場で実際に受ける質問の中から、特に頻度の高い疑問を厳選して回答します。保険会社との関わり方やドライブレコーダーの証拠価値、示談交渉での対応など、現場で多発する疑問の解消が目的です。トラブルを未然に防ぎ、納得のいく解決を導くための回答を3つの項目で明快に解説します。
質問1:過失がない事故でも自分の保険会社への連絡が必要な理由
もらい事故であっても、自分の保険会社への連絡を省略する選択は推奨しません。「使わないから連絡不要」と判断するのは現場で最も危険な誤解です。契約内容に付帯された各種特約の有無を確認できるだけでなく、相手が無保険車だった場合の緊急補償を速やかに手配できます。相手の保険会社とのやり取りで困った際にも、専任の事故対応担当者による客観的な助言が心強い支えです。過失割合に食い違いが生じた際にも、過去の判例データをもとに見解を示してくれます。早期に報告をしても翌年の等級が下がる不利益は一切発生しません。事故の発生を迅速に共有し、万全の支援体制を整えてもらいましょう。
質問2:過失割合ゼロの証明におけるドライブレコーダー映像の有効性
ドライブレコーダーの録画データは、過失割合ゼロを立証する強力な客観証拠です。「赤信号で停止していた」「進路変更の合図なく突っ込まれた」といった客観的事実を、相手保険会社や裁判所へ確実に提示できます。相手が「急ブレーキを踏まれた」などと虚偽の主張を展開してきても、映像があれば嘘を完全に封殺可能です。目撃者が不在の交差点事故でも、映像の記録が相手の虚偽証言を退ける決定打です。警察の実況見分調書の作成時にも有力な判断材料として採用されます。事故直後はメモリーカードを取り出し、パソコンなどに元データを複製保存して証拠を守ってください。
質問3:相手方保険会社の提示額に納得できない場合の対処法
提示された修理費や慰謝料の金額に不満があるときは、安易な示談書への署名・押印は推奨しません。保険会社が提示する初期金額は、自社の支払いを低く抑えるための独自基準で算出されている場合が多いためです。対抗策として有効な行動方針を以下で確認しましょう。
- 見積もりの算定根拠の開示請求
- 自賠責基準と任意基準の差額確認
- 弁護士費用特約を活用した再交渉
- 日弁連交通事故相談センターへの相談
弁護士を介して裁判基準(弁護士基準)で再請求をかけると、慰謝料が1.5倍から2倍近くに増額される事例も確認されています。相手の言い分に妥協せず、正当な権利を最後まで貫徹してください。
まとめ:もらい事故のリスクに備えて自動車保険を見直そう
自分に過失がないもらい事故であっても、相手の保険会社とのやり取りや示談手続きで多大な苦労を強いられる現実があります。最大の防御策は、加入中の自動車保険に「弁護士費用特約」や「車両無過失事故特約」を付帯させておく備えです。特約を活用すれば、等級や保険料に傷をつけずに弁護士の力を借りて適正な損害賠償を獲得できます。現在の補償内容を今すぐ確認し、万が一の被害事故に備えた万全の体制を整えておきましょう。