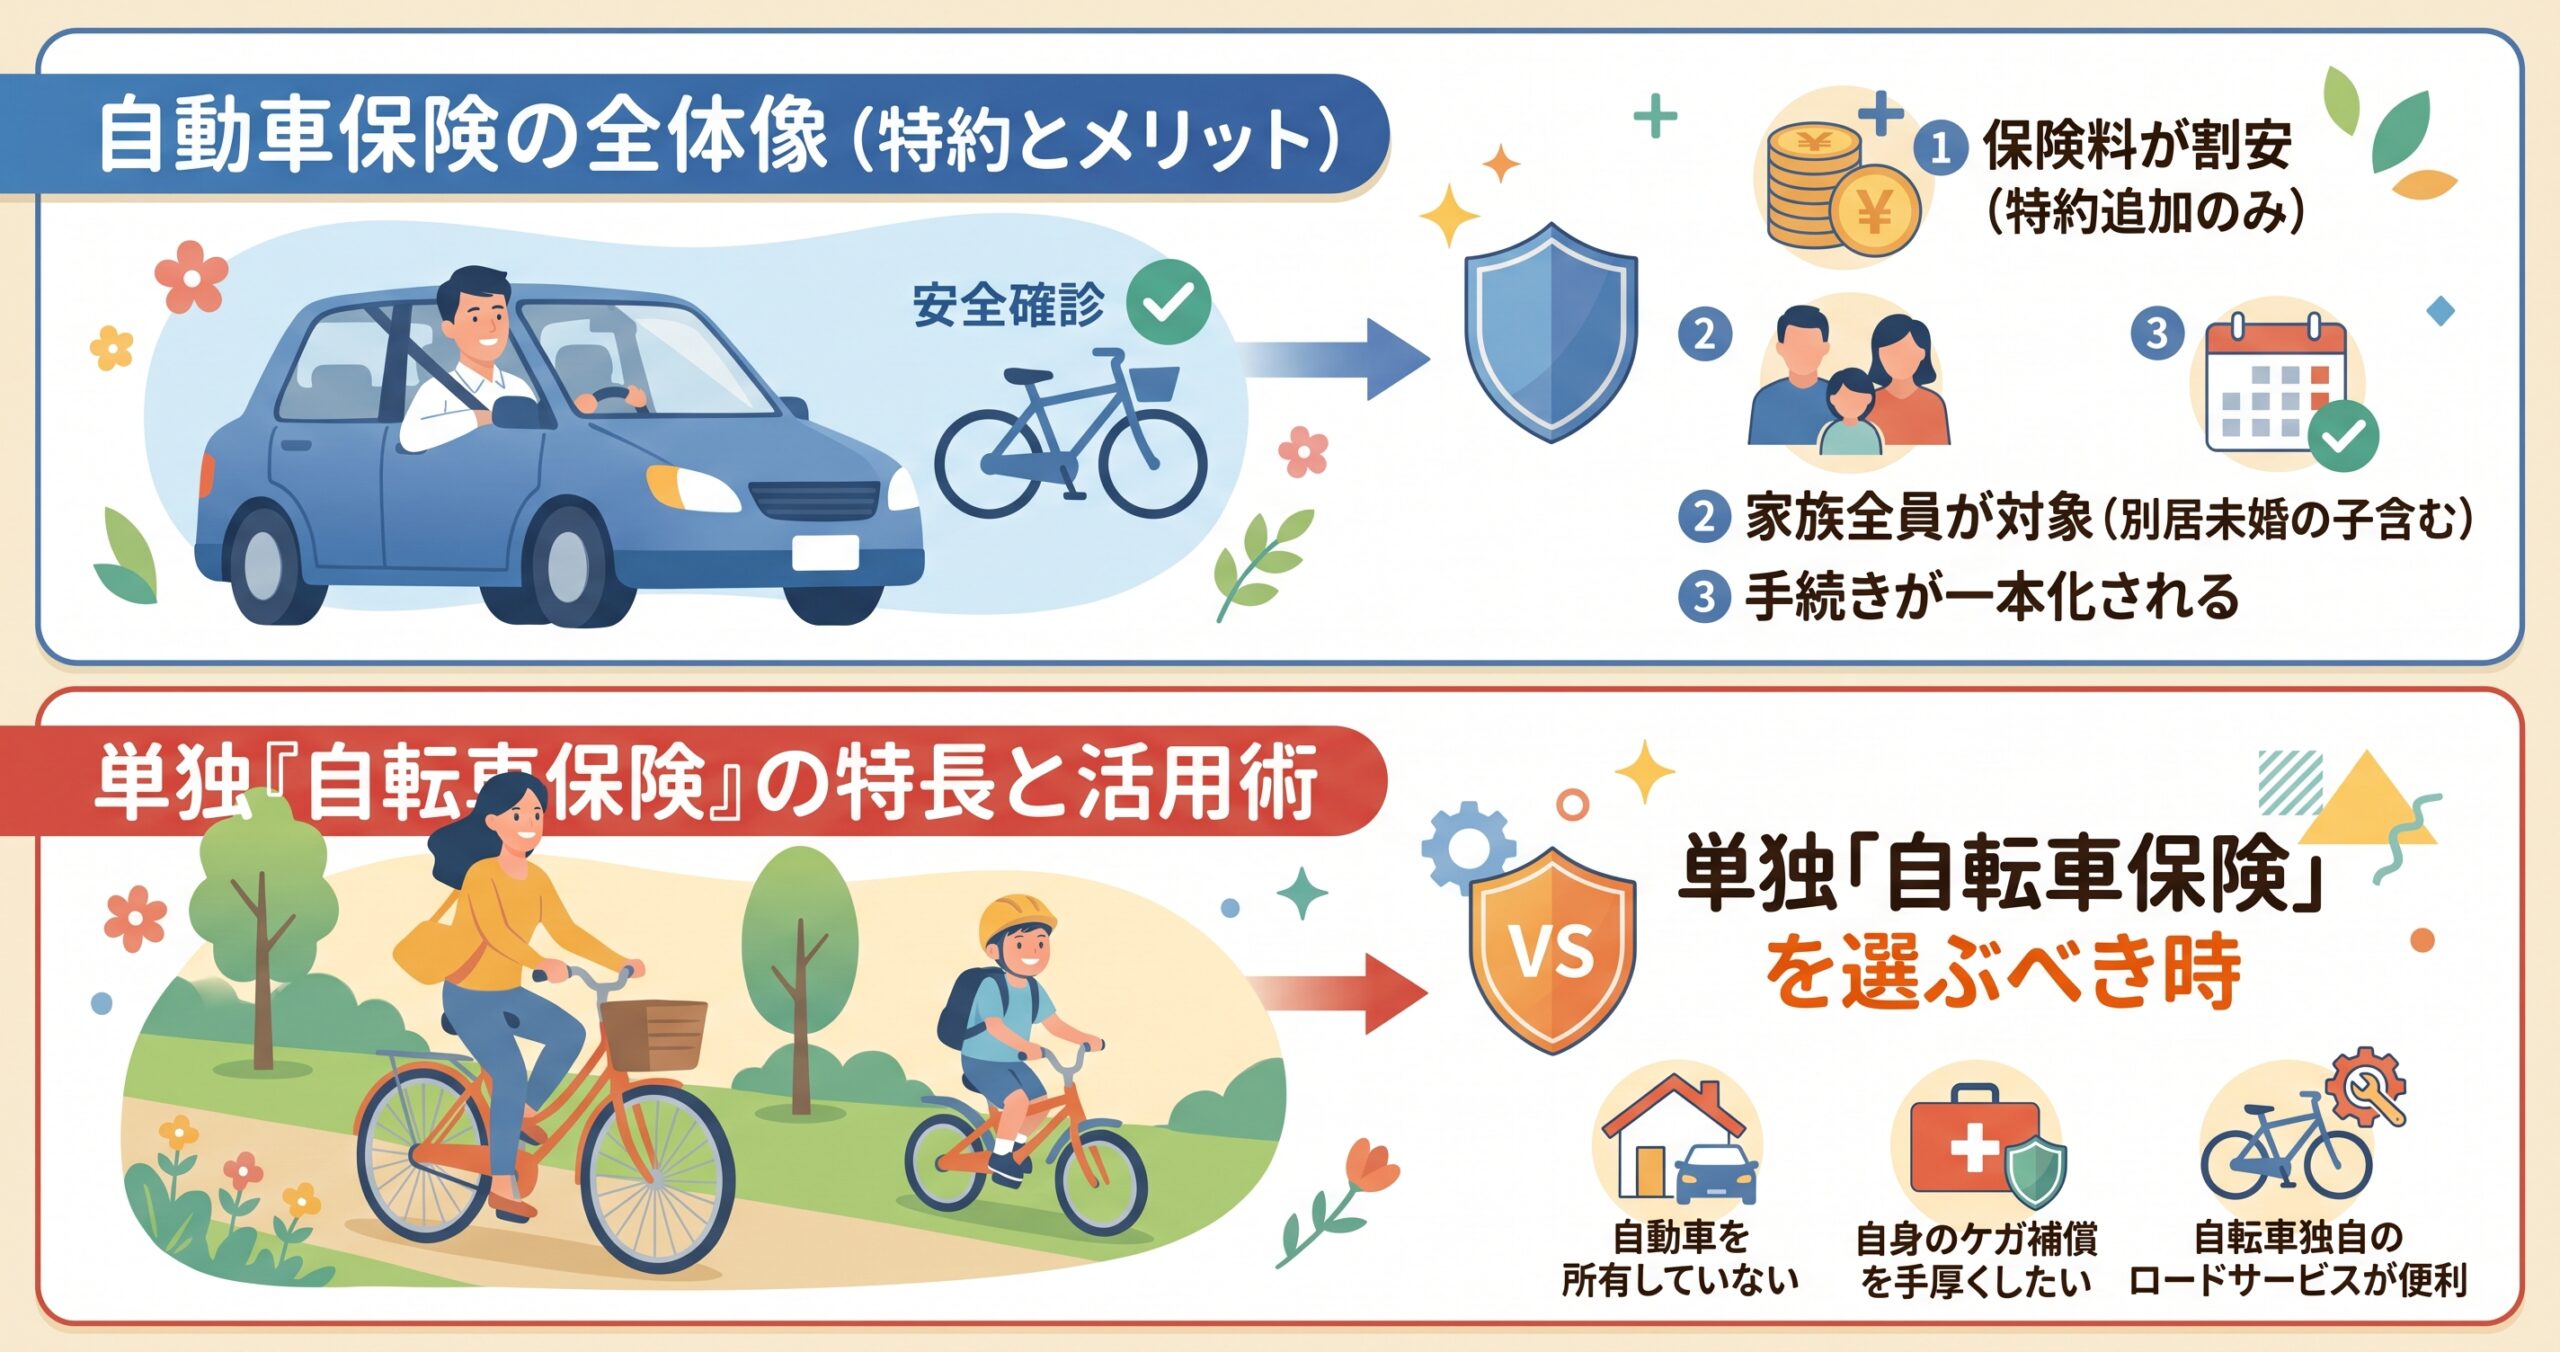
各自治体で自転車保険の加入義務化が進み、万が一の事故に対する備えへの関心が高まっています。小学生や高校生のお子さまの通学、普段の買い物で自転車を利用するご家庭では、補償の準備を急ぐ場面も増えてきました。自動車保険の特約を活用すれば、手頃な保険料で家族全員の賠償リスクに備えられます。単独の自転車保険との違いや具体的な補償範囲を整理し、無駄のない最適な備え方をご案内します。
自動車保険の「自転車特約」とは?補償の仕組みと2つのタイプ
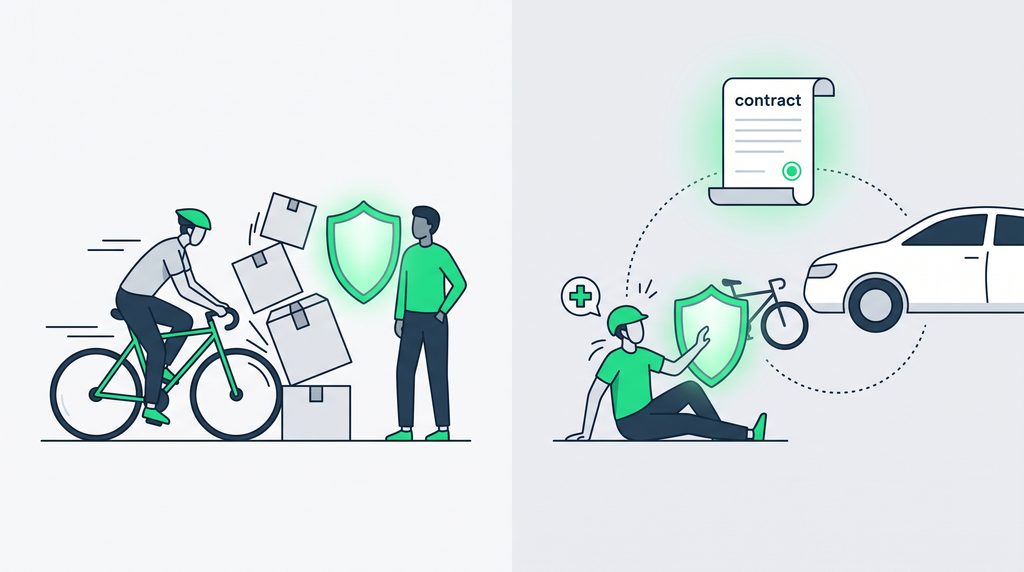
自動車保険における自転車の備えは、主に2種類の特約を組み合わせて準備します。相手への賠償責任とご自身のケガでは、セットすべき特約の種類が根本から異なります。それぞれの役割と補償される家族の範囲を正しく把握し、過不足のない補償設計を組み立てていきましょう。
相手への賠償をカバーする「個人賠償責任特約(日常生活賠償)」
自転車事故で他人にケガを負わせたり他人の物を壊したりした損害は、個人賠償責任特約で手厚くカバーされます。自転車走行中に歩行者と衝突し、相手に後遺障害を負わせた裁判では、9,000万円前後の高額な賠償命令が出された事例も存在します。
自動車保険にこの特約を付帯すると、法律上の損害賠償金を1事故につき最高1億円から無制限までカバーできます。各自治体が条例で定める自転車損害賠償責任保険への加入義務基準も、この特約を付帯すれば確実にクリアできます。月数百円の負担で数億円規模のリスクを回避できるため、最優先で付帯をおすすめします。
自分や家族のケガをカバーする「自転車傷害特約・人身傷害交通乗用具事故特約」
個人賠償責任特約だけでは、事故を起こしたご自身やご家族自身のケガに対する治療費は一切支払われません。相手への賠償とは別に、ご自身の入院費や通院費に備えるには「人身傷害交通乗用具事故特約」や「自転車傷害特約」のセットが役立ちます。
例えば、自転車で単独転倒して骨折した場合や、走行中に車と接触して重傷を負った場面を想定してみましょう。この特約があれば、過失割合に関わらず実際の損害額を治療初期からスムーズに受け取れます。医療保険や傷害保険をすでにご契約されている場合は、補償内容を比較したうえで付帯をご検討ください。
補償される家族の範囲(同居の親族・別居の未婚の子どもまでカバー)
自動車保険の自転車特約は、記名被保険者1人の契約でご家族全員が自動的に守られる点が非常に優秀です。対象となる親族の範囲は極めて広く設定されています。
- 記名被保険者本人
- 本人の配偶者
- 同居の親族(父母・子ども)
- 別居の未婚の子ども(学生等)
実家を離れて大学へ通う一人暮らしのお子さまが自転車事故を起こした場合でも、親御さんの自動車保険の特約で手厚くカバーされます。ご家族それぞれが別々に自転車保険を契約する手間を省き、家計全体の出費を最小限に抑える設計が完成します。
自動車保険の自転車特約 vs 単独の自転車保険|どっちがお得?違いを徹底比較
自転車の保険を検討する際、自動車保険への特約追加と単独の自転車保険加入のどちらを選ぶべきか迷う方が大勢いらっしゃいます。保険料の負担額だけでなく、更新手続きの手間や事故対応サービスの質にも違いが見られます。両者の特性を一覧表で整理しました。
【比較表】保険料・補償内容・手間の違い一覧
両者の主な違いを以下の表にまとめました。
| 比較項目 | 自動車保険の自転車特約 | 単独の自転車保険 |
|---|---|---|
| 月額保険料の目安 | 約150円〜300円前後 | 約300円〜700円前後 |
| 賠償補償の限度額 | 1億円〜無制限が主流 | 1億円〜3億円程度 |
| 補償対象となる範囲 | 本人と同居親族・別居の未婚の子 | プランにより本人限定または家族型 |
| 自身のケガの補償 | 人身傷害の特約追加で対応 | 基本プランに定額補償が標準付帯 |
| 契約・更新の手続き | 自動車保険の満期時に一括管理 | 個別に毎年の継続手続きが必要 |
比較表で確認できるように、保険料の割安さや管理のしやすさの面では自動車保険の特約に大きな強みがあります。一方で、自身の入院日額給付を手軽に確保したい場合は単独保険にも一定のメリットが存在します。
特約を選ぶメリット(保険料が割安・管理が一本化できる)
自動車保険の特約を選ぶ最大のメリットは、圧倒的なコストパフォーマンスと契約管理の負担軽減です。月額わずか数百円の追加保険料で家族全員を無制限の賠償補償で包み込めます。一家で4台の自転車を保有していても、特約が1つあれば家族全員がカバーされます。さらに、保険の満期時期や支払口座が自動車保険と完全に一本化されるため、更新忘れによる無保険状態を防止できます。家計の固定費を削りつつ手厚い安心を確保したい世帯には、特約の付加が最適な選択肢となります。
特約を選ぶデメリット・注意点(自動車保険を解約・見直すと消滅するリスク)
特約を選択する際には、自動車保険本体と運命を共にする点に十分な注意を払ってください。特約は主契約である自動車保険にぶら下がっているため、主契約を解約すると同時に特約の効力も消えてしまいます。例えば、車を手放して自動車保険を解約したときや、車検切れで契約を一時中断したときに自転車の補償も失われます。また、会社都合等で他社へ保険を乗り換える際、特約の付帯を漏らしてしまうトラブルも相談現場で散見されます。生活環境の変化で自動車を手放す予定がある方は、解約のタイミングに合わせた補償の再設計を忘れないでください。
単独の自転車保険が向いている人とは?
自動車を所有しておらず自動車保険の契約がない世帯には、当然ながら単独の自転車保険が第一の選択肢となります。また、万が一の自損事故に備えて、通院1日あたり数千円の定額給付金を手軽に受け取りたいシニア世代にも適しています。さらに、一部の単独自転車保険には、自走不能時に自転車を搬送してくれるロードサービスが付帯している商品も登場しています。日常的に数十キロの距離を走るサイクリストの方や、愛車のトラブル現場からの搬送を望む方は、単独型の手厚いサービスを検討してみましょう。
契約前に必ず確認したい!プロが教える3つのチェックポイント
自転車特約の加入手続きを進める前に、損害保険の基本ルールに基づいた確認事項が3点あります。無駄な保険料の二重払いを防ぎ、万が一の事故現場で頼りになる補償を確保するために、以下の要点をしっかり押さえておきましょう。
1. 火災保険やクレジットカードとの「補償の重複」はないか
個人賠償責任特約は、すでに加入している火災保険やクレジットカードの付帯保険と補償が重複しやすい性質をもちます。損害保険の賠償責任補償は実際の損害額を限度に支払われる実損払いが原則であるため、2社で特約を結んでいても保険金は二重に受け取れません。例えば、火災保険で賠償限度額無制限の個人賠償特約に加入していれば、自動車保険で重ねて加入する必要性は極めて低くなります。まずはご家庭の保険証券をすべて並べ、個人賠償特約の有無と補償限度額を点検してください。
2. 万が一のときに頼れる「示談代行サービス」が付帯しているか
自転車事故を起こしてしまった際、当事者同士の交渉は精神的にも大きな負担となるため、示談代行サービスの有無は極めて深刻な問題です。示談代行サービスが付帯していれば、保険会社の専任担当者が相手方や相手の保険会社と直接交渉を引き受けてくれます。自動車保険に付帯する個人賠償特約には、ほぼ標準で国内事故の示談代行サービスがセットされています。相手方との感情的なもつれを避け、法的な根拠に基づいた円滑な過失割合の決定を目指すためにも、示談代行が付帯されているか必ず契約内容を確認してください。
3. 自転車事故で特約を使っても「自動車の等級」は下がらない(ノーカウント事故)
自転車事故で特約から保険金の支払いを受けた場合でも、自動車保険のノンフリート等級には一切影響しません。個人賠償責任特約や人身傷害の交通乗用具特約の使用は、保険業界で「ノーカウント事故」として扱われます。例えば、今年度に自転車特約から相手へ1,000万円の賠償金を支払った場合でも、翌年の自動車保険は無事故と同じように1等級上がります。自動車保険の等級ダウンや翌年の保険料高騰を心配して保険金請求をためらう必要は全くありませんので、安心して特約をご活用ください。
自動車保険の自転車特約に関するよくある質問(FAQ)
保険相談の現場でお客様から頻繁に寄せられる疑問について、営業のプロとして実践的な見解をまとめました。契約後の認識違いを防ぐために、疑問点をあらかじめ解消しておきましょう。
Q. 会社や学校で加入を義務付けられている場合、この特約で証明書は発行できる?
学校や勤務先から提出を求められる「自転車保険の加入証明書」は、ご契約中の損害保険会社へ依頼すれば速やかに発行できます。自動車保険の保険証券そのもののコピーでも、個人賠償責任特約の記載があれば受理されるケースが大半を占めます。近年は各保険会社の契約者専用ウェブサイトから、特約加入を証明するPDF書類を即日ダウンロードできる体制も整っています。提出期限が迫っている場合でも慌てず、まずは保険会社のマイページを確認するか担当代理店へ連絡を入れてみてください。
Q. 電動アシスト自転車やロードバイクでの事故も補償対象になる?
一般的な電動アシスト自転車や競技用のロードバイク、クロスバイクによる事故であっても、特約の補償範囲にしっかり含まれます。道路交通法上の「自転車(軽車両)」に該当する車両であれば、車種やタイヤの太さを問わず補償の対象となります。ただし、モーターの力のみで自走するモペット(ペダル付き原動機付自転車)や特定小型原動機付自転車は、自転車ではなく原動機付自転車の扱いとなります。これらは原付向けの特約や個別保険が必要となりますので、車両の区分には十分にご注意ください。
Q. レンタサイクルやシェアサイクルの利用中の事故も補償される?
街中のシェアサイクルや旅先でのレンタサイクルを運転中に起こした事故でも、自動車保険の自転車特約で問題なく補償されます。特約の補償対象は「被保険者自身が自転車を運行・管理している状態」を基準に判定されるため、車両の所有者が誰であるかは問われません。友人から一時的に借りた自転車で走行していた場合でも、同様に賠償補償が適用されます。シェアサイクルの利用料金に含まれる補償限度額だけでは不安が残る場合でも、ご自身の特約が二重のセーフティネットとして機能します。
まとめ|自動車保険の特約を上手に活用して、家族全員の自転車安心対策を
自動車保険の自転車特約は、手頃なコストで家族全員の賠償責任を無制限にカバーできる非常に合理的な防衛策です。単独の自転車保険を家族分契約するよりも保険料を大幅に削減でき、更新管理の負担も一気に解消されます。特約付帯の判断を進める際は、以下の3点を再確認してください。
- 火災保険等との重複点検
- 示談代行サービスの付帯確認
- ケガ補償特約の必要性検討
特約を使っても翌年の等級に影響しないため、万が一の際にも気兼ねなく頼れる強力な味方となります。まずはご加入中の自動車保険証券をお手元に用意し、特約の付帯状況を確認してみましょう。