車の利用頻度が低く「毎年の保険料が高すぎる」とお悩みではありませんか。満期案内を前に補償を削りすぎて、万一の事故時に保険金が出ない事態に怯える読者もいらっしゃいます。 年間走行距離が短い方であれば、「走る分だけ」の契約体系を選ぶ形が有効な選択肢です。現状の整理、必要な補償の仕分け、同条件による見積もり比較の3手順を踏めば、必要な安心を守り抜いたまま無理のない固定費削減につながる可能性があります。後悔のない選び方を客観的に整理しました。
「走る分だけ」自動車保険の仕組み|保険料を抑えられる理由
自動車保険の「走る分だけ」は、走行距離に応じて保険料が変動する合理的な契約方式です。年間走行距離が短いドライバーほど事故に遭う確率が下がる統計に基づき、保険料を抑えられる設定が用意されています。算出方式には主に2つの流れが存在し、それぞれの特徴を把握して契約先を比較しましょう。
走行距離が短いほど事故リスクが低い料金システム
車に乗る時間が短ければ、道路上で事故に巻き込まれる確率も低下します。損害保険各社はこの客観的なリスク格差を料金に反映させ、走行実態に見合った保険料設定を提示しています。
- 走行実態に応じた合理的な料金設計
- 短距離運転者向けの設定区分
- 事故発生率の低さを反映した料率算出
年間の運転頻度が週末の買い物や近隣への送迎に限られる場合、毎日長距離を通勤する車と同じ保険料を支払う必要はありません。走行実態に見合った区分を選択する姿勢が、家計への負担軽減につながる可能性があります。
「過去実績型」と「予定申告型」の2つの算定方式
走行距離の算定方法には、過去1年間の実走距離を基準にする方式と、契約期間中の予測距離をあらかじめ申告する方式があります。契約形態の違いを事前に把握しておきましょう。
| 算定方式 | 詳細・ポイント |
|---|---|
| 過去実績型(SBI損保等) | 過去1年間の実走行距離実績を基に翌年の保険料を算出する方式 |
| 予定申告型(アクサ・ソニー損保等) | 契約期間中の年間予想最大走行距離をあらかじめ設定する方式 |
走行距離が毎年安定している家庭には、過去の実績を申告するSBI損保などの形式が適しています。一方、今後の利用環境が変化する予定なら、予想走行距離を申告するアクサダイレクトやソニー損保などのプランを検討しましょう。
申告距離を超えそうな場合の補償と手続き
契約時に申告した距離を超えて運転した場合の事故対応について、不安を抱く方が大勢いらっしゃいます。超過時の取扱いは各保険会社の約款や契約条件によって細かく規定されています。超えそうだと判断した段階で、速やかに契約内容を確認しましょう。
超過時の補償は各社の契約条件により異なる基本ルール
契約時の申告内容や利用実態、事後の通知状況によって、事故時の補償の取扱いは各社で分かれます。連絡なしで事故が起きた場合でも必ず全額支払われる保証は存在しません。
- 契約時の申告が正確であったかの確認
- 予想距離増加時の通知義務の有無
- 必要な変更手続きと差額精算の実施
走行距離が申告の上限に達しそうなときは、保険会社のマイページや窓口へ早めに連絡を入れてください。所定の変更手続きを完了させれば、契約条件に応じた安心な補償体制を継続できます。
超過対応と手続きの確認ポイント
予定申告型を採用する保険会社では、走行距離区分の引き上げ手続きや差額保険料の精算方法が定められています。加入先ごとの規定をあらかじめ確かめておきましょう。
| 保険会社の規定例 | 詳細・ポイント |
|---|---|
| アクサダイレクト | 予想が変わった段階で変更手続きを進め残存期間の差額を精算 |
| ソニー損保(2年目以降) | 適用条件を満たす継続契約では超過時の連絡や差額支払いが不要 |
ソニー損保の「こえても安心サービス」は、2年目以降の継続契約など所定の条件を満たした場合に適用される制度です。新規加入時やすべての契約に自動付帯されるわけではない点に留意してください。
条件を満たした場合に適用される「くりこし割引」の仕組み
予定申告型で契約した走行距離よりも実際は走らなかった場合、翌年の契約でお得になる制度が存在します。ソニー損保などの一部の会社では、余った距離を翌年の継続保険料から割り引く制度を用意しています。
- 未走行距離1,000km以上等の適用条件
- 満期時のオドメーター値申告の必要性
- 翌年の継続契約保険料からの自動割引
くりこし割引は現契約の保険料が手元に戻る返金制度ではなく、翌年も同じ会社で継続する場合に割引される仕組みです。契約途中の変更履歴や使用目的によって対象外となる場合もあるため、適用条件を事前に確認しておきましょう。
「走る分だけ」を検討する利点と適した契約者の特徴
走行距離に応じた自動車保険は、特定の利用パターンのドライバーに対して保険料を抑えられる利点があります。契約内容の無駄を省きながら十分な補償を確保したい方は、日頃の利用環境と合致しているか確認してください。
短距離走行のドライバーが保険料を抑えられる理由
車の利用が近隣での用足しに限られる場合、年間の総走行距離は短くまとまります。例えば週1回の買い物で往復10km、月1回のレジャーで往復150km走る生活環境なら、年間の走行距離はおよそ2,300kmと試算できます。
- 近隣スーパーへの週1〜2回の買い物利用
- 最寄り駅や習い事への送迎メインの利用
- 休日に近郊へ出かける程度のサンデードライバー
上記のような利用環境では、短距離向けの区分選択により、保険料負担を抑えられる可能性があります。普段の運転頻度と往復距離を掛け合わせ、年間の目安を概算してみましょう。
補償を手厚く保ったまま固定費を見直す工夫
保険料を抑える目的で、自己負担額(免責金額)を過度に引き上げたり必要な補償を削ったりする判断は避けるべきです。「走る分だけ」の区分設定を活用すれば、充実した補償を維持したまま支出を調整できます。
| 見直しの項目 | 詳細・ポイント |
|---|---|
| 維持すべき補償 | 対人・対物賠償無制限の確保と弁護士特約の重複確認 |
| 見直すべき項目 | 過剰に広げていた年間走行距離区分を実態に合わせて適正化 |
弁護士費用特約は弁護士への依頼費用や法律相談費用を補償する特約であり、示談交渉の全面一任を無条件で約束する制度ではありません。家族の既存契約との重複や限度額を確認した上で、賢く付帯させましょう。
契約前に確認したい注意点
「走る分だけ」の料金システムには多くの魅力がある一方、利用状況によっては他社プランと比較して割安にならない場合もあります。契約後に後悔しないために、事前に把握しておくべき注意点を整理しておきましょう。
走行距離が長い場合も複数社での比較が不可欠
長距離を通勤で走る方やドライブの頻度が高い方は、走行距離区分による料率設定の影響を強く受けます。ただし、実際の保険料は年齢や等級、車種、補償内容によって総合的に決まるため、一概に特定距離で割高と断定はできません。
- 片道20km以上の日常的な車通勤
- 年間走行距離が長いヘビーユーザー
- 走行距離区分を問わない定額型プランとの比較
長距離を運転する生活環境であっても、ダイレクト型各社や走行距離無制限プランを並べた見積もりの取得が有効です。条件を揃えて試算すれば、最も納得できる料金水準が明確になります。
環境変化に伴う手続きと契約条件の変更
子どもの免許取得や転職などに伴い、車の使用環境が急変する場面があります。走行距離の増加だけでなく、運転者の範囲や年齢条件の変更手続きを忘れないよう注意を払ってください。
| 変動要因 | 詳細・ポイント |
|---|---|
| 家族の運転開始 | 子どもの運転開始に伴う運転者限定および年齢条件の変更確認 |
| 通勤形態の変更 | 使用目的(日常・レジャーから通勤・通学)と距離区分の変更 |
子どもが車を運転し始める場合、走行距離の区分引き上げだけでなく年齢条件の変更を怠ると事故時に補償を受けられなくなります。家族の生活様式が変わったときは、契約内容全体を点検してください。
安さのみを優先して特約やサービスを軽視するリスク
保険料の安さだけに目を奪われ、事故対応で頼りになる必要な補償を外してしまうのは本末転倒です。表面的な支払額だけでなく、ロードサービスの搬送距離や事故受付拠点の充実度も総合的に評価しましょう。
- ロードサービスの無料レッカー搬送距離の確認
- 24時間事故受付や現場急行サービスの有無
- 自己負担額(免責金額)の設定バランスの確認
万が一の自走不能トラブルや事故の際、契約者を強力にサポートしてくれるのは現場対応力です。目先の見積もり金額にとらわれず、有事のサポート体制を重視して加入先を選定してください。
「走る分だけ」を採用する保険会社の選定基準
走行距離を保険料に反映させる損害保険会社は複数存在し、細かな区分設定やサービス内容に違いが見られます。実際の運転実態に最も合致する1社を見つけるための判断基準を把握しておきましょう。
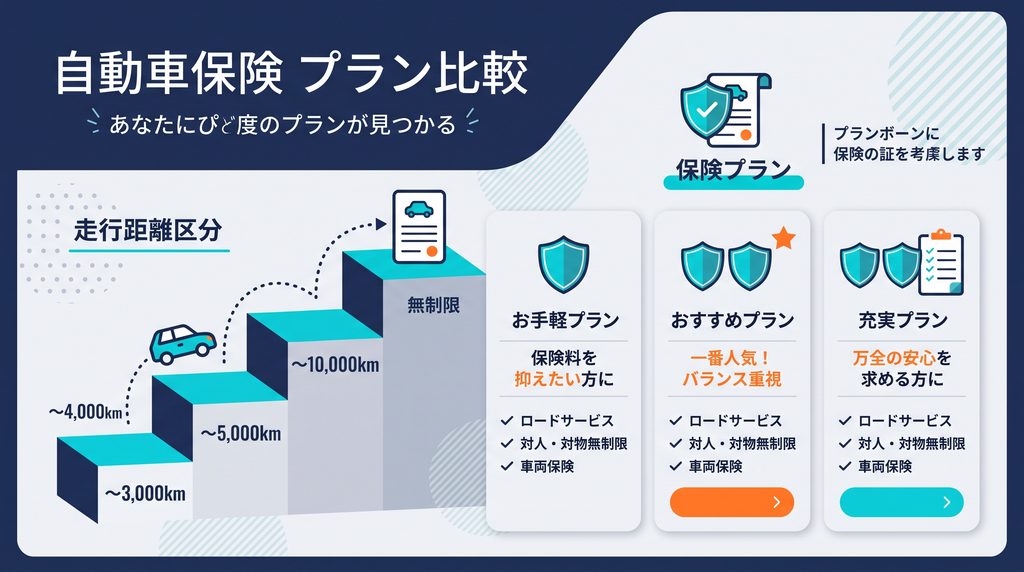
走行距離区分の設定と料率設計の確認
保険会社によって設定されている走行距離の区分幅はさまざまです。例えばソニー損保では3,000km以下から無制限まで7段階の区分が設けられており、各社で刻み方や料率の傾斜が異なります。
| 確認すべき要素 | 詳細・ポイント |
|---|---|
| 走行距離の刻み幅 | 各社が設定する区分境界と普段の走行予測値との合致度 |
| 超過時の対応方針 | 契約期間途中の超過申告手続きと精算方法の明確さ |
年間の予測走行距離がちょうど区分の境界付近にある場合、保険会社ごとの区分設定の違いによって支払額に差が生じる場面があります。各社の試算画面で複数の距離区分を入力し、無理のない設定を見極めましょう。
予定申告型と過去実績型の特徴比較
契約時の申告方法や日頃の管理スタイルを基準に、どちらの算定方式を採用している会社かを確認する視点が役に立ちます。生活様式に合わせた選択をおすすめします。
- 過去1年間の走行実績を基に申告する過去実績型
- 向こう1年間の予測を基に申告する予定申告型
- 未走行距離の翌年割引条件の有無
過去実績型であっても過去1年間の実走距離を正しく把握する必要があるため、メーター確認そのものが不要になるわけではありません。契約者にとって手続きを進める負担が少ない方式を採用している保険会社を選択してください。
失敗を防ぐ切り替え・見直しの3手順
自動車保険の見直しを成功させるには、論理的な順序でステップを踏むやり方が確実です。焦って個別の保険会社と契約を結ぶ前に、以下の3つの手順に沿って準備を整えていきましょう。
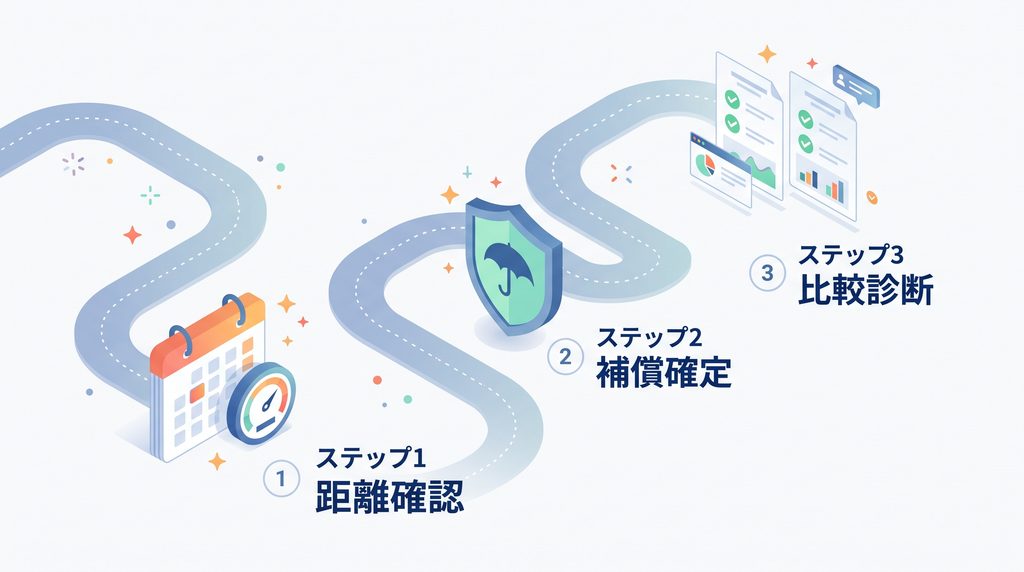
手順1: 年間走行距離の概算確認
まずは現在の愛車が年間どれくらいの距離を走っているかを把握します。直近の車検証記載の距離から経過月数で年換算したり、給油レシートや過去の記録を照合したりすれば、おおよその年間走行距離が判明するはずです。
- 車検証記載の走行距離からの年換算計算
- 月間の給油量や走行ペースからの推計
- 見積もり用の概算と契約時の累計値申告の区別
見積もり段階では1km単位の厳密さを求める必要はなく、年間およそ4,000kmといった概算で差し支えありません。ただし契約時にはオドメーターの累計距離数値を正確に申告する義務がある点に留意してください。
手順2: 削らない基本補償の確定
保険料の節約を試みる際も、他者への賠償責任に関わる根幹部分は決して妥協してはいけません。万一の重大事故で多額の賠償義務が生じた際、生活の破綻を防ぐ防壁となる補償を最優先で確定させます。
| 補償項目 | 詳細・ポイント |
|---|---|
| 対人賠償保険 | 相手方を死傷させた場合の補償として無制限を設定 |
| 対物賠償保険 | 相手の財物に損害を与えた場合の備えとして無制限を設定 |
| 弁護士費用特約 | 相談費用や着手金を補償するために重複確認の上で付帯 |
上記で整理した基本補償をしっかりと固定した上で、自己負担額の設定や走行距離区分を見直していきましょう。この順序を守る姿勢が、万一の事故時にも後悔しない堅実な契約につながる道筋です。
手順3: 同一補償条件での一括見積もり比較
確定させた補償条件をそのまま揃え、走行距離連動型を扱う複数のダイレクト損保で一括見積もりを取得します。条件を統一した比較により、純粋な保険料の安さとサービス内容の優劣が浮き彫りになります。
- 補償内容・特約条件を完全に一致させて試算
- 各社の走行距離区分と適用保険料を横並びで比較
- ロードサービス拠点数や事故受付対応力の確認
見積もり結果を見比べた際、現在の契約内容のほうが手厚く納得感が高いと判明したなら、無理に乗り換えず現状維持を選ぶ判断も立派な結論です。納得できる根拠をもとに、最適な保険を選択してください。
よくある質問
走行距離に応じた自動車保険に関して、契約検討者から頻繁に寄せられる疑問と実務上の回答をまとめました。不安の解消に役立ててください。
申告距離と実走行にズレが生じた場合の補償への影響
契約時の予測と実際の走行距離に差が生じる事態は誰にでも起こり得ます。ただし、事故時の補償の可否は契約時の申告が正確であったかや、超過に気づいた後の通知義務を果たしていたかによって判断されます。
- 契約時の正しい使用実態申告の前提
- 超過見込み時における速やかな保険会社への連絡
- 規定に応じた差額精算手続きの完了
オドメーターの数値が契約区分の上限に達しそうだと気づいた段階で、速やかに保険会社へ相談を入れましょう。放置せず早めに変更手続きを済ませておく姿勢が、トラブルを未然に防ぐ確実な対処法です。
生活環境の変化で利用頻度が増えたときの対応
転勤や子どもの通学補助などにより、年度の途中で走行距離が急増するケースは珍しい話ではありません。契約期間中であっても、走行距離区分の変更手続きは各社の所定窓口で受け付けられています。
| 手続きの流れ | 詳細・ポイント |
|---|---|
| 変更申請 | ウェブサイトや電話窓口から新しい走行距離区分を申告 |
| 差額精算 | 保険会社の規定に基づき残存期間に応じた差額保険料を精算 |
生活スタイルの変化に合わせて契約内容を更新すれば、補償の空白期間を生じさせずに車を運転し続けられます。手続方法や変更の効力発生日は会社ごとに異なるため、案内を確認して進めましょう。
テレマティクス保険との違い
専用の通信車載器やスマートフォンアプリを活用するテレマティクス保険には、走行距離に連動する型(PAYD)と運転行動に連動する型(PHYD)があります。それぞれの着眼点の違いを整理しておきましょう。
- 走行距離連動型(PAYD)は走った「距離」を計測して反映
- 運転行動連動型(PHYD)は「急加減速の少なさ」等をスコア化
- 安全運転傾向に応じて保険料の割引や還元を判定
走行距離連動型も通信機器を用いる場合はテレマティクス保険の一形態に分類されます。普段の走行頻度や安全運転傾向、機器設置の手間を考慮し、最も納得できる保険商品を見極めてください。
まとめ: 走行距離に合わせたプランで適正な保険料へ
自動車保険の「走る分だけ」は、車の使用頻度が少ないドライバーにとって無駄な固定費を抑えられる可能性がある選択肢です。万一の事故に備える基本補償を無制限で確保したまま、走行距離の区分を実態に合わせれば、家計の負担を軽減できる場合があります。
現在の年間走行距離を概算した上で、同一の補償条件を揃えて各社の見積もりを比較してみましょう。実際の走行状況に見合った適切なプランを選び、安心で経済的なカーライフを実現してください。