自動車保険の更新案内が届き、保険料の負担感に悩むドライバーは多い状況です。車両保険を外せば固定費は下がりますが、事故時に手出しの修理費が増える不安も残ります。全損時に自己資金のみで再購入できない場合や、ローン残債が大きい場合は加入を推奨します。反対に、協定保険価額が低く、生活予備費とは別に買い替え資金を確保できる場合は不要と判断可能です。現状把握、補償範囲の精査、同条件での比較から成る3つの手順で、安心と家計のバランスを整えましょう。客観的な実務知識をわかりやすく解説します。
車両保険は必要?適した補償がわかる判定基準
車両保険の要否は、愛車の経済的価値やローン残債、家計の余力によって分かれます。一律の基準で判断するのではなく、各家庭の状況に照らし合わせた選択が求められます。検討にあたって指標となる基準を整理しましょう。
加入を検討すべき状況と不要と判断できる基準
愛車の価値や生活環境によって、選択すべき方向性は明確に分かれます。不測の事故による家計破綻を避ける目的があるためです。加入の検討を推奨する主な基準は以下の通りです。
- 生活予備費以外に買い替え資金がない
- ローン残債が車両価額を上回る状況
- 通勤や通院に車が不可欠な生活
- 修理費用の突発的な捻出が困難
生活防衛資金とは別に車両復旧費を確保できない場合は、加入を前向きに検討してください。万が一の全損事故でも移動手段の確保や債務返済を支える備えとなり、日々の運転における不安も和らぎます。
車両保険金額・残債・生活予備費から選ぶ総合判断
車両保険の加入判断は、単なる初度登録年数だけでなく、複数の要素を組み合わせて判断します。古い年式の車両であっても市場価値が高い場合や、買い替え費用を準備できない場合もあるためです。
| 検討項目 | 加入を推奨する目安 | 不要を検討できる目安 |
|---|---|---|
| 協定保険価額 | 新車や市場価値が高い車両 | 保険金額が極めて少額な車両 |
| ローン残債 | 保険金額を上回る残債が存在 | 完済済みまたは残債なし |
| 自己資金の状況 | 生活防衛費のみで予備費が僅少 | 車専用の買い替え資金を確保 |
| 代替手段の有無 | 公共交通機関がなく車が不可欠 | 他車利用や交通網が充実 |
年式は判断材料の1つに過ぎず、保険会社が設定する協定保険価額と追加保険料のバランスが判断の軸となります。なお、車両保険金額は一般的な買取査定額と必ずしも一致しません。さらに、車両保険はローン残債そのものを補償する仕組みではないため、保険金額と残債の差額リスクも事前に把握してください。
一般型と限定型の違い|補償範囲と保険料のバランス
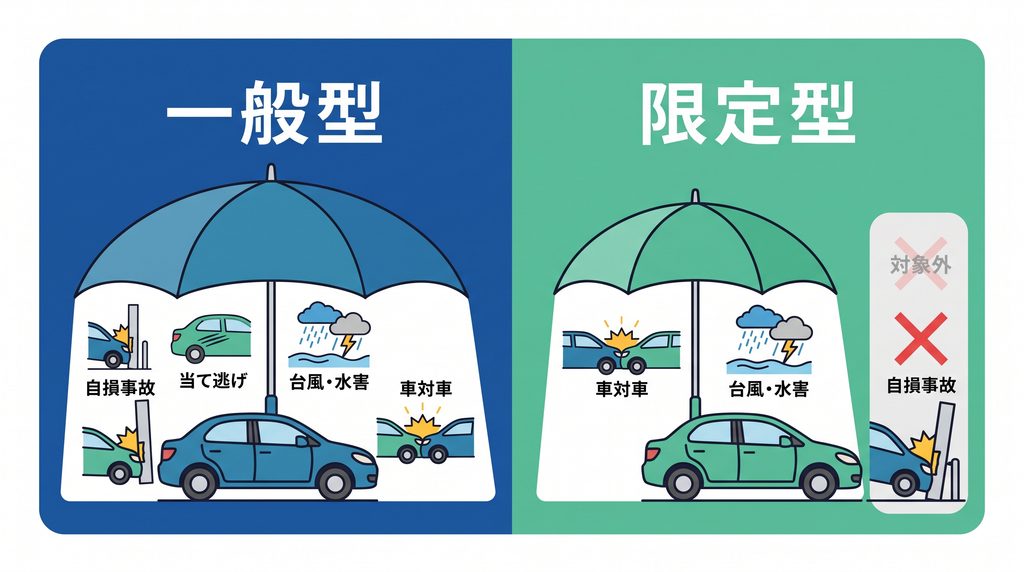
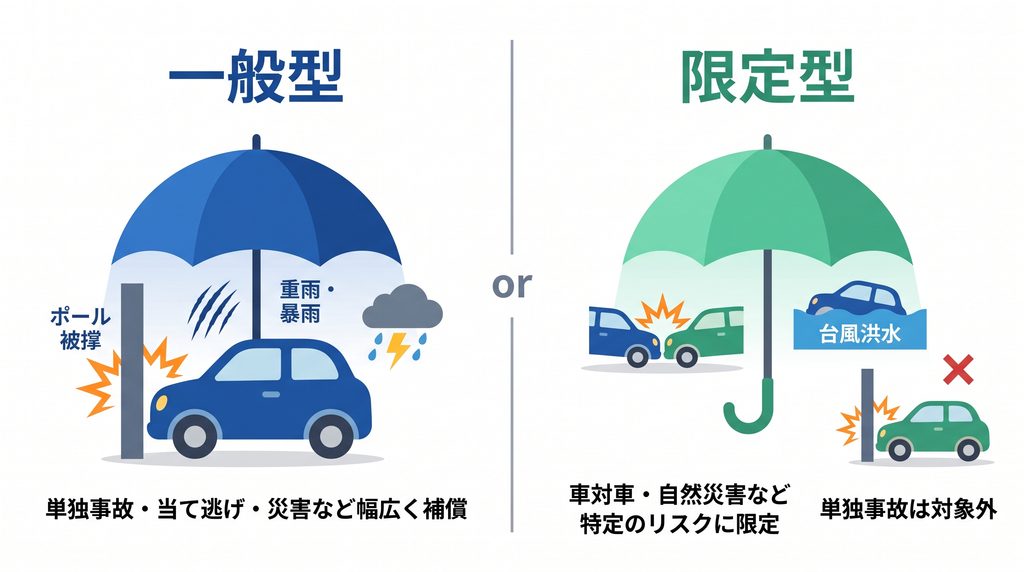
車両保険には、幅広い事故を補償する一般型と、対象事故を絞った限定型が存在します。名称や補償の詳細は保険会社や商品によって異なります。それぞれの特徴や補償範囲の違いを正しく把握しましょう。
単独事故や当て逃げ事故における補償区分の違い
電柱やガードレールへの衝突といった単独事故は、一般型でのみ補償対象となる設計が一般的です。一方、相手不明の当て逃げ事故は、限定型では対象外となる商品が多いものの、ソニー損保のエコノミー型や損保ジャパンの車対車・限定危険のように補償対象に含む商品も存在します。保険始期や商品改定によっても扱いが分かれます。契約前に対象範囲の約款を必ず確認してください。
事故類型ごとの補償範囲と比較
補償範囲を限定したタイプは、一般型と比較して車両保険部分の掛け金を抑えられます。引き受ける事故リスクの範囲を限定しているためです。
| 事故原因・損害内容 | 一般型 | 限定型(エコノミー等) |
|---|---|---|
| 相手が特定できる車同士の衝突 | 補償対象 | 補償対象 |
| 電柱やガードレールへの単独事故 | 補償対象 | 対象外 |
| 相手不明の当て逃げ被害 | 補償対象 | 商品・会社により異なる |
| 台風・洪水・高潮・飛来物 | 補償対象 | 補償対象 |
| 地震・噴火・これらによる津波 | 対象外(特約要) | 対象外(特約要) |
自然災害のうち、台風や水害は多くの車両保険で対象となりますが、地震や津波による損害は一般型であっても特約付帯がない限り補償の対象外です。限定型を選ぶと車両保険部分の負担を抑えられる傾向がありますが、削減幅は車種や等級、運転者年齢条件によって変動します。自動車保険全体の支払額と照らし合わせて検討してください。
限定型と一般型の選択における着眼点
運転歴が長く自損事故のリスクが低いと判断できる場合は、限定型が有力な選択肢となります。他車との衝突や台風による水害といった想定外の被害に備えつつ、固定費を抑えられるためです。一方、運転に不慣れな方や、新車で単独事故のリスクにも万全を期したい場合は、一般型を選ぶと心強い味方になります。駐車場所の防犯性や日頃の運転ルートも考慮して判断しましょう。
車両保険を外さずに保険料を抑える見直し手法
車両保険を残したまま、毎年の保険料負担を抑える手段は複数存在します。補償を全廃して無保険状態に陥る前に、設定条件の工夫を試みましょう。見直しの現場で重視される具体的な対策を解説します。
免責金額を保険期間中の事故回数に応じて設定する工夫
免責金額とは、事故発生時に契約者が負担する自己負担額を意味します。1年間の保険期間中における事故回数に応じ、「1回目5万円・2回目以降10万円」などの設定を選ぶと、車両保険部分の掛け金を抑えられます。軽微な損傷は自己資金で対処し、大規模な損害に備える合理的な運用手法です。なお、補償対象事故による約款上の全損時には、免責金額を差し引かず車両保険金額が支払われる規定が一般的です。
補償範囲を絞った限定型への変更検討
一般型に加入中の方は、補償範囲を限定したプランへの変更を検討してください。車同士の衝突のみを対象とするプランや、盗難や台風被害も含むプランなど、会社ごとに名称や補償の組み合わせが異なります。自らの運転環境において不要と判断できる事故リスクを削り、無駄のないプランを選定してください。
ダイレクト型自動車保険の検討と相談体制の確認
代理店型の保険に加入している場合は、ダイレクト型自動車保険への移行で見積額が割安になる場合があります。代理店手数料や店舗費用が抑えられているためです。ただし、必ず安くなるとは限らず、事故対応の相談体制や提携修理工場の充実度も各社で差異があります。保険料の安さだけでなく、サポート体制も含めて比較検討を進めましょう。
愛車の車両保険の検討目安を整理したい方は判定をお試しください。
車両価額や残債、家計の状況を整理すると、検討すべき補償タイプの目安がわかります。不要な特約を省いて固定費の適正化を目指しましょう。
事故で車両保険を使った場合の等級と保険料変動
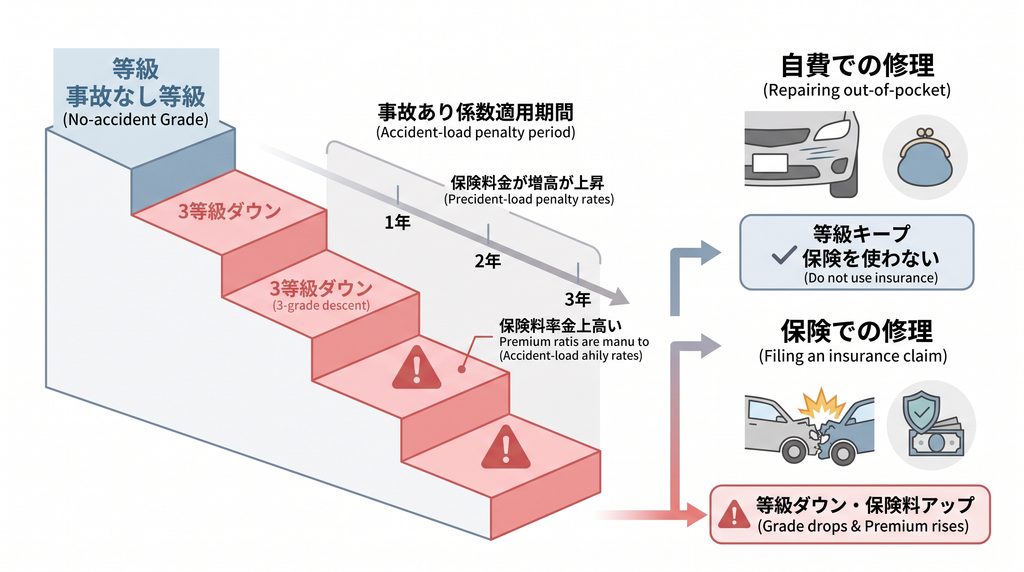
車両保険を利用すると、原則として翌年の等級が下がり、保険料が上昇する仕組みになっています。少額の修理で保険を使うと、将来の保険料増加額が受け取る保険金額を上回る場合もあります。等級制度の原則と例外を把握しておきましょう。
原則としての等級ダウンとノーカウント特約などの例外
車両保険を利用した場合、事故原因に応じて1等級または3等級下がる扱いが原則です。ただし、相手方の過失割合が100%の事故などにおいて、車両無過失事故に関する特約が適用されると、保険を使っても等級が下がらないノーカウント事故として扱われます。事故区分の原則的な分類は以下の通りです。
- 他車衝突や単独事故による3等級ダウン
- 飛び石や火災・盗難による1等級ダウン
- 所定特約の適用によるノーカウント事故
- 事故有係数適用期間の加算
例外特約が適用されない限り、等級ダウン事故では翌年以降の割引率が下がります。契約中の加入プランにノーカウント事故に関する特約が含まれているか、あらかじめ約款を確認してください。
事故有係数適用期間の加算と将来の保険料影響
等級ダウン事故を起こすと、等級の低下に加えて「事故有」の割増引率が適用されます。1年契約では通常、3等級ダウン事故1件につき3年、1等級ダウン事故1件につき1年が事故有係数適用期間として加算され、上限は6年です。事故有係数の適用期間が終了しても、無事故を継続した場合と比べて等級の進行が遅れるため、両者の保険料差がすぐには解消しない点にも留意してください。
自腹修理か保険利用かを判断する損益分岐の考え方
修理費用の多寡だけで安易に保険利用を決める姿勢は推奨しません。免責金額を差し引いた実質的な受取保険金額と、将来の保険料増加見込み額を比較して判断する必要があります。契約内容や等級によって損益分岐点は大きく変動します。保険会社へ連絡し、保険を使った場合と使わない場合の具体的な差額試算を確認した上で判断してください。
車両保険を見直す手順|安心と費用削減を両立する流れ
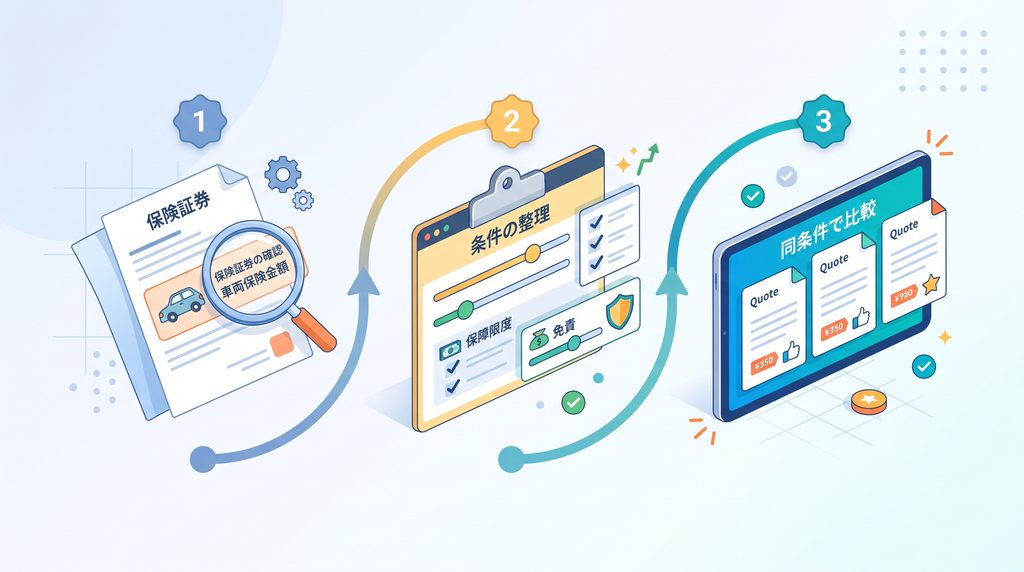
補償の質を落とさず適正な保険料へ見直すには、順序立てた現状把握が不可欠です。焦って補償を外すのではなく、段階的な確認作業を進めましょう。具体的な3つのステップを提示します。
保険証券で協定保険価額と付帯特約を確認する作業
現在の保険証券を取り出し、車両保険金額欄に記載された協定保険価額を確認してください。設定額が直近の市場価値に見合っているかを点検します。新車特約や全損時諸費用特約などが付帯している場合、保険金額を上回る支払いとなるケースもあるため、特約の付帯状況も併せて確かめましょう。
補償範囲と免責金額の条件を整理する作業
車両の価値と家計の状況を照らし合わせ、一般型か限定型かを定めます。免責金額を5万円や10万円に設定し、固定費を抑える設計を組み立ててください。生活防衛資金を脅かさない範囲で、受け入れ可能な自己負担額を設定しましょう。
同一条件で複数社を試算し比較検討する作業
補償条件を定めた後は、複数社から同一条件で見積もりを取り寄せて比較します。会社ごとにリスク細分化の基準が異なり、保険料に差が生じるためです。
- 現在の保険証券を手元に準備
- 補償範囲と免責金額の条件統一
- ダイレクト型を含む複数社の試算
- 事故対応窓口と付帯サービスの照合
条件を揃えて並べると、純粋な保険料設定やサービス体制の差異が明確になります。手厚い事故対応力を備えた上で、家計に優しい保険会社を選定してください。
まとめ|納得のいく補償内容と適正な保険料を選ぶ視点
車両保険の加入判断は、愛車の価値と手元の自己資金、車の生活依存度を踏まえて導き出す作業です。自己資金のみで買い替えが困難な場合やローン残債がある場合は、免責金額を工夫して加入を継続してください。一方、協定保険価額が低く手元の資金で対応可能な場合は、限定型への変更や外す選択も現実的な判断といえます。まずは現在の保険証券を確認し、同じ補償条件で他社の見積もりを並べてみましょう。納得のいく補償内容と適正な保険料で、愛車とのカーライフを守ってください。
現在の補償条件のまま各社の保険料を一括比較しましょう。
同一の補償内容や免責金額であっても、各社で見積もりを取ると保険料や付帯サービスに差異が出ます。手元に現在の保険証券を用意し、同条件で試算してみましょう。現在の契約の方が割安であれば、無理な変更は推奨しません。