家族や友人が車を運転する予定ができた際、現在の補償内容でカバーできるのか不安を抱く方は少なくありません。運転者の範囲から外れたまま事故が起きると保険金の支払いを受けられないおそれがある一方、不要な条件緩和は保険料の負担増につながります。
運転者の属性や利用期間によって、現在の契約条件を変更すべきか、1日自動車保険などの別手段を検討すべきかは異なります。現在の保険証券の確認、利用実態に合わせた手段の選定、運転終了後の条件復元という手順を踏み、適切な補償と過不足のない保険料のバランスを整えましょう。
自動車保険の「限定解除」とは?まず押さえるべき2つの枠組み
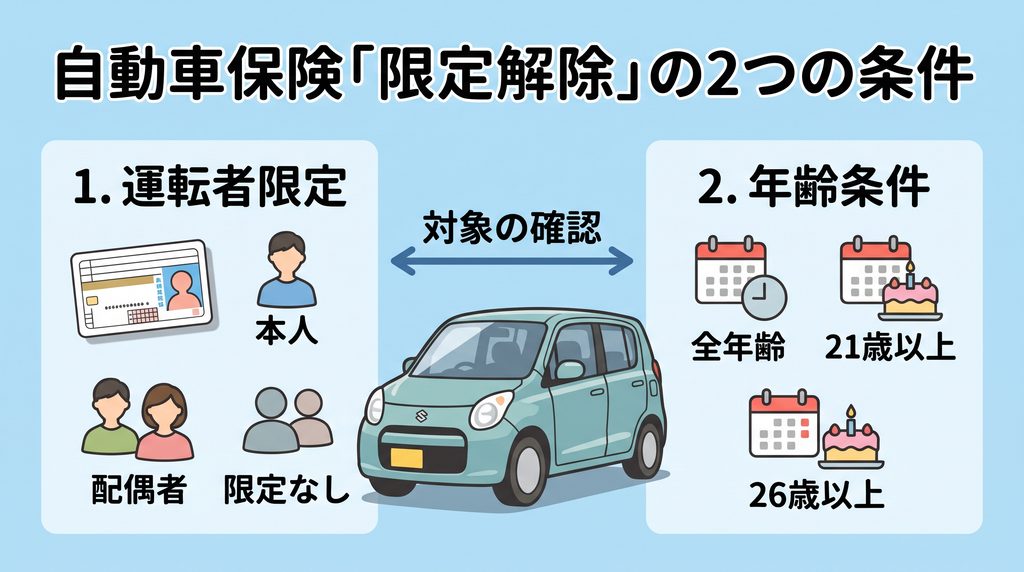
自動車保険の補償対象を広げる手続きには、運転者の範囲を広げる設定と、運転者の年齢制限を緩める設定の2種類が存在します。ご自身の契約でどちらを変更すべきか整理しないまま手続きを進めると、意図した補償が得られなかったり、不要な追加保険料が生じたりする原因となります。
① 運転者限定特約(本人・配偶者・限定なしなど)の変更
運転者限定特約は、車を運転する人物の関係性に応じて補償範囲を絞り込む仕組みです。絞り込みを緩めて対象者を広げる手続きを、実務上「限定解除」と呼びます。
- 本人限定(記名被保険者本人のみ補償)
- 本人・配偶者限定(記名被保険者およびその配偶者)
- 家族限定(取扱会社により設定がある場合)
- 限定なし(友人や知人を含む運転者)
本人限定における「本人」とは、原則として契約者ではなく記名被保険者(主にその車を使用する人)を指します。契約者と記名被保険者が異なる契約も存在するため、保険証券で記名被保険者が誰になっているかを必ず確認してください。
設定された限定区分の対象外となる人物が運転していた場合、その運転中の事故は契約の補償対象外となるおそれがあります。友人に車を貸すなど、現在の限定区分に含まれない人物が運転する予定がある場合は、事前に限定範囲を広げる手続きを済ませる必要があります。
② 年齢条件(全年齢・21歳以上・26歳以上など)の変更
年齢条件は、運転者の年齢制限を設定して保険料の割引を受ける特約です。一般的に、若い年齢区分を設定するほど保険料が高くなる傾向があります。
| 区分 | 補償される運転者の範囲(一般的な例) |
| 全年齢補償 | 年齢問わず運転者を補償 |
| 21歳以上補償 | 21歳以上の運転者を補償 |
| 26歳以上補償 | 26歳以上の運転者を補償 |
年齢条件の適用対象となる運転者は、一般的に「記名被保険者」「その配偶者(別居を含む)」「記名被保険者または配偶者の同居の親族」です。これら以外の人物(別居の未婚の子や友人など)が運転する場合、一般的な約款では契約車両の年齢条件を満たしていなくても、運転者限定特約の範囲内であれば補償対象となり得ます。
【早見表】あなたのケースはどれ?変更が必要なパターン診断
誰に車を貸すかによって、見直すべき項目は異なります。以下は一般的な個人向け自動車保険における代表例です(商品によって規定が異なる場合があります)。
| 運転する人物 | 運転者限定特約の変更 | 年齢条件の変更 |
| 同居の子ども(20歳) | 現在の限定区分に含まれなければ変更 | 一般的な区分では「全年齢補償」等へ変更 |
| 別居の未婚の子ども(20歳) | 現在の限定区分に含まれなければ変更 | 原則として変更不要(現在の年齢条件のままで補償対象となり得る) |
| 友人・知人 | 「限定なし」へ変更 | 原則として変更不要(現在の年齢条件のままで補償対象となり得る) |
同居の子どもについて、一般的な年齢条件とは別に「同居の子の年齢」を個別に設定する商品も存在します。また、家族限定特約が付帯されている場合、別居の未婚の子どもはすでに限定範囲に含まれており特約変更が不要なケースもあります。変更手続きを行う際は、加入中の保険会社の手続き画面や約款規定を確認してください。
限定を解除すると保険料はどう変わる?差額の決まり方と手続きの注意点
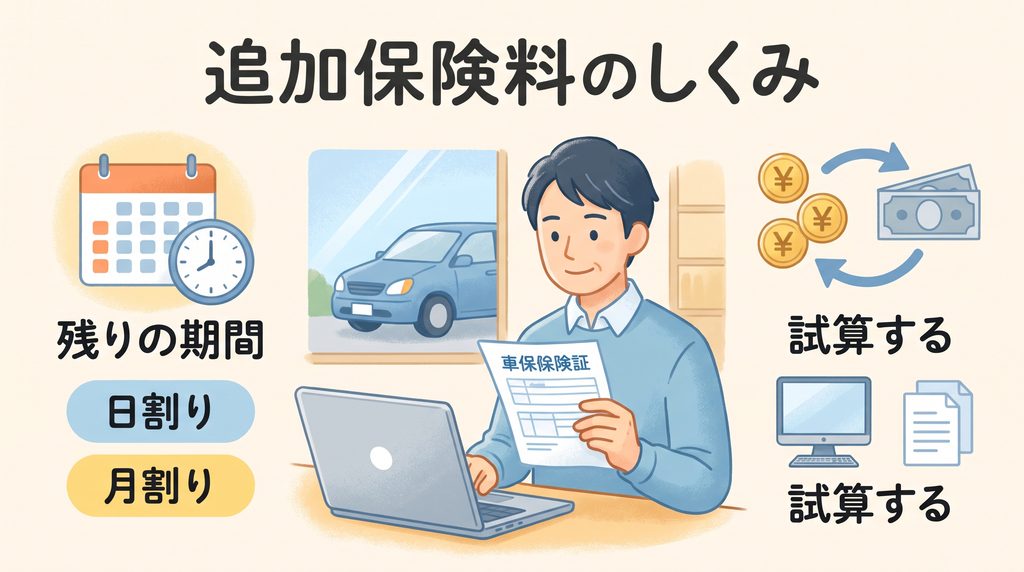
補償範囲を広げる条件変更を行うと、満期日までの残存期間に応じた追加保険料が発生します。計算単位や支払期日、変更の効力発生日時は保険会社によって異なるため、それぞれの規定を把握しておく必要があります。
追加保険料が発生する仕組みと支払方法
追加保険料は、変更適用日から保険期間の満期日までの未経過期間を基準に計算されます。年間の差額全額がそのまま請求されるわけではありません。
- 変更適用日から満期日までの残存期間で計算
- 計算単位(日割りまたは月割り)は保険会社により相違
- 支払方法は一括請求、カード決済、次回振替加算など会社ごとに指定
分割払いを契約している場合でも、変更に伴う追加保険料は分割上乗せではなく「一括での支払い」に限定している損保会社もあります。また、請求時期や対応している納付手段も保険会社ごとに定められているため、手続き時の案内画面を確認してください。
保険料差額の目安と試算の必要性
条件変更に伴う追加保険料の金額は、現在の等級、事故有期間の有無、車両保険の付帯状況、変更前後の条件差によって大きく変動します。
| 変更内容の傾向 | 保険料変動の考え方 |
| 運転者限定の緩和(本人限定から限定なし等) | 運転者の範囲拡大に伴い保険料が増加する傾向 |
| 年齢条件の引き下げ(26歳以上から全年齢等) | 若年層のリスク区分適用により保険料負担が増加する傾向 |
一律の目安金額や倍率で判断することはできません。同居の若年者が新たに運転するケースなどでは負担増が大きくなりやすいため、事前にWebマイページ等で見積もり試算を取り、実際の追加負担額を確認した上で変更を決定してください。
手続き窓口と変更の効力発生日時
条件変更の手続き窓口にはWebマイページやカスタマーセンター(電話)、担当代理店があります。窓口によって受付時間や適用開始のルールが異なります。
| 手続き窓口 | 特徴と確認事項 |
| Webマイページ | 自宅等から手続き可能。会社により当日変更の受付可否や切替タイミングが異なる |
| カスタマーセンター・代理店 | 担当者と補償範囲を確認しながら進められる。営業時間内の受付 |
「変更手続きが完了した日時」と「変更の効力が生じる日時」は必ずしも一致しません。当日指定の手続き完了直後から切り替わる会社もあれば、指定日の午前0時からの適用となる会社、あるいは翌日以降の指定となる会社もあります。また、追加保険料の払込期日(例:変更日から1ヶ月以内など)と補償の開始タイミングは別個に定められています。実際に車を動かす日時より前に効力が発生するよう、余裕を持った日程で手続きを進めてください。
運転が終わった後の条件復元
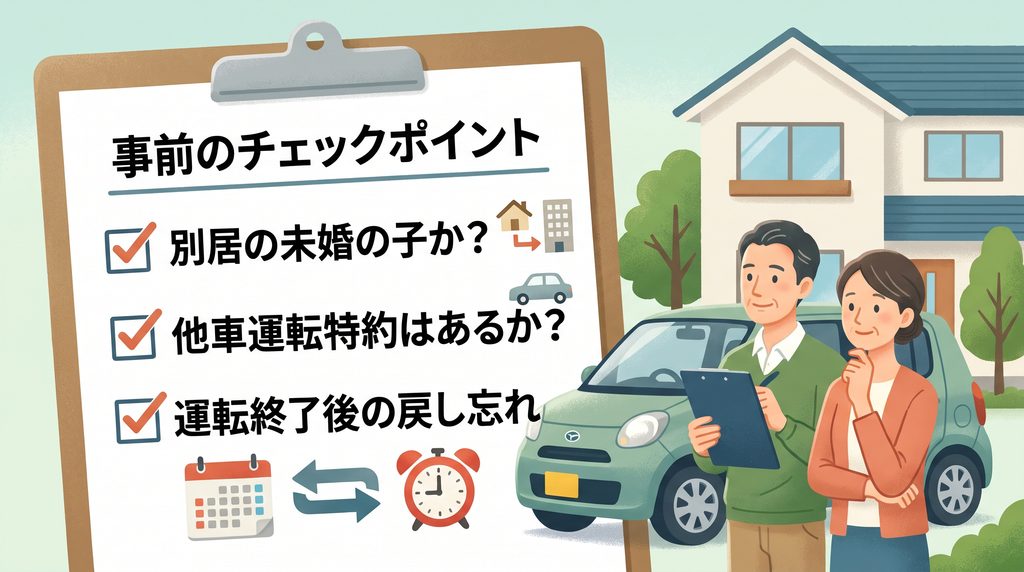
一時的な帰省などで条件を広げた場合、運転する期間が終了した後に元の条件へ戻す手続きを行わないと、不要な補償区分に対する保険料を払い続けることになります。
- 運転終了日のマイページ変更予約の可否を確認
- 手動での変更が必要な場合はリマインダー等を設定
- 条件復元に伴う返戻金(解約返戻相当)の有無や計算方法を確認
終了後に自動で元の条件へ復帰できるか、あるいは事前に復元日の予約変更が可能かは保険会社や商品によって対応が分かれます。自動で戻らない契約の場合は、カレンダーアプリへの登録など復元忘れを防ぐ対策を講じておきましょう。
1日自動車保険(ワンデー保険)と比較する際の判断基準
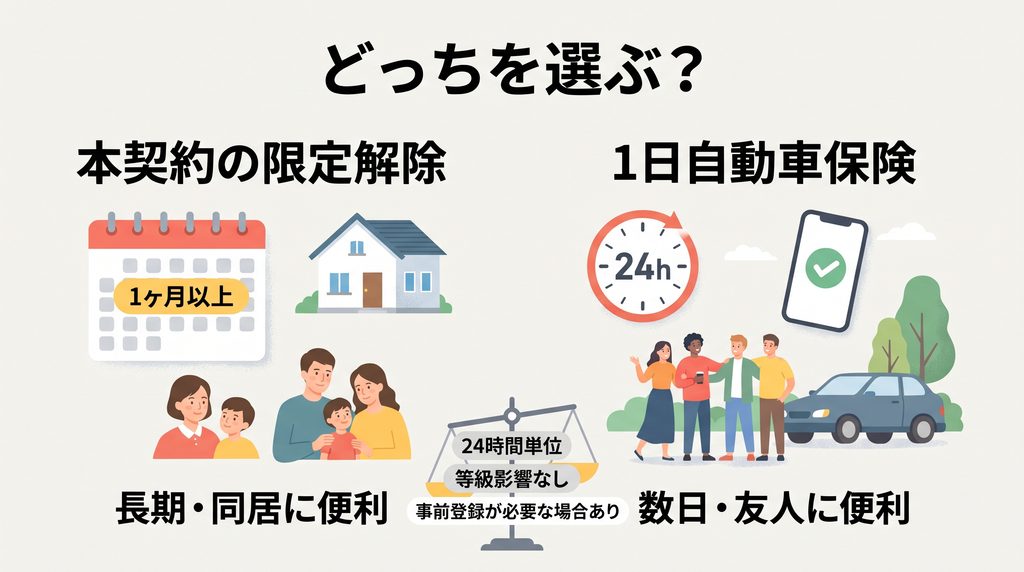
短期間だけ家族や友人に車を運転させる場面では、本契約の条件変更だけでなく、24時間単位で加入できる1日自動車保険(コンビニやスマートフォンで申込み可能な商品)との比較検討が役立ちます。
1日自動車保険の利用条件と補償内容の確認
1日自動車保険は手軽に利用できる一方、対象となる車両や加入プランに固有の制約が存在します。
- 対象車両の制限(本人または配偶者が実態上所有・使用管理する車などは対象外)
- 車両補償(借りた車の修理費)の付帯可否と免責金額の設定
- 初回利用時の事前登録期間(利用開始直前の申込みでは車両補償を選べない場合あり)
例えば、コンビニやスマートフォンで申し込める1日自動車保険では、最も安価な基本プランに対象車両の修理補償が含まれておらず、対人・対物賠償などに限定されているケースが一般的です。車両補償を付帯したプランを選択する場合、保険料が変わるだけでなく、初回のWeb申込みにおいて利用日より一定日数前までの事前登録が要件となっている商品もあります。直前に加入しようとしても希望する補償を付けられない可能性があるため、事前の規約確認が欠かせません。
限定解除と1日自動車保険の比較検討
本契約の条件変更と1日自動車保険のどちらを選ぶべきかは、単なる日数だけで判断するのではなく、補償内容を揃えた総額負担と利便性で比較します。
| 検討項目 | 本契約の条件変更(限定解除) | 1日自動車保険 |
| 費用計算 | 変更から元に戻すまでの実質的な追加保険料 | 必要日数分 × 選択プラン(車両補償の有無等)の保険料 |
| 事故時の影響 | 本契約を使用した場合、翌年度以降の等級が下がる | 本契約で保険金を請求しなければ、本契約の等級決定上の事故には数えられない |
| 車両の条件 | 契約車両そのものの補償条件をそのまま適用 | 所有関係(本人・配偶者名義の車でない等)の条件を満たす必要あり |
帰省や旅行の日数、車両補償の必要性、貸出対象となる車の名義関係を整理し、本契約を変更して元に戻すまでの追加負担と、1日保険の総額を実際に見積もって比較してください。
よくある誤認を防ぐためのチェックポイント
限定解除や他人の車の運転にまつわるトラブルを防ぐため、事前に確認しておくべき代表的なポイントをまとめました。
チェック1: 「別居の未婚の子」の定義と同居・別居の判定
「別居の未婚の子」に該当するかどうかは、一般的な日常用語のニュアンスとは異なる約款上の定義に基づきます。
- 「未婚」の定義:一般的に婚姻歴がないこと(現在独身であっても離婚歴がある場合は未婚に含まれない扱いが一般的)
- 同居・別居の判定:住民票の記載場所だけでなく、生活の拠点としての居住実態に基づき判断される
形式的に一人暮らしをしていても生活実態から同居と判断されたり、独身であっても過去に婚姻歴があったりする場合、別居の未婚の子としての例外規定が適用されないおそれがあります。判断に迷う事情がある場合は、事前に加入先損保へ実態を伝えて確認してください。
チェック2: 他車運転特約の適用範囲と補償の過不足
友人が自家用車を所有し自動車保険に加入している場合、その友人の保険に「他車運転特約」が付帯されていれば、他人の車を運転中の事故に対しても友人の保険が優先して適用される仕組みがあります。
- 運転者本人やその家族が所有・常時使用する車でないこと
- 対象となる運転者の範囲(記名被保険者やその家族など)に含まれていること
- 借りた車の車両損害に対する補償限度額や免責条件
他車運転特約があるからといって、無条件にあらゆる損害がカバーされるとは限りません。借りた車の修理費用が十分補償される契約内容になっているか、友人の保険証券や契約内容を確認した上で、不足がある場合に限定解除や1日自動車保険の追加手配を検討してください。
まとめ:現状の条件確認と最適プランの選択
自動車保険の限定解除を検討する際は、感覚で判断せず、正確な情報をもとに順を追って整理することが重要です。
- 保険証券を確認し、現在の「記名被保険者」「運転者限定特約」「年齢条件」を把握する
- 運転者の続柄・居住実態・利用目的に応じて、本契約の変更要否を判断する
- 変更前後の追加見積もりと1日自動車保険の総額を算出し、補償内容を揃えて比較する
条件を変更した後は、利用終了時の復元手続きまで視野に入れて管理を行いましょう。運転者の変更を機に家族全体の補償条件を改めて点検し、過不足のない補償体制を整えてください。