2台目の車を購入した際、自動車保険の保険料負担が増える点に悩む方は大勢います。補償を削りすぎて万が一の事故のときに十分な保険金が出ない事態も避けたいところです。結論からお伝えすると、2台目の自動車保険は「セカンドカー割引(複数所有新規)」の適用確認と「特約の重複確認」を通じて、必要な補償を確保したまま保険料を抑えられる場合があります。1台目の保険証券の確認、補償と特約の整理、同条件での見積もり比較の3ステップで納得のいく契約を選びましょう。
2台目の自動車保険はセカンドカー割引で7等級からスタート可能
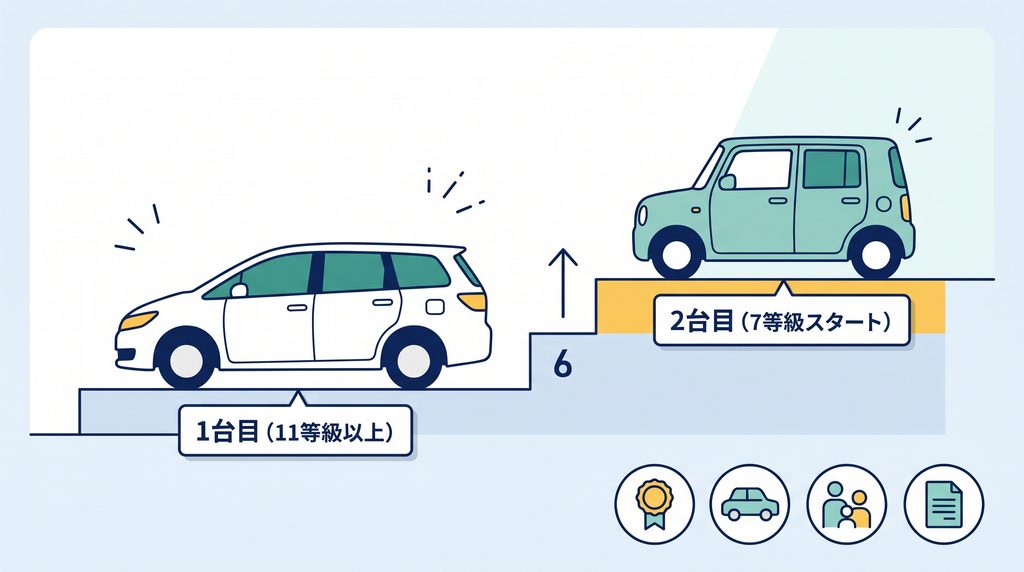
2台目の車を新たに購入して自動車保険を組む場合、一定の条件を満たせば1台目の契約実績を活かした複数所有新規特則(セカンドカー割引)を受けられます。一般的な初回契約の6等級よりも有利な7等級から開始できる仕組みは、維持費を抑える上で有用な制度です。試算例に基づく保険料の違いや、適用にあたって事前に確認しておきたい主な条件、対象外となる注意点を順番に確認していきましょう。
通常の新規6等級とセカンドカー割引7等級での保険料の差
2台目の自動車保険にセカンドカー割引を適用すると、初年度から割安な等級で契約を始められます。新規契約は原則6等級(6S等)から始まりますが、条件を満たす2台目は7等級(7S等)が適用される仕組みです。東京海上ダイレクトの試算例(2026年7月1日始期・26歳・フィット・車両保険あり等の条件における6C等級と7C等級の比較)では、割引なしの年額125,902円に対して割引ありは79,580円と試算されています。
| 比較項目 | 詳細・ポイント |
| 通常の新規契約 | 原則6等級からの開始となり初年度の割引率が低い水準 |
| セカンドカー割引適用 | 7等級からの開始となり初年度から優遇された割増引率を適用 |
| 試算額に関する注意点 | 年齢・車種・車両保険の有無等で差額が異なり同額の節約を保証する数値ではない点 |
実際の保険料や差額は契約条件によって異なりますが、1段階上の等級から進行するため2年目以降の保険料にも効果が続く仕組みです。新規加入の手続き時に適用可否を忘れずに確認してください。
セカンドカー割引で主に確認したい4つの条件
セカンドカー割引の適用にあたっては、1台目と2台目それぞれの契約条件を確認します。保険会社ごとの細則や、過去の契約の中断証明書・前契約の引き継ぎ有無によって開始等級の扱いが異なる場合もありますが、主な確認項目は4つです。手元に1台目の保険証券と2台目の車検証を用意し、以下の項目を照らし合わせてください。
- 1台目の保険等級が2台目の保険始期日時点で11等級以上
- 1台目と2台目の用途車種がいずれも自家用8車種に該当
- 2台目の記名被保険者が1台目の記名被保険者・配偶者・同居親族
- 2台目の所有者が1台目の所有者や記名被保険者等の所定範囲内
記名被保険者や所有者の判定基準における「本人・配偶者・同居親族」は、契約者ではなく「1台目の記名被保険者」を基準とした関係です。また、所有権留保付きローンや1年以上のリース契約で車検証上の所有者が販売店・リース会社の場合は、車検証の「使用者」を所有者とみなします。三井住友海上の案内でも同様の基準が示されており、事前に1台目の証券番号と名義関係を確認しておきましょう。
別居の未婚の子や法人名義で対象外となる注意点
家族が使う2台目であっても、居住関係や車検証上の所有者名義によってはセカンドカー割引の対象外となる場合があります。特に進学や就職で実家を離れた子どもが主に運転する車や、法人名義で取得する車などは条件から外れる場合があるため注意が必要です。判断を誤りがちな対象外パターンは以下の表の通りです。
| 対象外となるケース | 詳細・ポイント |
| 別居の未婚の子が記名被保険者 | 2台目の記名被保険者は1台目の記名被保険者・配偶者・同居親族に限られ別居の子は対象外 |
| 所有者が公式条件の範囲外 | 1台目の所有者本人や1台目の記名被保険者・配偶者・同居親族のいずれにも該当しない所有者名義は対象外 |
| 法人名義での車両登録 | 個人契約が前提の制度であるため法人名義の車両は対象外 |
| 原付や二輪車からの増車 | 自家用8車種に含まれないバイク等は1台目の契約実績に算入不可 |
なお、親の高い等級を子どもへ引き継ぐ手続きも、原則として親と子どもが同居中である必要があります。SBI損保の等級引き継ぎ解説や損保ジャパンの案内にある通り、別居後の子どもには原則として親の等級を引き継げないため、別居予定がある場合は同居中に保険会社へ相談してください。
1台目と同じ保険会社にまとめるか別会社にするかの判断基準
2台目の自動車保険を検討する際、1台目と同じ保険会社で追加契約するか、別の保険会社で新規契約するか迷う方は大勢います。セカンドカー割引は1台目と異なる保険会社でも条件を満たせば利用できるため、窓口を一本化する利便性と2台合計の保険料を比較して選ぶアプローチが有効です。それぞれの特徴と判断基準を確認していきましょう。
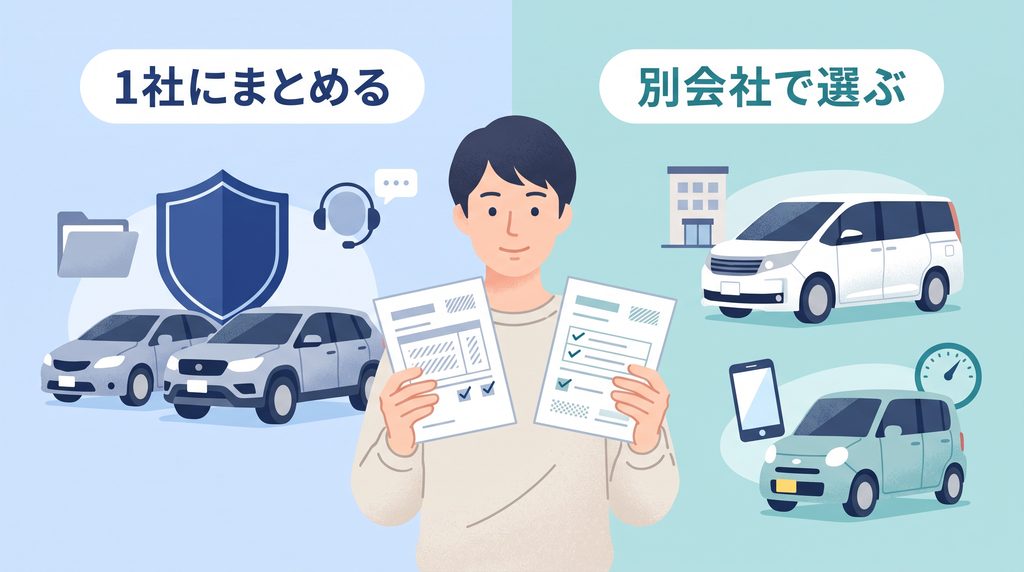
セカンドカー割引は1台目と別の保険会社でも適用可能
2台目の自動車保険は、1台目と別の保険会社で契約してもセカンドカー割引の適用を受けられます。複数所有新規特則は1台目と同一の保険会社で契約する条件を設けておらず、他社の契約実績をもとに申告が可能です。ソニー損保や東京海上ダイレクトなどのダイレクト型損保でも、1台目が他社(一部の共済を含む)で11等級以上などの条件を満たせば7等級から開始できます。
- 他社で11等級以上の契約実績があれば7等級スタートが可能
- 1台目が代理店型で2台目がダイレクト型でも割引を適用可能
- 対象となる共済の契約実績も1台目として算入可能
1台目の保険会社に縛られず、2台目の車種や利用状況に合った保険会社を選択できる仕組みです。他社で見積もりを取る際は1台目の保険証券を手元に用意して手続きを進めましょう。
同じ保険会社にまとめるメリットと複数台割引の条件
1台目と同じ保険会社で2台目を契約する利点は、契約管理の一本化と複数台向け割引制度の活用です。ただし複数台割引は同じ保険会社で契約するだけで自動的に適用されるわけではなく、契約者の一本化や記名被保険者の家族範囲などの条件を満たす必要があります。主な特徴を以下の表で確認しましょう。
| 1社にまとめる利点 | 詳細・ポイント |
| ノンフリート多数割引 | 三井住友海上の家族割など契約者統一等の条件を満たす場合に2台3%・3〜5台4%・6台以上6%を割引 |
| ダイレクト型の2台目特典 | SOMPOダイレクトのおとなの2台目割引など所定の条件達成による割引や特典 |
| 事故窓口と手続きの一本化 | 住所変更や満期管理、事故時の連絡先を1つの保険会社に集約可能 |
| 既存契約を踏まえた相談体制 | 1台目の契約内容と照らし合わせながら2台目の補償や特約を相談可能な窓口 |
2台合計の保険料差額が小さい場合は、1社にまとめて管理の手間を減らす選択肢も合理的です。現在加入中の保険会社で複数台割引の適用条件に当てはまるか確認してください。
別の保険会社を選ぶメリットと車の使い方に合わせた比較
1台目と別の保険会社を検討する利点は、2台目の使用目的や走行距離に合った料金体系の商品を選べる点です。例えば1台目が家族で遠出する普通車で、2台目が近所の買い物や送迎に使う軽自動車の場合、走行距離区分のあるダイレクト型損保などを組み合わせると保険料を抑えられる場合があります。
- 年間走行距離に応じた保険料体系のダイレクト型損保の選択
- 2台目を実際に運転する人の範囲や年齢条件に合わせた設計
- 2台目に求めるロードサービスや特約内容に応じた会社の選定
保険料は運転者の年齢や等級、車両保険の有無によって変わるため、別会社での契約でも必ず安くなる保証は存在しません。1社にまとめる場合と別会社を選ぶ場合の双方で、2台合計の保険料を試算して比較しましょう。
1台目の保険証券を見ながら重複を確認したい4つの補償・特約
2台目の見積もりを取る前に実践したい作業が、1台目の保険証券と照らし合わせる「補償・特約の重複確認」です。自動車保険には契約車両ごと個別に必要な基本補償と、1つの契約に付帯すれば家族まで対象に含まれる特約があります。家族の範囲や補償タイプ、保険金額の条件を確認した上で要否を判断したい4つの項目を整理しましょう。
2台目で補償が重なる仕組みと確認時の判断基準
一部の特約で補償が重なる理由は、補償の対象となる被保険者の範囲が「記名被保険者、その配偶者、および同居の親族(商品により別居の未婚の子を含む)」まで設定されているためです。一方で対人賠償・対物賠償・車両保険や各車搭乗中の人身傷害保険は車ごとに付帯が必要です。アクサダイレクトやソニー損保の案内でも、複数台契約時には以下の条件確認が推奨されています。
- 各車両に個別の付帯が不可欠な対人・対物・車両・搭乗中補償
- 被保険者の範囲・補償タイプ・対象事故が一致しているかの確認
- 支払限度額の合算有無と実際の損害額を上限とする支払原則の確認
補償が重複していても、1つの事故で実際の損害額を超えて二重に保険金を受け取れる仕組みは存在しません。ただし特約の種類によっては支払限度額が合算される場合もあるため、1台目の契約条件を細かく確かめてから判断してください。
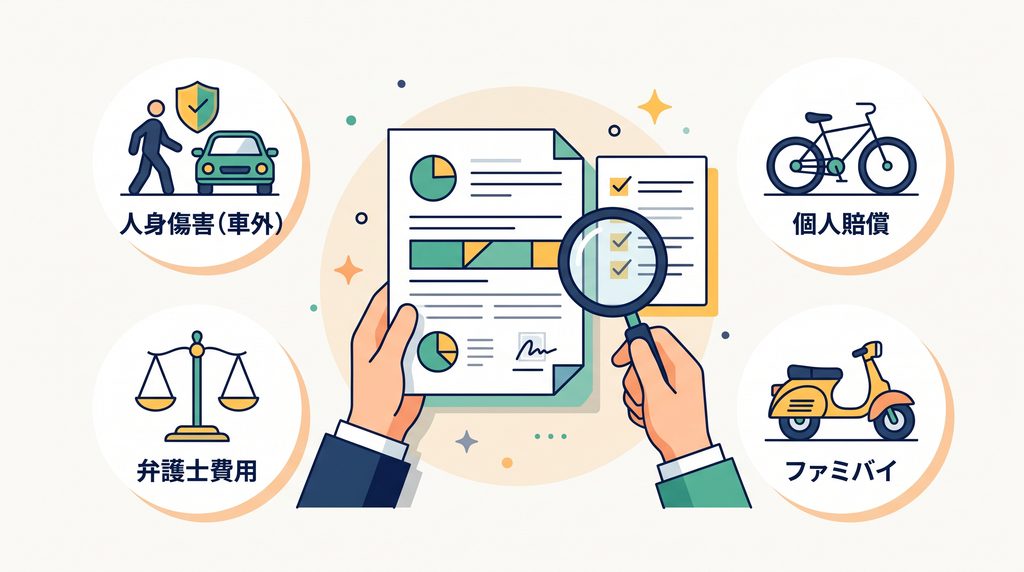
重複を確認したい代表的な4つの補償・特約と確認条件
複数台の車を所有する際に、1台目の契約内容と重複していないか確認したい代表的な項目は4つあります。アクサダイレクトや東京海上ダイレクト、SOMPOダイレクトの解説をもとに整理した確認ポイントは以下の表の通りです。
| 重複を確認する補償・特約 | 詳細・ポイント |
| 人身傷害保険の車外補償 | 各車の搭乗中補償は必要だが1台目が車外事故も補償するタイプなら2台目を搭乗中のみへ限定可能か確認 |
| 個人賠償責任特約 | 日常生活の賠償事故が対象で家族範囲と保険金額(無制限か合算希望か)を確認して要否を判断 |
| 弁護士費用特約 | 自動車事故のみか日常事故も含むかの補償タイプと1台目の支払限度額(300万円等)の上積み要否を確認 |
| ファミリーバイク特約 | 125cc以下の原付を対象とし自損傷害型か人身傷害型かの補償タイプと家族範囲を確認 |
弁護士費用特約や個人賠償責任特約で保険金額が無制限でない場合、2台両方に付帯すると支払限度額が合算される商品もあります。1台目の限度額と補償タイプで十分かを確かめた上で、2台目の付帯有無を選択しましょう。
1台目の解約時や子どもの別居・結婚時における補償範囲の注意点
特約を1台目の契約に集約する場合は、その後の契約変更や家族のライフイベントによる対象範囲の変化に注意が必要です。特約を付帯していた1台目を売却・解約した際に2台目へ特約を追加し忘れると、世帯全体の特約補償が途切れてしまいます。また、子どもの別居や結婚に伴う被保険者範囲の扱いも確認が不可欠です。
- 特約を集約した1台目を廃車・解約する際の2台目への特約追加
- 別居の未婚の子が含まれる特約と結婚で対象外となる範囲の確認
- 火災保険等の他保険に付帯する個人賠償責任特約との条件照合
ソニー損保の弁護士特約に代表される通り「別居の未婚の子」も補償対象に含む特約がある一方、子どもが結婚して既婚となった場合や商品ごとの約款条件によっては対象外となります。等級引き継ぎの同居条件と特約ごとの被保険者範囲を個別に確認して管理してください。
増車時に1台目の高等級を新車へ車両入替して試算する手順
新しく購入する2台目が車両保険を付ける新車や普通車で保険料が高くなる場合、1台目の高い等級を新車へ移す「車両入替」と「セカンドカー割引」を組み合わせる方法があります。損保ジャパンや三井住友海上でも案内されている仕組みと、車両入替が認められる条件・納車前の手配手順を順番に確認しましょう。
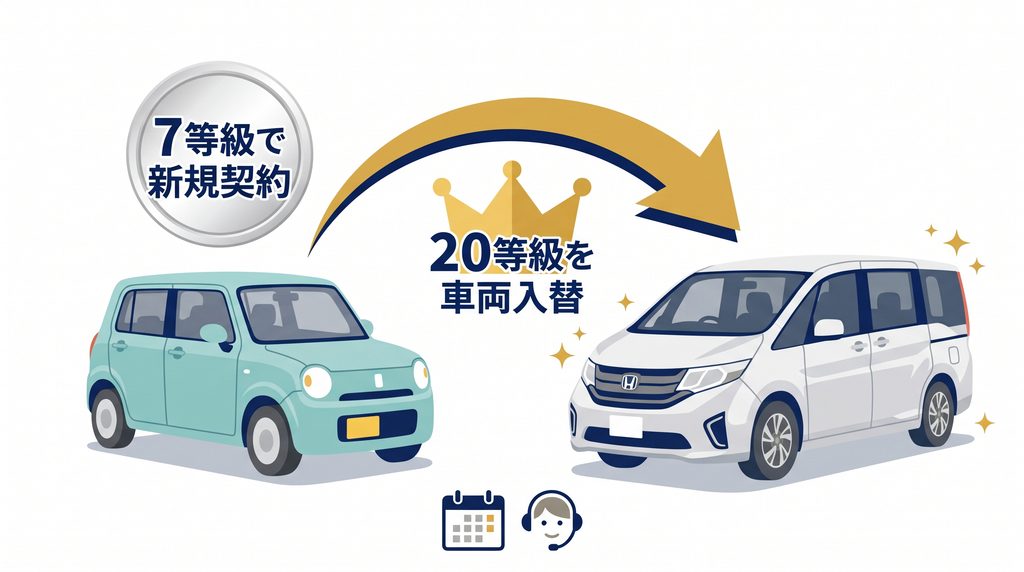
増車時の車両入替で2台合計の保険料を抑えられる場合がある仕組み
ノンフリート等級の割引率は、基本保険料や車両保険料が高い車に適用したほうが割引額も大きくなる場合があります。例えば1台目の軽自動車が20等級で、新たに車両保険付きの普通車を増車するケースでは、普通車に20等級の契約を車両入替し、元の軽自動車でセカンドカー割引(7等級)の新規契約を組むと2台合計の保険料を抑えられる場合があります。
| 試算する契約パターン | 詳細・ポイント |
| そのまま追加するパターン | 既存の軽自動車に20等級を残し、新規取得した普通車を7等級で契約 |
| 増車時に車両入替するパターン | 新規取得した普通車へ20等級を車両入替し、元の軽自動車を7等級で新規契約 |
| 判断のポイント | 車種・年齢条件・車両保険の有無により結果が異なるため2台合計額で比較 |
必ず総額が下がるとは限らないため、そのまま2台目を7等級で追加する場合と車両入替を使う場合の双方で、2台合計の見積もりを取って比較しましょう。
車両入替が認められる条件と納車前の手配手順
車両入替には所定の適用条件があり、すでに所有している2台の車の等級を満期時などに自由に入れ替える手続きは対象外です。ソニー損保の車両入替条件や日本損害保険協会の案内にある通り、車両入替は「自動車を新たに取得(購入・1年以上のリース)した場合」または「契約車両を廃車・譲渡・返還して所定範囲の所有者の車へ入れ替える場合」等に限定されます。
- 納車前に1台目の保険会社へ増車時の車両入替の可否と条件を相談
- 新車の納車にあわせて1台目の契約を新車へ車両入替する事前手配
- 納車日から元の1台目の補償が途切れぬよう新規契約を同時手配
手続き漏れに対する猶予規定と増車時の等級割り当てを混同せず、必ず納車前に保険会社や代理店へ相談してください。
納車前に迷わない2台目の自動車保険を納得して選ぶ3ステップ
ここまで確認したセカンドカー割引や特約の重複確認、増車時の車両入替の条件を踏まえ、納車日までに迷わず手続きを終えるための具体的な3ステップを整理します。必要な補償を確保しながら世帯全体の保険料を納得して選べるよう、1台目の保険証券と2台目の車両情報を用意して順番に進めましょう。
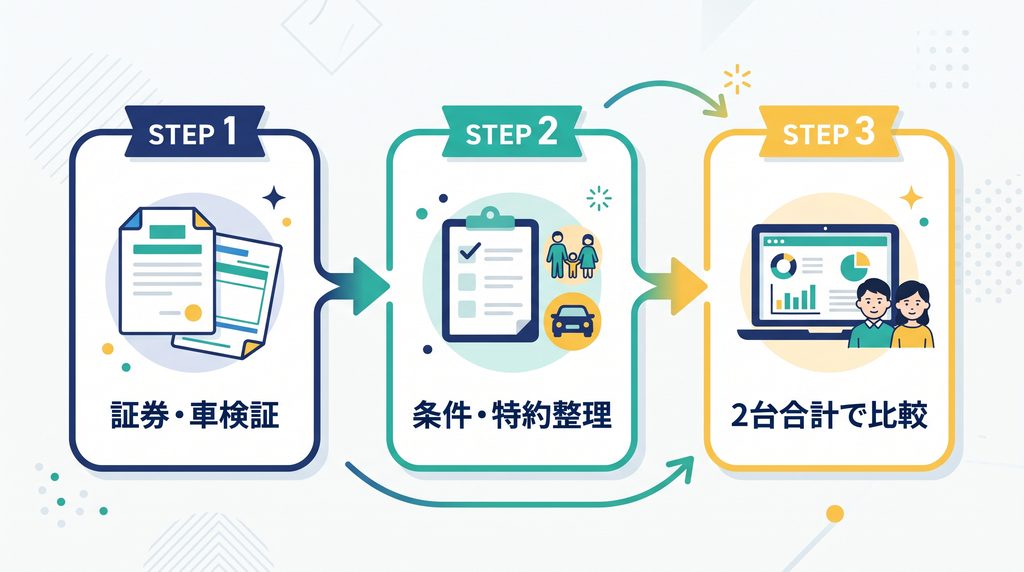
ステップ1:1台目の保険証券と2台目の車検証を手元に揃える
まずは正確な試算とセカンドカー割引の条件確認に必要な2つの書類を手元に準備します。1台目の保険証券(またはマイページの契約確認画面)と、2台目の車検証(納車前でも型式・初度登録年月・車台番号・所有者名義がわかる注文書等)があれば事前試算が可能です。事前に確認しておきたい項目は以下の3点となります。
- 1台目の現在等級・記名被保険者・車両所有者・証券番号の確認
- 1台目に付帯されている補償タイプと特約一覧の確認
- 2台目の型式・所有者名義・使用者名義・納車予定日の把握
増車に伴う車両入替の相談や特約の条件照合には事前の確認期間が必要です。納車日の2〜3週間前を目安に書類を揃えておきましょう。
ステップ2:2台目を運転する人と使用目的・特約の条件を整理する
続いて、2台目の車を「誰が」「何の目的で」運転するかを明確にし、1台目の特約との重複有無を確認します。1台目は家族全員が乗る設定でも、2台目は「夫婦の通勤・買い物のみ」であれば、運転者の範囲や年齢条件を実態に合わせた内容へ変更可能です。
| 整理する契約条件 | 詳細・ポイント |
| 運転者の範囲と年齢条件 | 本人・配偶者限定や年齢条件など2台目を運転する人に合わせた設定 |
| 使用目的と年間走行距離 | 日常・レジャー用か通勤・通学用か、想定される年間走行距離の把握 |
| 補償・特約の条件照合 | 1台目の特約の家族範囲・補償タイプ・保険金額を照合して2台目の付帯有無を決定 |
条件の整理が終われば、どの保険会社で見積もりを取っても同じ基準で比較できる設計図が整います。メモに書き出して比較の準備を進めてください。
ステップ3:同じ条件で現在の保険会社と他社2〜3社を2台合計で比較する
設計図が固まったら、揃えた条件で「1台目と同じ保険会社」と「他社(ダイレクト型損保を含む2〜3社)」の見積もりを2台合計で比較します。セカンドカー割引の適用と特約の条件を揃えて比べる手順は以下の通りです。
- 1台目の保険会社で複数台割引や車両入替を含めた2台合計を試算
- 他社2〜3社でセカンドカー割引を反映した同条件見積もりを取得
- 2台合計の保険料と補償内容・ロードサービス・窓口利便性を比較
比較した結果、保険料の差が小さければ、契約管理を1社にまとめられる現在の保険会社で追加契約する判断も合理的です。一方で条件を揃えても納得できる差額が出る場合は、別会社での契約も選択肢に入ります。まずは手元の証券をもとに、2台合計での見積もり比較から始めてみましょう。
2台目の自動車保険に関するよくある質問
最後に、2台目の自動車保険を検討する際によくある3つの疑問と回答を一覧で整理します。1人で複数台の車を所有するケースの条件や、原付・自動二輪車を所有している場合の割引判定と特約の選び方、3台目以降を増車する際の割引ルールなど、契約手続きを進める前の最終確認に役立ててください。
1人で2台の車を所有する場合のセカンドカー割引と特約の確認
家族ではなく1人のオーナーが通勤用と趣味用などで2台の車を所有する場合も、条件を満たせばセカンドカー割引(7等級スタート)を利用できます。インズウェブの解説にもある通り、1人で2台所有する場合は1台目の記名被保険者と2台目の記名被保険者が同じ個人となるため、運転者の範囲を本人限定に絞った設計や特約の重複確認が有効です。
- 1人2台所有でも1台目が11等級以上等の条件達成で7等級開始
- 2台とも本人しか運転しない場合の運転者本人限定の設定
- 1台目の特約の補償タイプと限度額を確認した上での重複整理
各車の使用目的や年間走行距離に合わせてプランを設計すると、2台合計の保険料を抑えられる場合があります。それぞれの車の利用実態に合わせて見積もりを比較してください。
原付や自動二輪車を所有している場合の割引判定と特約の比較
現在所有している1台目が原付や自動二輪車(バイク)の場合、新たに購入する四輪車の保険はセカンドカー割引の対象外です。複数所有新規特則の対象は、1台目・2台目ともに「自家用8車種(普通・小型・軽四輪の乗用車および貨物車、キャンピング車)」に限られます。
| 所有している車両区分 | 詳細・ポイント |
| 125cc以下の原付バイク | 自家用8車種に含まれず四輪車のファミリーバイク特約(自損傷害型・人身傷害型)と個別バイク保険を比較 |
| 126cc以上の自動二輪車 | 二輪契約の等級は四輪車のセカンドカー割引の判定実績には算入不可 |
| 軽トラックやキャンピングカー | 自家用軽四輪貨物車・特種用途自動車として自家用8車種に含まれ割引対象 |
125cc以下の原付を所有している場合、SOMPOダイレクトの解説や損保ジャパンの案内にある通り、ファミリーバイク特約には運転者のケガを単独事故等の定額補償とする「自損傷害型」と過失割合にかかわらず実損額を補償する「人身傷害型」があります。等級が進行する個別のバイク保険と、補償内容および保険料を比較して選びましょう。
3台目や4台目の車を増車する際のセカンドカー割引と多数台割引
セカンドカー割引は名称に「セカンド」と付いていますが、条件を満たせば3台目・4台目以降の増車時にも利用できます。東京海上ダイレクトの解説でも案内されている通り、既存の契約車両の中に11等級以上の自家用8車種があり、所有者や記名被保険者の条件を満たせば3台目や4台目の新規契約も7等級から開始可能です。
- 11等級以上の既存契約等の条件達成で3台目以降も7等級開始
- 同一の11等級以上の契約を基準として複数回の増車に適用可能
- 契約者統一等の条件を満たす場合にノンフリート多数割引の対象
複数台を所有する世帯では、三井住友海上の家族割(ノンフリート多数割引:3〜5台で4%割引等)のように所定の条件を満たすと台数に応じた割引が適用される商品もあります。世帯全体の車両台数と契約条件を整理した上で、合計保険料を試算して検討してください。