環境性能に優れた車への乗り換えや満期更新の案内を機に、保険料の負担に頭を悩ませるドライバーも見受けられます。事故時の安心を確保しつつ、毎月の維持費を抑えたい気持ちの間で迷いが生じる場面も目立つところです。
自動車保険のエコカー割引は、保険会社ごとに所定の割引率や割引額が設定された魅力的な制度です。ただし、初度登録等からの期間判定や車両保険の設定次第で、全体の保険料は大きく変動します。
本記事では、手元の証券確認から補償の仕分け、同条件での見積もり比較まで、迷わず進められる3ステップの手順をお伝えします。納得のいく補償選びにお役立てください。
自動車保険のエコカー割引とは?適用条件や各社の割引例の基本
エコカー割引は、環境負荷の低い車両に対して保険料の優遇措置を設ける制度です。電気自動車やハイブリッド車などを所有する契約者向けに、各損害保険会社が独自の基準を定めて提供しています。適用を受けられる車種の範囲や各社の割引例、判定基準の決まりを把握しておくと、更新手続きや新規加入の準備が円滑に進みます。まずは基本事項を整理していきましょう。
保険会社ごとの割引例と対象車種の判定基準
エコカー割引の割引率や割引額は、保険会社ごとに定められており一律ではありません。各社が公表している主な割引例を一覧にまとめました。
| 保険会社・制度名 | 詳細・ポイント |
| 損保ジャパン(エコカー割引) | 1.5%割引(契約開始月が初度登録等の翌月から13か月以内) |
| 三井住友海上(ECOカー割引) | 3%割引(始期月が初度登録等の翌月から13か月以内) |
| ソニー損保(電気自動車割引) | 1,000円割引(保険開始月が初度登録等から37か月以内) |
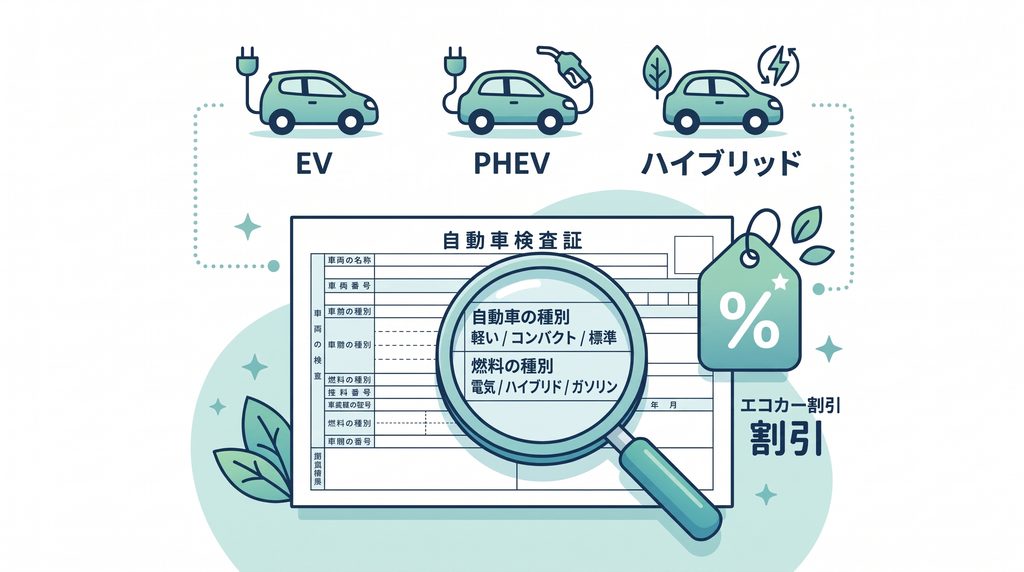
車検証等の初度登録年月、型式、燃料の種類、ハイブリッド車である旨の記載などを確認し、保険会社所定の基準で対象かどうかを判定します。対象車種には圧縮天然ガス(CNG)車を含む商品もあるため、契約予定の保険会社が定める詳細基準を事前に確かめておくと安心です。
適用期間の判定基準と更新時における注意点
適用期間の判定方法は商品によって異なります。初度登録等からの経過期間を契約開始月や各保険年度の開始月で判定するため、契約期間の途中で期日を迎えても即座に割引が途切れるわけではありません。契約時に注意すべき期間判定の要件を整理しました。
- 初度登録年月(軽は初度検査年月)からの経過月数を基準に判定
- 契約開始月や各保険年度の開始月時点で条件合致を判定
- 更新時に期間条件から外れると次期契約では割引対象外
更新時に条件を満たさなくなると、次の契約や保険年度では割引が適用されない場合があります。満期案内書に記載された保険料の変動要因をあらかじめ把握し、前年度との補償内容の差異を冷静に見つめ直しましょう。
「エコカーなのに保険料が高くなる」と感じる2つの背景
「エコカー割引を適用したのに、以前の車より保険料が高くなった」と感じる契約者もいます。エコカーの構造やリスク評価の仕組みを理解しておくと、無用な混乱を防ぐ助けになるはずです。保険料に影響を与える現場の代表的な要因を2つ取り上げ、その背景を丁寧に解き明かしていきます。
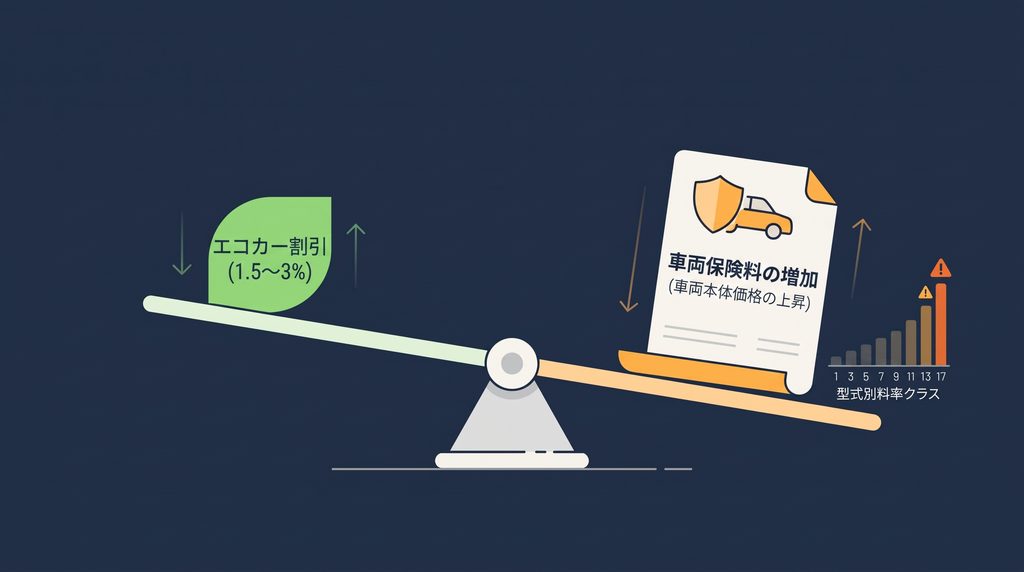
車両本体価格の違いに伴う「車両保険金額」の上昇
エコカー割引による減額幅よりも、車両保険の保険金額アップによる保険料増加のほうが上回るケースがあります。ハイブリッド車や電気自動車は、同等サイズのガソリン車と比べて車両本体価格が高額になりがちです。
例えば、同一車種のグレード間でも、ハイブリッド仕様はガソリン仕様より車両本体価格が高く設定される事例が一般的です。車両保険の協定保険価額が高くなれば、基本保険料のベースも相応に上がります。
数パーセントの割引が適用されても、車両保険金額の上昇に伴う加算額が上回れば、支払総額は高くなります。割引の有無だけに目を向けず、車両保険を含む全体の支払額を冷静に見極める視点が不可欠です。
型式別料率クラスによる保険料への影響
保険料の決定には、車の型式ごとに事故実績と保険金支払いを反映させる「型式別料率クラス」が深く関わっています。損害保険料率算出機構が算出する参考純率などを基礎として、リスクに応じた料率区分が毎年見直される制度設計です。
| 項目名 | 詳細・ポイント |
| クラス区分の体系 | 普通・小型乗用車は1から17、軽四輪乗用車は1から7 |
| リスク評価の基準 | 型式ごとの保険金支払いと収入保険料のバランスを毎年評価 |
| 保険料への反映 | 損害率の変動に応じて翌年の料率クラスが見直し対象 |
型式別料率クラスは、事故件数の総数だけで決定される仕組みではありません。型式ごとの保険金支払いと収入保険料のバランスなどを総合的に評価したうえで設定される点に留意してください。
エコカー割引とあわせて確認したい「関連割引制度」
自動車保険には、エコカー割引以外にも契約条件に応じて適用できる各種割引制度が用意されています。1つの割引だけに頼るのではなく、該当する制度を漏れなく確認するアプローチが負担軽減につながる有効な手法です。適用条件に注意しながら、関連する主な割引制度を総点検していきましょう。
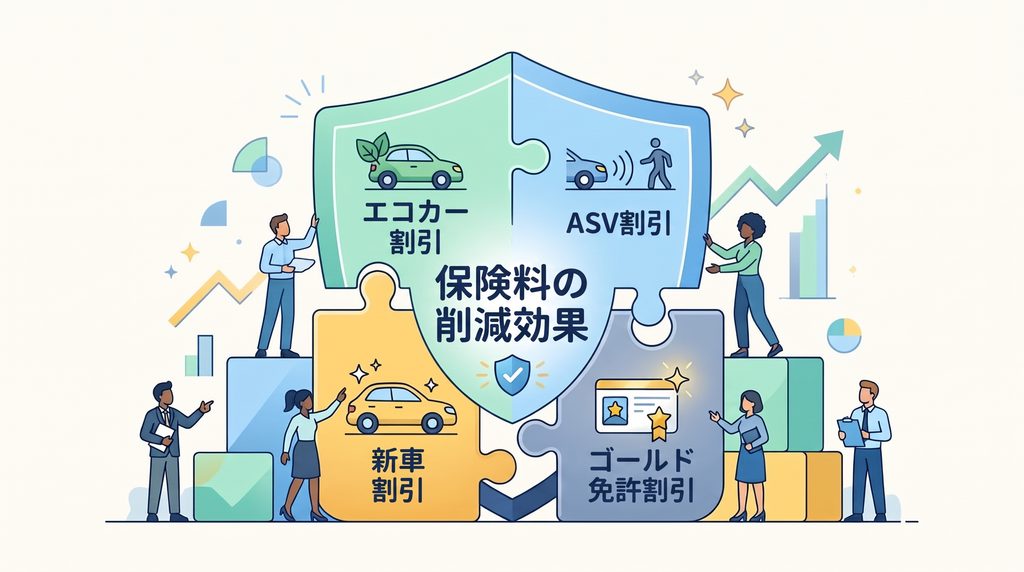
ASV(衝突被害軽減ブレーキ)割引との併用における確認事項
衝突被害軽減ブレーキ(自動ブレーキ)を搭載した車両であれば、エコカー割引とASV割引を併用できる商品があります。先進安全技術による事故低減効果を評価して約9%の割引が設定される制度です。
- 自家用乗用車(普通・小型・軽四輪)が主な対象
- 衝突被害軽減ブレーキの搭載が前提条件
- 型式の発売時期などを基準として対象期間を判定
ASV割引は車の購入時期ではなく、型式の発売時期などを基準に判定されるため、車検証の初度登録年月を見るだけでは判断が困難です。両方の割引が同時に適用可能かどうか、契約先の保険会社へ事前に確認しましょう。
新車割引・ゴールド免許割引・ネット申込み割引の確認
日常の運転条件や契約手続きの形態を確かめれば、保険料の負担を抑えられる余地が広がります。多くの損害保険会社が採用している代表的な割引制度をまとめました。
| 割引項目 | 詳細・ポイント |
| 新車割引 | 初度登録等から所定期間内の車両を対象に保険料を優遇 |
| ゴールド免許割引 | 記名被保険者が優良運転者の場合に保険料を軽減 |
| インターネット割引 | Webサイトから新規や継続の手続きを完了させて割引 |
削減できる金額は契約者の等級や車種などの条件によって異なります。代理店型からインターネット手続きへ切り替える場合も、同等条件での見積もりを作成して差額を確かめる姿勢が推奨されるところです。
エコカーの補償選びで確認しておきたい3つの視点
保険料を抑えようとして必要な補償まで外してしまうと、万一の事故時に大きな負担を招く事態につながります。高電圧装置や先端機器を搭載したエコカーには、特有の留意事項が存在するからです。安心を確保するために確認しておきたい補償の視点を3つ解説します。
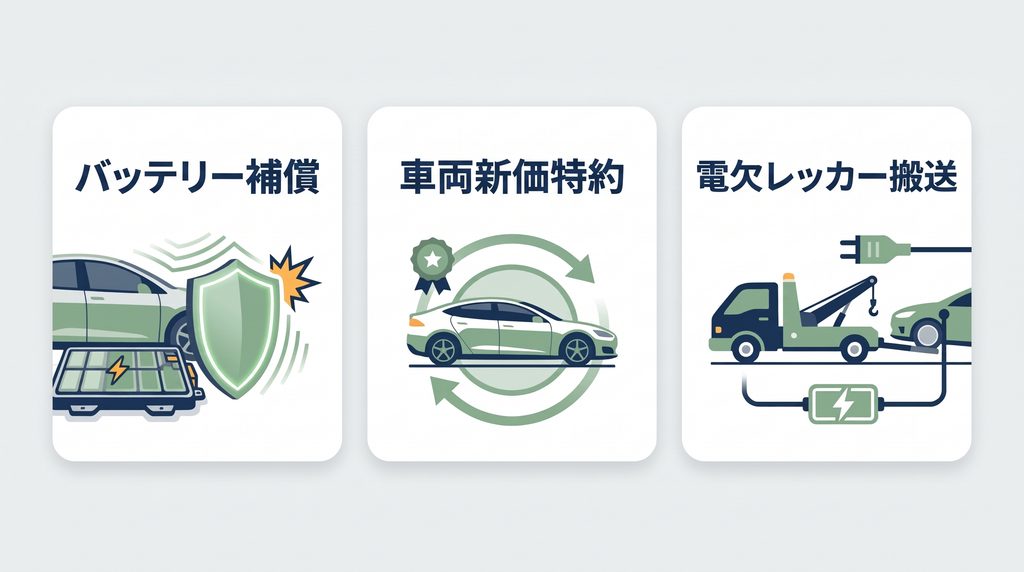
駆動用バッテリーの「事故損害」と「故障・劣化」の切り分け
エコカーに搭載される駆動用バッテリーをめぐっては、事故による破損と故障・劣化を明確に区別して把握する視点が不可欠です。通常の車両保険は衝突や水没などの偶然な事故を補償対象としており、経年劣化や機械的・電気的故障は原則として補償対象外となるためです。
修理費用が高額になりがちな部品であるため、事故時の自己負担能力に合わせて車両保険の加入プランを判断する姿勢が求められます。外板のみならず内部部品の損傷リスクも考慮し、無理のない補償範囲を定めておきましょう。
家計の貯蓄状況や車の使用頻度と照らし合わせながら、一般型かエコノミー型かを慎重に選択してください。
事故時の再取得費用を補償する「車両新価特約」の条件確認
新車購入から間もない段階で大きな事故に遭った場合、「車両新価特約(新車特約)」の付帯が役立つケースがあります。全損や、新車価格相当額に対して所定割合以上の修理費が生じた場合などに、新車価格相当額を限度として再取得費用や修理費等を補償する特約です。
- 新車価格相当額の50%以上の修理費発生などが主な要件
- 内外装・外板部品以外の著しい損傷が必要な商品も存在
- 付帯可能期間(25か月や61か月等)は各社で差異
支払限度額や実際の再取得費用、買替え等の条件によって自己負担が生じる場合もあります。付帯可能な期間や具体的な支払条件は保険会社ごとに異なるため、約款の規定を細部まで点検してください。
ロードサービスの電欠対応における搬送条件の点検
電気自動車(EV)を運転する際は、ロードサービスにおける電欠時のレッカー搬送条件を点検しておく姿勢が強く求められます。プラグインハイブリッド車(PHEV)はバッテリー残量が切れてもハイブリッド走行へ移行しますが、完全なEVは路上での充電切れが走行不能に直結するためです。
電欠時の無料搬送距離や利用回数の上限、搬送先(最寄りの充電スタンド限定など)は保険会社ごとに規定が分かれます。事前にサポートセンターへの事前連絡を必須とする会社も存在します。
日常の走行エリアに適したロードサービス網が整っているか見極め、長距離移動でも落ち着いてハンドルを握れる環境を整えましょう。
迷わずできる!エコカー保険料を無理のない水準に整える3ステップ
必要な補償と自己負担のバランスを保ちながら、保険料を納得のいく水準に整えるための具体的な行動計画を整理しました。順序立てて契約内容を確認していけば、余計な手間をかけずに見直しを進められます。固定費の適正化を後押しする3つの実践ステップを順番に確認していきましょう。
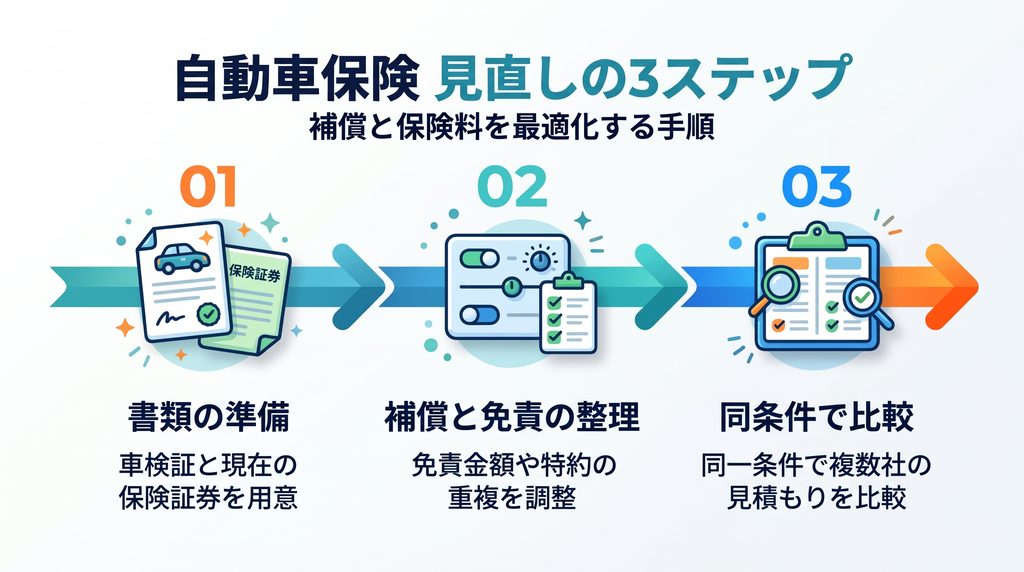
ステップ1:車検証を用意し、現在の満期案内と比較する
最初に着手すべき作業は、手元に車検証と現在の保険証券(または満期案内書)を並べて準備する作業です。正確な契約データが揃っていなければ、適切な比較検討が難しくなるためです。
- 初度登録年月と型式の英数字を確認
- 適用されている割引の項目をチェック
- 車両保険金額と現在の等級を確認
現在契約している補償内容を一覧で把握できれば、どの補償に保険料が配分されているか明確に見えてきます。証券に目を通し、現状の契約実態を正しくつかんでください。
ステップ2:自己負担額と特約の補償範囲を整理する
次に着手するのは、万一の事故時に支払える金額を基準として、免責金額や特約を仕分ける作業です。自己負担や補償対象の変化をしっかり把握したうえで調整を進める姿勢が求められます。
| 見直し項目 | 詳細・ポイント |
| 免責金額の設定 | 事故時に自己資金から支出可能な額を基準に設定 |
| 人身傷害の重複解消 | 家族の他契約の対象者や補償範囲を確認して重複整理 |
| 運転者限定の絞り込み | 実際に運転する家族を補償対象から外さないよう限定 |
免責金額を引き上げると保険料は下がりますが、事故時の自己負担が増加する点に留意しなければなりません。補償内容の変更に伴う影響を丁寧に確認しながら、家計に見合った適正な補償枠を整えていきましょう。
ステップ3:同一条件でダイレクト型・代理店型を比較診断する
補償内容の骨格が定まったら、全く同じ条件を設定して複数社の保険料を横並びで比較します。同一の条件で試算して初めて、各社の正味の価格差が浮き彫りになるためです。
エコカー割引の適用条件や割引率は保険会社ごとに異なります。ある会社では割引期間が過ぎていても、別の会社では基本料率そのものが割安に設定されている実例も存在します。
現状の契約先が最も適していると判明すれば、そのまま継続する選択肢も十分に合理的です。納得して愛車に乗り続けるために、まずは条件を揃えた比較診断から始めてみましょう。