満期の案内が届き、毎年の保険料負担を減らしたいと考えるドライバーは非常に多いです。一方、必要な補償を削りすぎて万一の事故時に十分な保険金を受け取れない事態は絶対に避けたいところです。自動車保険のおすすめは、走行距離や運転者の年齢条件によって明確に分かれます。まずは手元の保険証券を準備し、補償の仕分けを進め、同一条件で見積もりを比較しましょう。3つの手順を踏めば、誰でも無理のない見直しが可能です。制度の仕組みをもとに納得のいく判断基準を詳しく案内します。
自動車保険のおすすめにおける基本的な結論
自動車保険を選ぶ際、万人に共通する単一の最適解は存在しません。走行距離、運転者の年齢層、事故対応への期待度によって適した保険会社は明確に分かれます。一般的なおすすめランキングをそのまま受け入れる前に、まずは現在の契約内容を把握しましょう。インターネットで見積もりを完結できるダイレクト型の特徴と、ランキングを見る際の注意点を整理します。制度や仕組みを踏まえてわかりやすく解説します。
ダイレクト型自動車保険が選ばれる背景
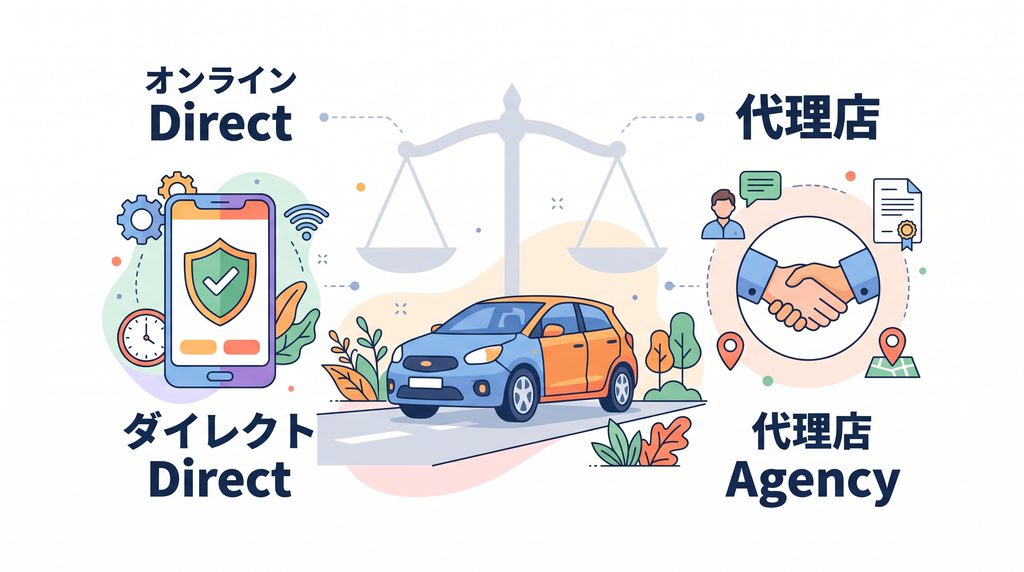
インターネットで直接申し込むダイレクト型は、中間コストを抑えた保険料設計が特徴です。代理店手数料や店舗運営費を抑える仕組みのため、従来の代理店型と比較して年間保険料を抑えられる傾向があります。走行距離に応じた料金体系や早期申込み割引など、契約者の走行実態に即したプランも用意されています。事故受付の専用窓口やロードサービスも整備されており、利便性を評価する声も多いです。必要な基本補償を揃えた上で保険料を抑えたい方にとって、検討に値する選択肢となります。
ランキング1位の会社をそのまま契約してはいけない理由
一般的な人気ランキングで上位に入る保険会社が、誰にとっても最安かつ最適とは言いきれないのが実情です。保険料の算出基準は保険会社ごとに異なり、年代や車種、年間の走行距離によって優位性が分かれます。例えば40代や50代のドライバーで保険料を抑えられる商品であっても、20代の若年層では別の会社が割安になるケースも見受けられます。他人の口コミや総合順位だけで加入先を決めず、日頃の運転条件に合致しているかを必ず点検してください。
タイプ別に見るおすすめ自動車保険の傾向
自動車保険は契約者の運転頻度や重視するポイントによって、適した会社が明確に分かれます。各社が打ち出す商品特性と日頃の利用実態を丁寧に照らし合わせれば、後悔のない納得の選択が可能です。日常的な移動手段として車を使う方から週末のドライブが中心の方まで、状況に応じた最適な選び方が存在します。主な3つの傾向を以下に整理します。
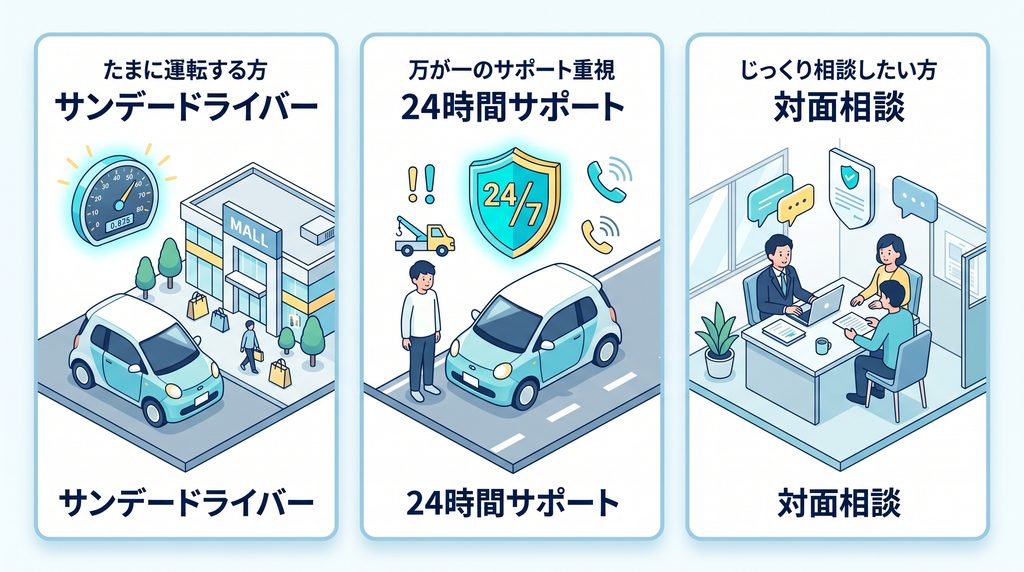
走行距離が少ない方や保険料重視の方に向く保険会社
日常的に長距離を運転しない場合は、走行距離に応じたプランを提供する会社が候補になります。例えば年間5,000km未満といった少走行の区分では、走った距離に応じて保険料が算出される商品も存在します。ただし、過去の実績値を用いる会社や、今後1年間の予想走行距離を申告する会社など、算出基準は商品ごとに異なるのが実情です。主な特徴は以下の通りです。
- 走行距離に応じた保険料体系
- インターネット契約割引の適用
- 早期申込みによる早割特典
近所での買い物や送迎がメインの車であれば、走行距離を抑えた分だけ保険料を軽減できる場合があります。申告する距離区分の基準を約款やウェブサイトで確認し、ネット割引を適切に活用してください。日頃の利用実態に見合った商品設計を選ぶ姿勢が無理のない見直しにつながります。
20代の若年層や事故対応重視の方に向く保険会社
運転に不慣れな若年層や、事故対応のスピードを重視したい場合は、事故対応の体制や提携修理工場網が充実した会社が適しています。受付窓口だけでなく、初期対応や専任担当者への相談が可能な時間帯を事前に確認してください。
| 選定基準 | 確認のポイント |
|---|---|
| 事故受付と初期対応 | 24時間受付や夜間休日の初動体制 |
| 専任担当者への相談 | 平日昼間の専任連絡と土日対応の有無 |
| 提携修理工場と急行 | 代車提供の条件や現場駆けつけ対応 |
事故時の対応力を見極める際は、受付時間だけでなく専任担当者への引き継ぎ手順や初期対応の範囲を精査してください。休日や夜間は専門スタッフが初期対応を担当し、平日に専任担当者へ引き継ぐ体制を採る会社もあります。希望するサポートの手厚さに合わせて、各社の対応体制を詳細に比較しましょう。
代理店型を選んだほうが安心なケース
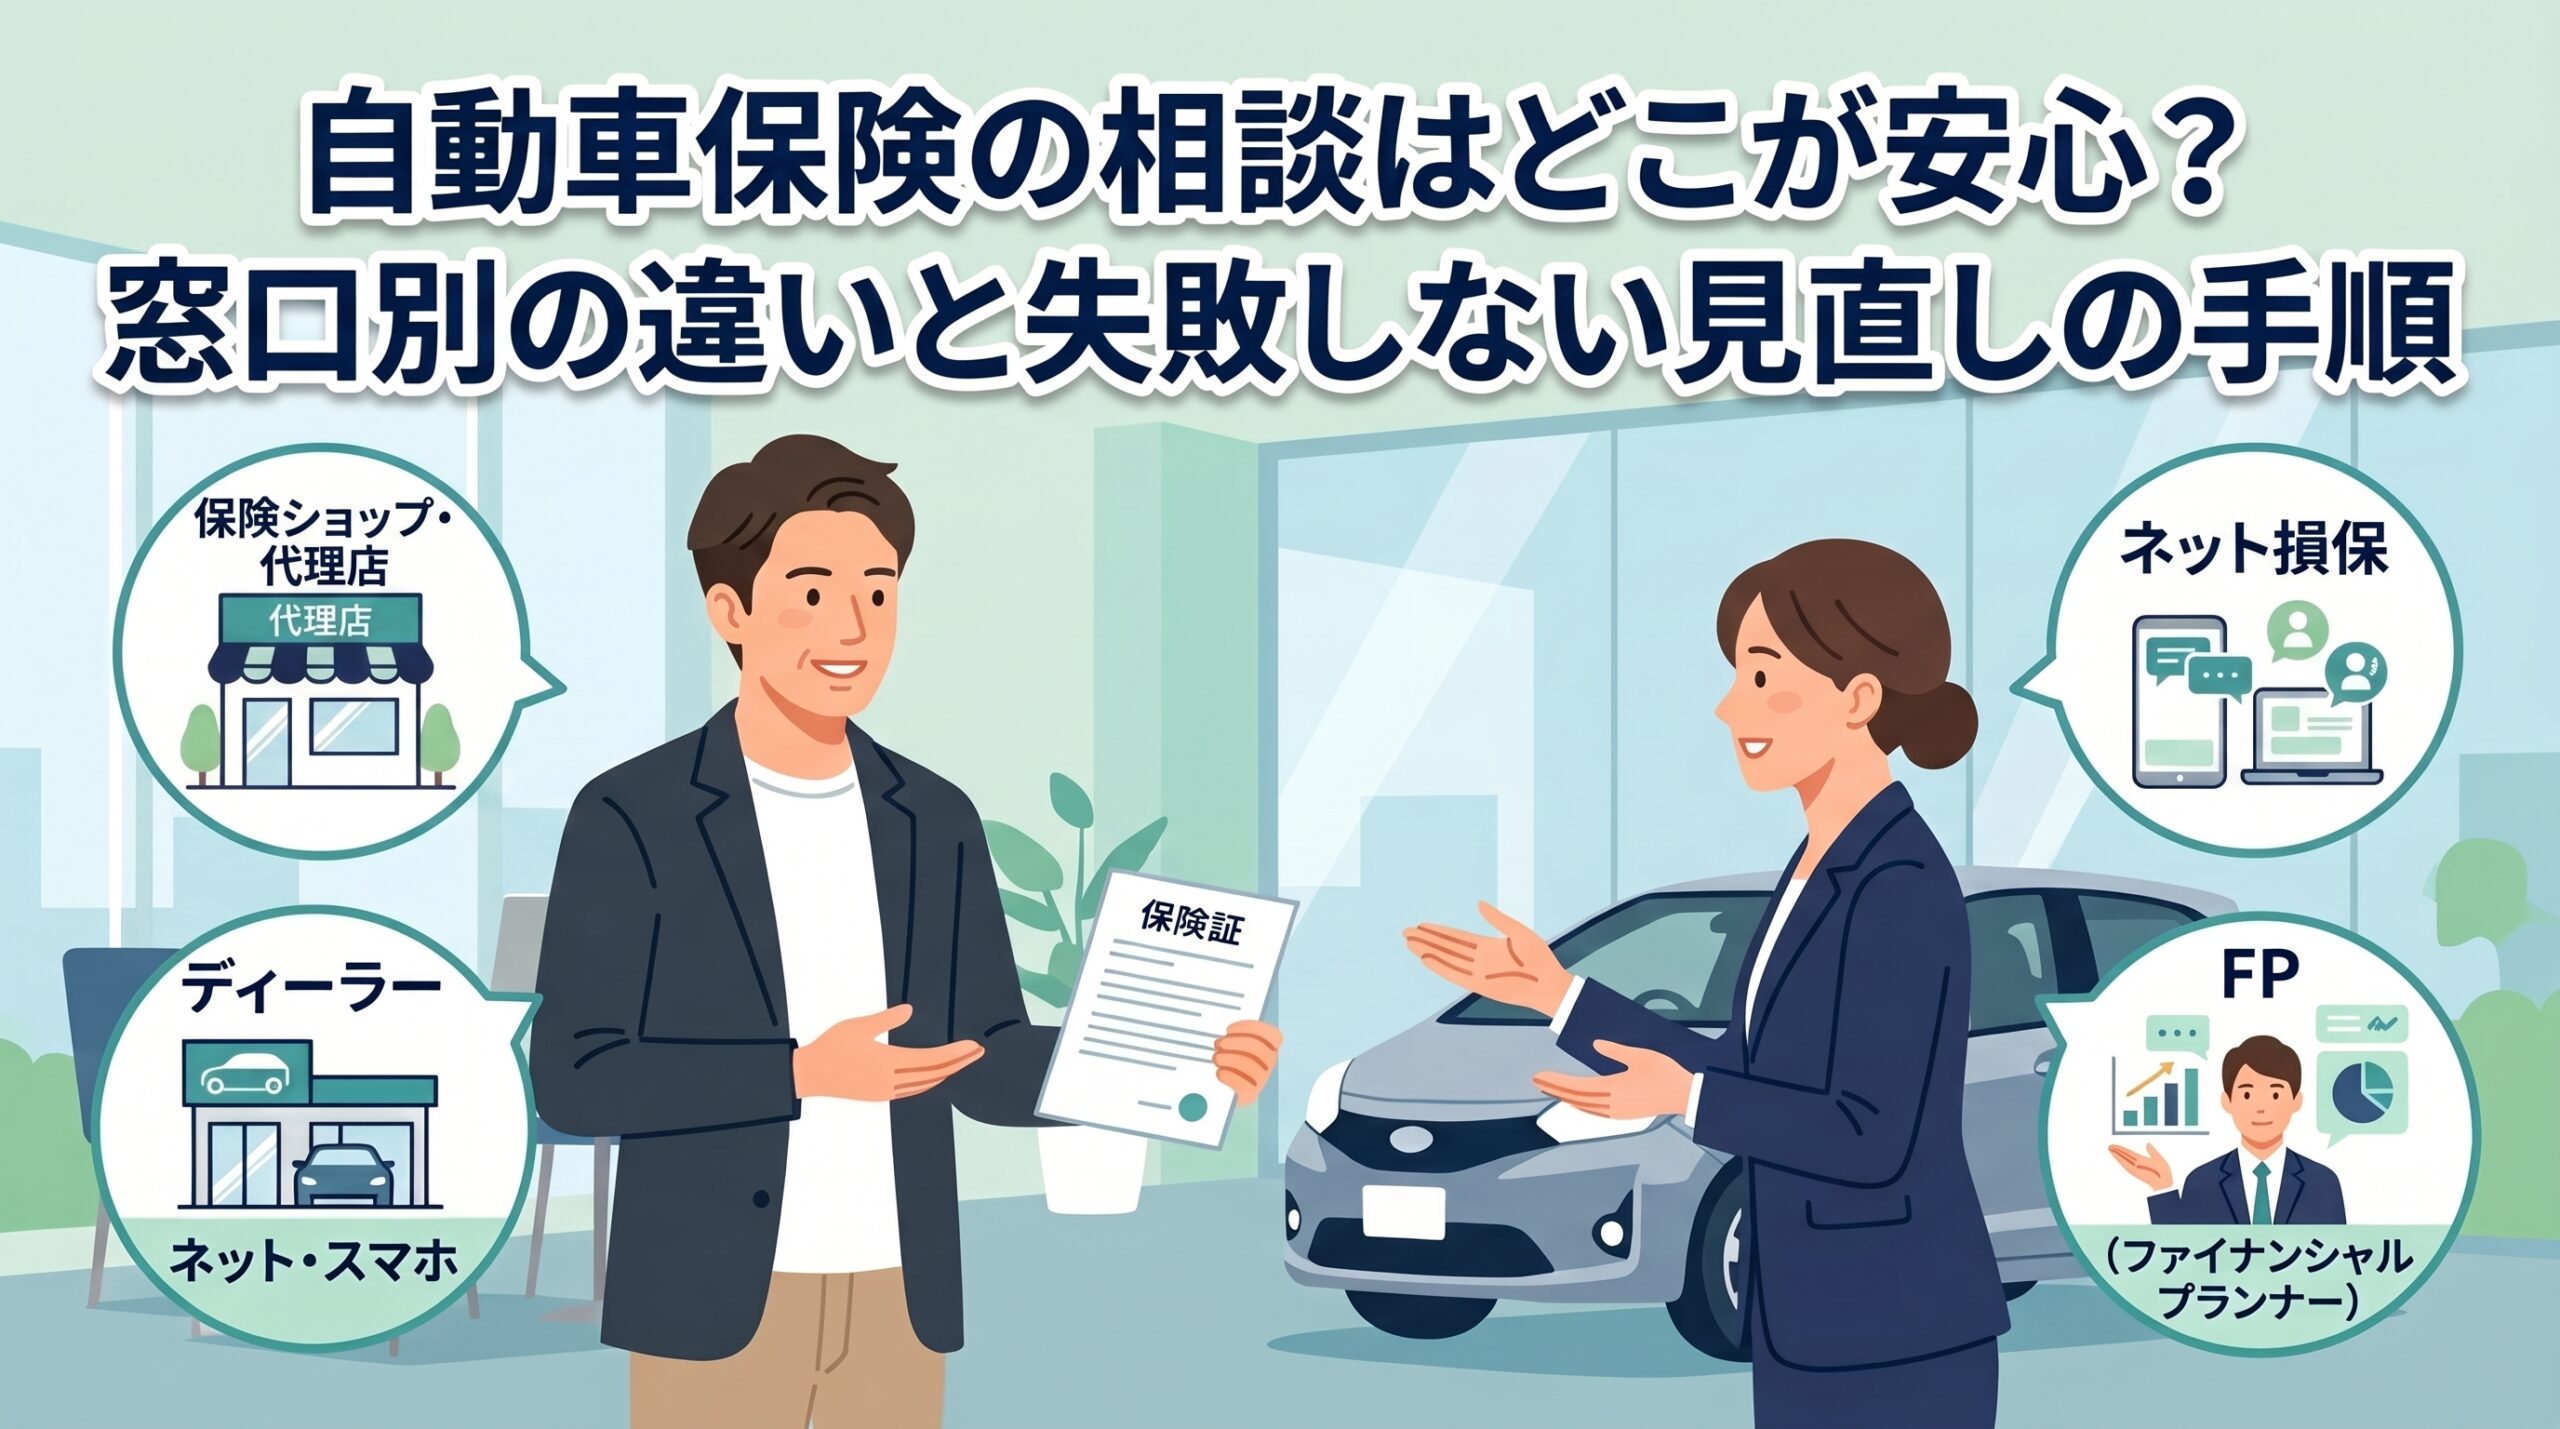
専任の担当者に対面で補償内容をじっくり相談したい方や、法人名義の車を複数台所有している場合は、代理店型が適しています。対面窓口であれば、家族構成の変化に応じた契約変更や複雑な特約の調整を直接相談できます。ネットでの手続きや書類管理に不安を感じるドライバーにとっても、担当者が契約手続きを直接サポートしてくれる安心感は大きいです。なお、ダイレクト型の中にも提携窓口などで対面相談を受け付ける会社があるため、相談窓口の形態を個別に確認してください。
保険料を下げても事故時に困らない補償設計の基準
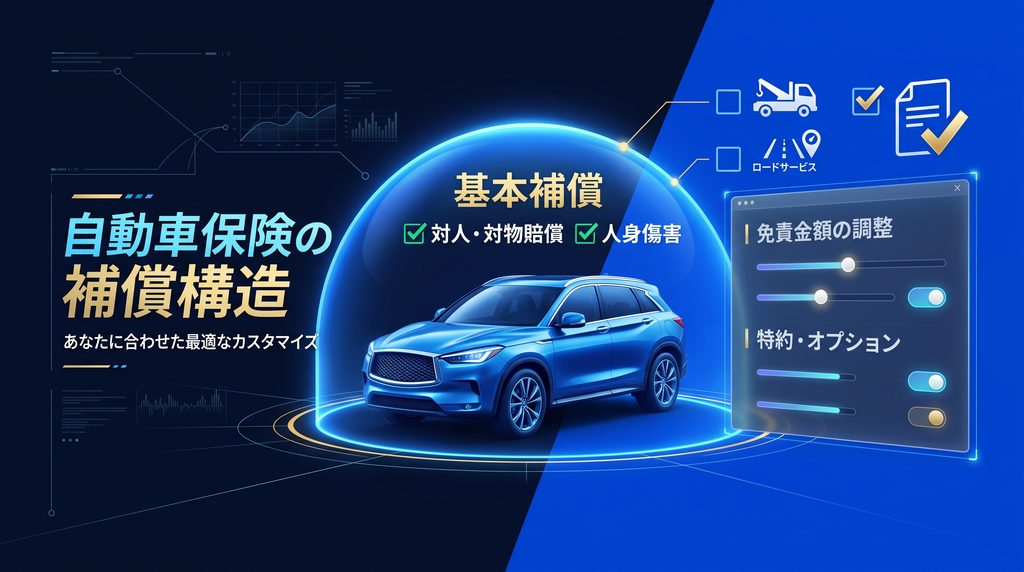
自動車保険の固定費を削減する際、絶対に削ってはいけない基本補償が存在します。万一の重大事故では、損害賠償額が数億円に達する判決事例も存在するためです。保険料の安さだけを追い求めて補償を削り、破綻リスクを背負う選択は賢明な判断とは言えないのが実態です。守るべき基本補償と見直せる項目の境界線を明確に解説します。
外してはいけない対人対物無制限と人身傷害の基本
対人賠償責任保険と対物賠償責任保険は、迷わず無制限に設定してください。相手方の生命や高額な積載物に対する損害賠償金は、自己資金のみで賄うのは困難です。運転者や同乗者の補償を担う人身傷害保険は、治療費だけでなく休業損害や逸失利益も補償対象に含まれます。3,000万円から5,000万円程度をひとつの目安としつつ、運転者の年齢、年収、扶養家族の有無、生命保険などの加入状況に応じて適切な金額を算出しましょう。高額賠償に備える補償枠は、安心を支える基本として維持してください。
車両保険の見直し基準と免責金額の設定
保険料の金額を大きく左右するのが車両保険の有無と免責金額の設定です。新車登録から年数が経過した車であれば、全損時の保険金額と保険料のバランスを再考する余地があります。
| 見直し項目 | 具体的な調整内容 |
|---|---|
| 補償範囲の限定 | 一般型からエコノミー型への変更 |
| 免責金額の設定 | 1回目の自己負担を5万円または10万円に設定 |
| 車両保険の不付帯 | 年式経過により設定可能額が低減した車両 |
自己負担額を設定する免責金額の活用によって、補償枠を残したまま年間の保険料を抑えられる場合があります。車両保険の金額は買取相場を直接反映するのではなく、車種や年式に応じて保険会社が設定する協定保険価額の範囲内で決定します。保険会社が提示する設定範囲を確認し、修理費用の自己負担リスクと保険料のバランスを慎重に判断してください。
家族間で重複する特約の整理
複数台の車を保有している世帯では、特定の特約が重複して無駄な保険料が発生しているケースがあります。ただし、安易に1契約へ集約すると補償対象から外れる親族が生じる場合もあるため注意を要します。
- 弁護士費用特約の対象範囲確認
- 個人賠償特約の補償限度額精査
- ファミリーバイク特約の整理
特約を1契約に集約する際は、被保険者の範囲や補償タイプが同一であるかを必ず確認してください。例えば弁護士費用特約では、車ごとに付帯させないと家族以外の同乗者が補償対象から外れる商品設計もあります。補償の抜け漏れがないかを点検した上で重複する特約を整理すれば、保険料を抑えられる場合があります。各契約の約款や特約条項を慎重に見比べてください。
損をせず納得して乗り換えるための見積もり3ステップ
保険会社を切り替える際は、思いつきで手続きを進めると条件の不一致が生じます。現在の契約内容を基準にして、まったく同じ補償条件で他社と比較する手順を守りましょう。比較の手順を誤ると、提示された保険料の違いが補償の差なのか割引の差なのか判別できなくなります。実践的な3ステップを紹介します。
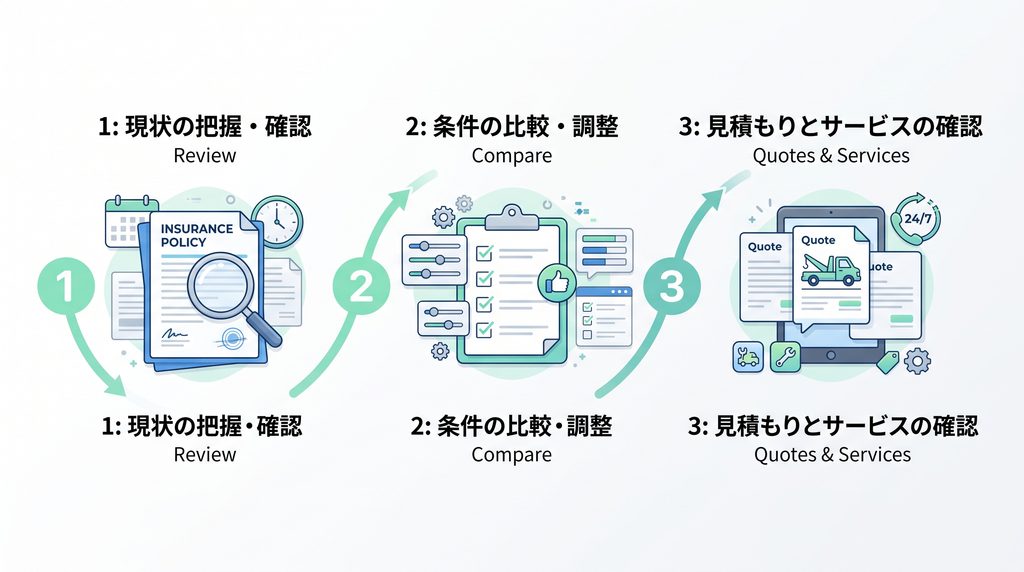
ステップ1:現在の保険証券を用意して契約条件を整理
最初の手順として、現在加入している自動車保険の証券を手元に準備してください。現在の等級、事故有期間、運転者限定の範囲、走行距離区分を正確に書き出しましょう。この数値が他社比較の基準となります。証券の記載内容を把握すれば、正確な保険料試算をスムーズに進められます。契約内容を客観的に見直す作業が、納得のいく選択につながる仕組みです。
ステップ2:必要な補償条件を固定して各社の入力を統一
次に、試算画面に入力する補償条件を完全に統一します。対人対物無制限、人身傷害の金額、車両保険の有無と免責金額を同じ条件に設定してください。条件を揃えない場合、提示された金額の優劣に関する評価が難しくなります。入力条件を1枚のメモにまとめて手元に置きましょう。見積もりサイトごとに異なる条件を入力しないよう注意を払ってください。
ステップ3:相見積もりを取りロードサービスの内容を比較
条件を統一したら、複数社から相見積もりを取得して総額とロードサービスを比較します。単に保険料の安さだけでなく、無料レッカー移動の距離制限や宿泊費サポートの有無まで精査してください。
- 無料レッカー牽引の距離制限
- トラブル時の現場応急対応回数
- 帰宅費用や宿泊費用のサポート上限
遠方での故障やパンクに見舞われた際、ロードサービスの充実度が大きな助けになります。保険料の差額と付帯サービスの質を総合的に判断し、最も納得できる会社を選択しましょう。各社の見積もり結果を並べて冷静に見比べる作業をおすすめします。
自動車保険の乗り換えや見直しに関するよくある質問
自動車保険の変更を検討する際、多くの方が疑問に感じる実務上のポイントをまとめます。手続きの流れや等級の取り扱いを事前に把握しておけば、不安を感じずに見直しを進められるはずです。代表的な3つの疑問に回答します。
ダイレクト型に切り替えると事故対応の質は落ちますか
ダイレクト型であっても、専任スタッフによる初期対応や相手方との交渉体制は整えられています。ただし、事故対応の満足度は会社ごとの受付時間や担当者への連絡手順、提携修理工場の数などによって異なります。また、追突事故のように自分側に過失が全くない被害事故では、法律の規定により保険会社が示談交渉を担当できない決まりです。弁護士費用特約の付帯状況を含めて総合的に体制を比較してください。
途中で会社を変えるとこれまでの無事故等級はどうなりますか
自動車保険を他社へ切り替えても、これまでに積み上げた無事故等級は原則としてそのまま引き継がれます。一般的な1年契約の場合、無事故であれば上限の20等級まで1年ごとに1等級進む仕組みです。なお、満期日を過ぎてから一定日数が経過すると等級が消失する規定がある一方、等級引き継ぎの猶予期間と事故が補償される契約期間は別物です。無保険状態を避けるためにも満期日に合わせた確実な手続きを心がけましょう。
満期日より前に乗り換えると損をしますか
保険期間の途中で解約して乗り換える場合、解約返戻金の計算方法は一括払いか分割払いかによって短期率や月割りなど会社ごとに異なります。中途解約で新たに1年契約を結ぶと、新契約の満期日まで等級の進行が遅れる点にも注意が必要です。解約返戻金と新契約の保険料差額を精査し、総合的な収支を確認した上で手続きを進めてください。特別な理由がない限りは、現在の満期日に合わせて切り替える手順を選ぶと安全です。
まとめ:手元の保険証券の確認から始めましょう
自動車保険のおすすめ選びは、人気ランキングの順位を眺めるだけでは完結しません。現在契約している保険証券を確認し、基本補償と特約を正しく整理して比較を進めましょう。同一条件で見積もりを比較すれば、無駄な出費を抑えながら確かな安心を手に入れられます。まずは証券を開いて現状の契約内容を点検してください。現状の補償で十分と判断できれば、無理に乗り換える必要は存在しません。