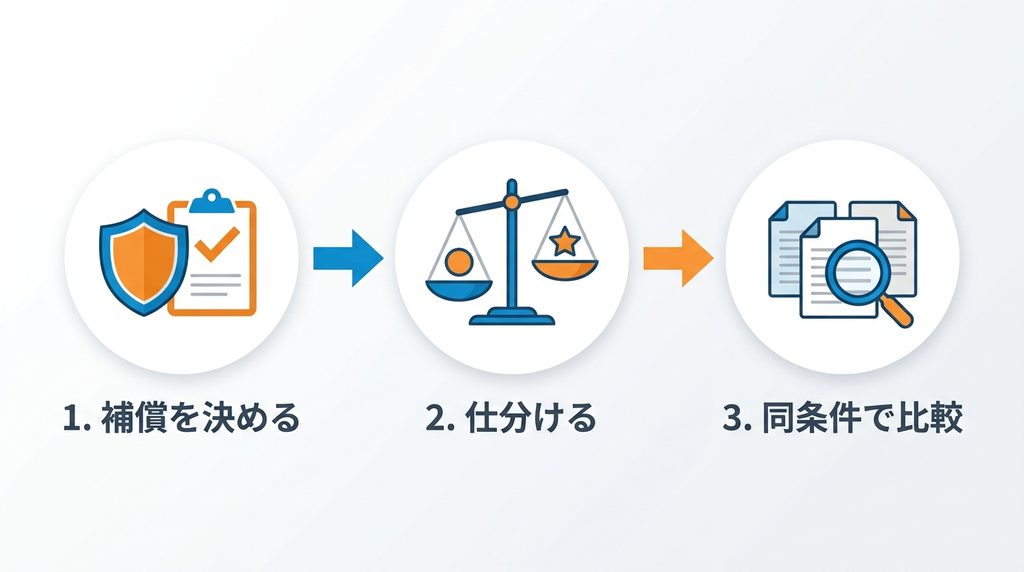
満期案内が届いて保険料の高さに驚いたり、補償項目が多すぎて判断に迷ったりする方は大勢います。安さだけで選んで事故のときに補償が足りない事態は避けたい一方で、不要な保険料を払い続ける状況も防ぎたいところです。自動車保険の選び方は、保険会社名から探すのではなく、必要な補償条件を先に固めてから比較する手順が正解です。現状の整理、補償の仕分け、同条件での比較の3段階に分け、安心と納得を両立する選び方を確認していきましょう。
自動車保険の選び方で後悔しない3つの大原則
自動車保険を選ぶ際は、最初に全体の判断軸を決めておく必要があります。テレビCMのイメージや知名度だけで契約先を決めると、いざ事故が起きた際に必要な補償が抜けていたり、不要な特約で保険料が割高になったりします。同じ名称の補償や特約でも保険会社や商品ごとに補償範囲が異なるため、基本の枠組みを押さえたうえで各社の契約概要を確認する姿勢が不可欠です。後悔しないための3つの大原則を確認していきましょう。
保険会社より先に必要な補償内容を決める
自動車保険は、どこの保険会社で契約するかを考える前に、自分と家族に必要な補償内容を固める手順が鉄則です。特約の細かな補償範囲や割引制度は保険会社および商品ごとに異なるものの、基本となる賠償責任保険や傷害保険の枠組みは共通です。先に必要な補償の軸を決めておけば、複雑なパンフレットや見積もり画面を見ても迷わずに済みます。例えば、マイカーを週末の買い物に使う家庭と、毎日長距離を通勤で走る方とでは、備えるべきリスクの大きさが異なります。まずは現在の保険証券や車検証を手元に用意してください。誰が運転し、どの範囲まで補償が必要かを整理してから保険会社選びに進みましょう。
絶対に削らない補償と見直せる補償を分ける
保険料を抑えたい場合でも、すべての補償を一律に削る判断は危険です。自動車保険には、万が一の際に人生を左右する必須の補償と、貯蓄額やライフスタイルに応じて調整できる補償が存在します。仕分けの基準は以下のとおりです。
- 相手への賠償に備える対人賠償と対物賠償の無制限設定
- 運転者や同乗者のケガを補償する人身傷害保険の確保
- 車両価額やローン残債に応じた車両保険の要否判断
- 火災保険や他契約と重なる特約の整理と削減
自分の貯蓄では到底カバーできない数千万円から数億円規模の損害には、保険で確実に備える必要があります。一方で、自己資金で対応できる範囲の損害や他契約でカバーできる特約は、優先度を下げて保険料を適正化してください。
同じ条件に揃えて複数社を比較する
必要な補償内容が決まったら、極力すべての保険会社で条件を統一して見積もりを比較してください。比較する各社で車両保険の免責金額や特約の有無がバラバラな状態では、純粋な保険料の違いを正しく比較する作業は成立しません。現場の相談でも、A社よりB社が大幅に安いと喜んでいたものの、よく確認するとB社だけ車両保険が外れていた事例が見受けられます。条件を揃えて初めて、各社のリスク区分や割引制度による実質的な価格差が判明します。なお、同じ名称の特約でも会社ごとに補償範囲が異なる場合があるため、見積もり時は重要事項説明書もあわせて確認しましょう。
運転する人と車の使い方を整理する手順
具体的な補償内容を決める前に、まずは車を誰がどのような目的で運転するかを整理します。自動車保険の保険料は、運転者の範囲や年齢、車の使用目的などによって決まり、保険会社によっては年間の走行距離も保険料算定の要素です。実態よりも広い条件で契約していると無駄な保険料が発生し、逆に実態より狭い条件にすると事故のときに保険金が支払われない事態を招きます。正確な条件設定の手順を確認していきましょう。
運転者の範囲と年齢条件を実態に合わせる
運転者の範囲と年齢条件は、実際にハンドルを握る人に合わせて過不足なく設定してください。補償される運転者の範囲を絞り、対象となる最年少の運転者の年齢条件を高く設定するほど、割引率が大きくなり保険料は安くなります。主な設定区分の例と特徴は以下のとおりです。
| 設定項目の例 | 詳細・ポイント |
|---|---|
| 主な運転者限定区分の例 | 本人限定、本人・配偶者(夫婦)限定、家族限定、限定なしなど、設定できる区分は保険会社や商品ごとに相違 |
| 主な年齢条件区分の例 | 全年齢、21歳以上、26歳以上、30歳以上、35歳以上など商品ごとの設定区分において同居家族の最年少運転者に合わせる |
| 別居の未婚の子や友人 | 年齢条件の対象外となる商品が多いものの、運転者限定の範囲には関わるため各社の規定の事前確認が必須 |
設定できる運転者限定や年齢条件の区分は保険会社によって異なり、家族限定を設けていない商品も存在します。子どもが独立して別居したあと、以前の広い条件のまま更新し続けている家庭は契約内容を見直し、年に数回だけ帰省して運転する程度であれば1日自動車保険や短期変更手続きで年間の保険料を節約できます。
使用目的と年間走行距離を正確に確認する
車の使用目的や走行距離は、直近1年間の利用実態と今後1年間の予定に基づいて正確に申告しましょう。多くの保険会社では、年間を通じた平均利用日数をもとに使用目的を以下の3区分に分けています。
- 年間を通じ平均月15日以上の仕事利用が該当する業務使用
- 年間を通じ平均月15日以上の通勤や通学に使う通勤・通学使用
- 買い物や送迎、週末のドライブが中心の日常・レジャー使用
退職やテレワークへの移行によって通勤で車を使わなくなった場合は、日常・レジャー使用へ変更すると保険料が下がります。なお、年間走行距離については契約時に申告が必要な保険会社と申告不要な保険会社があるため、見積もり先のルールに沿ってオドメーターの数値を参考に選択してください。
絶対に削らない3つの基本補償の決め方
運転者の条件が整理できたら、自動車保険の根幹となる基本補償を決めていきます。相手への賠償と、自分や同乗者の死傷に備える補償は、万が一の重大事故で生活が破綻するのを防ぐ命綱です。保険料を安くしたい場合でも、基本補償の限度額を削る見直しは避けてください。現場の事故処理の視点から、優先して固めるべき基本補償の基準と、関連する傷害保険の考え方を解説します。
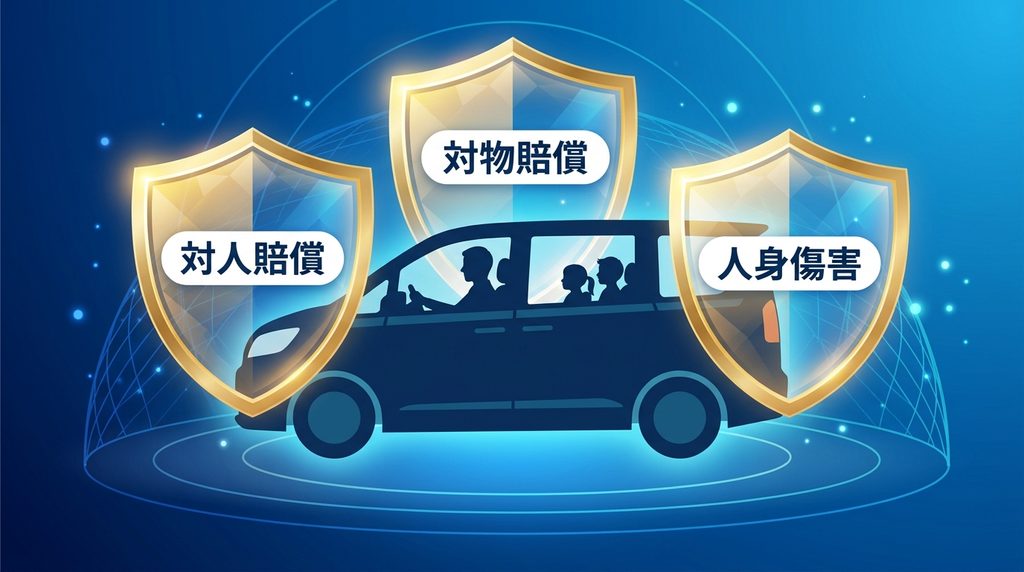
対人賠償と対物賠償は無制限にする
事故の相手方に対する補償である対人賠償保険と対物賠償保険は、両方とも迷わず無制限に設定してください。重大な人身事故や、店舗・鉄道・高級車・高速道路の設備を破損させる物損事故では、賠償額が数千万円から数億円に達する事例が存在します。基本の賠償設定で押さえるべきポイントは以下のとおりです。
- 相手の死傷に備える対人賠償保険の無制限設定
- 相手の車や建物、営業損失に備える対物賠償保険の無制限設定
- 時価額を超える修理費を補う対物超過修理費用特約の検討
対物賠償に上限を設けても無制限との保険料差は比較的小さい傾向にあります。あわせて相手の車の修理費が時価額を上回った際に差額を補償する対物超過修理費用特約の付帯も検討してください。対物超過修理費用に相当する特約の名称や補償限度額(50万円限度など)、自動付帯か任意付帯かの扱いは保険会社や商品ごとに異なるため、各社の契約概要を確認しましょう。
人身傷害保険で契約者と家族を十分に守る
運転者や同乗者のケガ・後遺障害・死亡に備える人身傷害保険は、3,000万円から5,000万円、または無制限での設定を基本としましょう。人身傷害保険の強みは、過失割合が決まる前でも、保険約款の算定基準に基づく治療費や休業損害などの実損額が自分の保険会社から支払われる点です。補償金額やタイプの選び方は以下の表を参考にしてください。
| 検討項目 | 詳細・ポイント |
|---|---|
| 保険金額の目安 | 一家の大黒柱が乗る場合は5,000万円〜無制限、独身や高齢者世帯でも3,000万円以上を推奨 |
| 車内・車外補償型 | 契約車両の事故だけでなく、歩行中や自転車乗車中に自動車事故に遭った際も補償される広範囲型 |
| 搭乗中のみ補償型 | 補償対象を契約車両に搭乗中の事故に限定し、複数台所有時や他契約との重複を防いで保険料を抑える型 |
自動車を複数台所有している家庭では、1台を車内・車外補償型にし、2台目以降を搭乗中のみ補償型にすると補償の重複を省けます。ただし保険会社によって選択できる補償範囲や自動付帯の仕様が異なるため、家族構成や所有台数に合わせて無駄のない型を選びます。
搭乗者傷害保険は人身傷害との役割を比較して要否を判断する
搭乗者傷害保険は、人身傷害保険との役割の違いを理解したうえで付帯の要否を判断する補償です。人身傷害保険が実際の損害額に応じた実損払いであるのに対し、搭乗者傷害保険はあらかじめ契約で定めた金額が支払われる定額給付が基本であり、両者の役割には明確な違いがあります。搭乗者傷害保険を付帯していれば、人身傷害保険とは別に定額の保険金を受け取れるケースがあります。一方で、治療費や休業損害などの実損は人身傷害保険で十分にカバーできるため、保険料を抑えたい場合は人身傷害保険を中心に設計する考え方が合理的です。事故による入通院時に定額の一時金を手厚く上乗せして受け取りたいか、重複感を減らしてコストを抑えたいかを比較して選択してください。
保険料が大きく変わる車両保険と特約の仕分け方
基本補償を固めたあとは、年間の保険料に大きな差が出る車両保険と各種特約の仕分けに進みます。車両保険は保険料への影響が比較的大きいため、車の価値や家計の状況に応じた冷静な判断が求められます。特約についても、保険会社ごとの補償範囲や他契約との重複を確認しながら、費用対効果が高いものと不要なものを切り分ける手順を確認していきましょう。
車両保険の要否は時価額とローン残債で判断する
自分の車の修理費を補償する車両保険は、車両価額、ローンの残債、自己資金の余裕、修理や買い替えが必要になる家計への影響を中心に要否を判断してください。車両保険は購入時の価格ではなく、契約時点での市場価値に基づいた金額が設定上限となります。車両保険の付帯を判断する主な材料の例は以下のとおりです。
- 購入から日が浅く車両保険の設定可能額が高い状態
- 自動車ローンが残っており全損時に二重ローンとなる懸念
- 全損や大破の際に自己資金で次の車へ買い替えられない家計状況
- 通勤や送迎で毎日使い即座に修理や買い替えが必要な環境
一方で、年式の経過に伴って車両保険の設定可能額が低く抑えられる車では、年間の保険料負担と万が一の受取額のバランスを見極める必要があります。なお、車両保険を使用すると、衝突事故などは原則3等級ダウン、盗難や台風・洪水・飛び石などは1等級ダウンとなる場合があります。無過失事故特約などにより等級へ影響しないケースもあるため、修理費と翌年以降の保険料への影響も踏まえて判断しましょう。
一般型とエコノミー型の違いと選び方
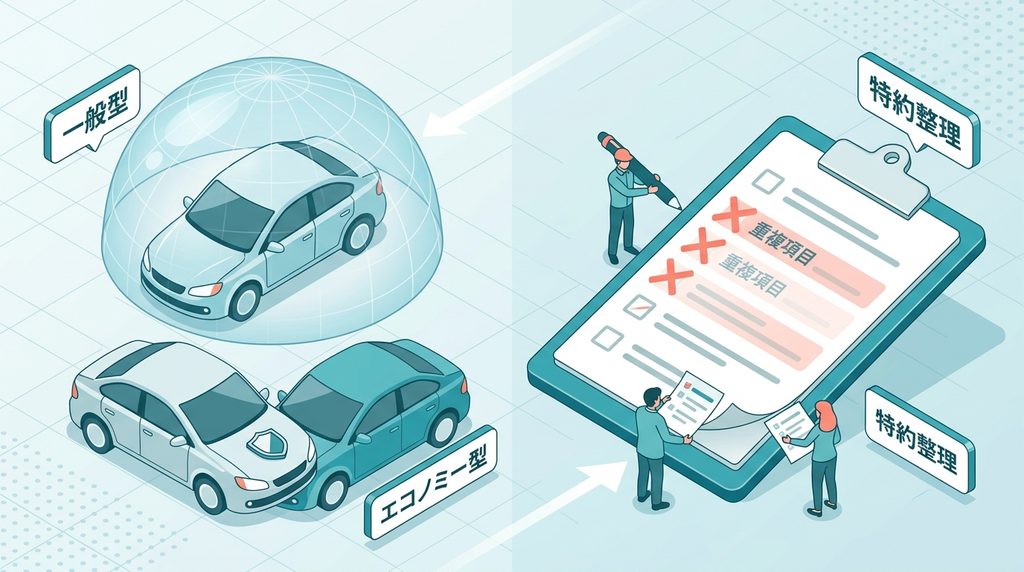
車両保険を付帯する場合は、補償範囲が広い一般型にするか、補償対象を絞って保険料を抑えられる限定型(エコノミー型・車対車+限定危険など)にするかを選びます。一般型と限定型の大きな違いは、電柱やガードレールへの単独接触事故などの補償範囲です。主な違いは以下の表で確認してください。
| 補償のタイプ | 詳細・ポイント |
|---|---|
| 一般型(フルカバー) | 他車との衝突、盗難、台風・洪水、飛び石に加え、電柱等への単独接触事故や当て逃げまで幅広く補償 |
| 限定型(エコノミー型等) | 単独接触事故は対象外となるのが一般的である一方、当て逃げの補償有無は保険会社や商品によって相違 |
| 免責金額(自己負担額) | 1回目5万円・2回目10万円などに設定すると、0円設定よりも年間の保険料を効率よく軽減可能 |
相手が特定できない当て逃げについては、以前は限定型の対象外とする商品が一般的でしたが、現在は限定型でも補償対象に含む保険会社が増えています。名称や補償される事故の範囲は保険会社ごとに異なるため、単独事故への備えが必要かどうかとあわせて契約先の商品内容を必ず確認するのが得策です。
優先して付帯したい推奨特約3選
数ある特約のなかでも、比較的少ない保険料負担で万が一の際に大きな助けとなる特約が3つあります。基本補償だけではカバーしきれないトラブルに備えるため、優先的な付帯を検討してください。
- もらい事故の示談交渉を弁護士に依頼できる弁護士費用特約
- 日常生活での他者への賠償を幅広くカバーする個人賠償責任特約
- バッテリー上がりやレッカー移動に対応するロードサービス特約
特に、信号待ちでの追突など自分の過失がゼロのもらい事故では、法律上、自分の保険会社が相手方と示談交渉できない決まりです。弁護士費用特約があれば弁護士への相談・依頼費用を保険で賄えるため、補償限度額や対象範囲を各社の規定で確認したうえで前向きに取り入れてください。
重複や不要になりがちな特約の整理方法
特約を見直す際は、家族が契約している他の自動車保険や火災保険、クレジットカードの付帯保険と補償が重なっていないかを必ず点検しましょう。実損を補償する特約は重複して加入していても、実際の損害額を超えて二重に保険金を受け取れる仕組みは存在しません。見直し対象となる主な特約は以下の表のとおりです。
| 特約の名称 | 詳細・ポイント |
|---|---|
| 個人賠償責任特約 | 1つの契約で同居家族全員が補償対象となる商品が多く、火災保険や2台目の自動車保険での重複付帯は不要 |
| 弁護士費用特約 | 同居の家族や別居の未婚の子まで対象となる契約が多く、複数台の車を所有している場合は1台への集約が可能 |
| ファミリーバイク特約 | 125cc以下の原付バイクに誰も乗らなくなった場合や、すでにバイクを手放した場合は速やかに解約 |
| 身の回り品・携行品特約 | 車内の荷物の破損を補償する特約であるものの、火災保険の携行品損害特約と重なる場合は削減対象 |
ここまでで、自分の車に車両保険やどの特約が必要か整理できたはずです。まずは現在の契約証券と見比べ、不要な特約を外した場合にどれくらい保険料が変わるか試算してみましょう。
ダイレクト型と代理店型の違いと向いている人
補償内容と特約の仕分けが完了したら、加入経路であるダイレクト型(ネット型・通販型)と代理店型のどちらで契約するかを決めます。かつては代理店を通じた対面契約が主流でしたが、現在はインターネットで直接契約するダイレクト型のシェアも拡大しています。双方のメリットと注意点を比較し、自分のスタイルに合う経路を選びましょう。
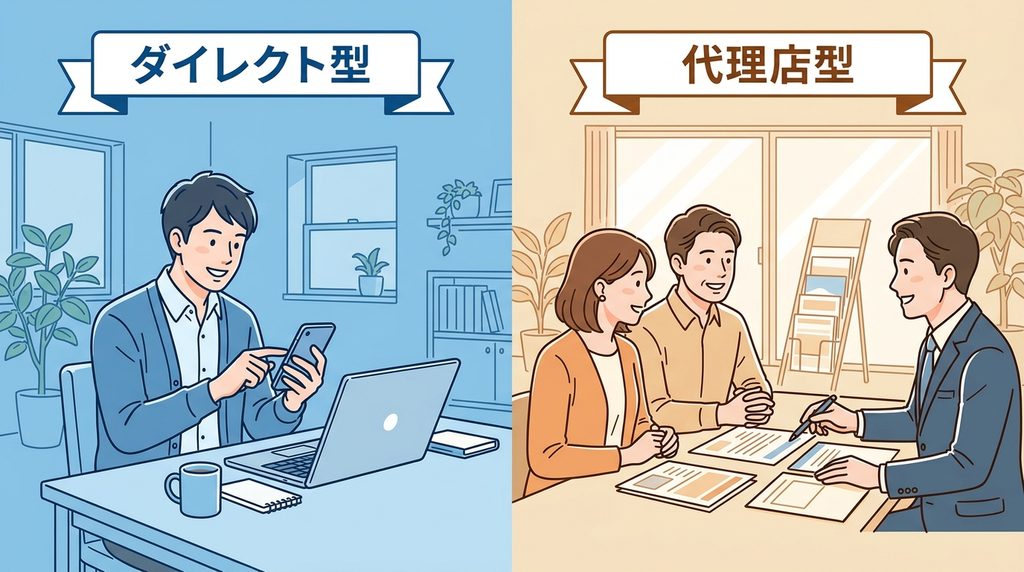
ダイレクト型と代理店型の特徴と違い
ダイレクト型と代理店型の主な違いは、代理店を介した対面サポートの有無と営業コストの構造にあります。等級制度の基本枠組みは共通しているものの、保険料やサービス体制には違いが見られます。それぞれの特徴は以下の表で確認してください。
| 比較項目 | 詳細・ポイント |
|---|---|
| 保険料の傾向 | 代理店を介さないダイレクト型の方が保険料を抑えられる傾向にあるものの、条件や会社により例外も存在 |
| 契約・変更の手続き | ダイレクト型はスマホやPCで24時間完結、代理店型は担当者と相談しながら対面や電話で手続きが可能 |
| 向いている人の特徴 | 自分で補償を選んでコストを抑えたい方はダイレクト型、複数台の管理や手続きを任せたい方は代理店型 |
同条件で比較した場合、中間コストを抑えたダイレクト型の方が保険料を抑えられる傾向にありますが、契約条件や保険会社によっては必ずしも安くなるとは限らない点に注意が必要です。自分で条件を入力できる方にはダイレクト型が向き、複数台の管理や対面での相談を重視する方には代理店型が最適です。
事故対応の実態と自分に合う加入経路の選び方
ダイレクト型を検討する際、ネット型は事故対応が不安だと感じる方もいます。しかし、ダイレクト型でも事故の初期対応や相手方との示談交渉は本社の専任損害サービス部門のスタッフが担当するため、ダイレクト型だから事故対応が劣るとは一概にいえないのが実情です。ただし、事故対応の体制や連絡ツール、ロードサービス拠点、窓口サポートの細かな内容は保険会社ごとに異なります。代理店型では、専任部門に加えて担当営業マンが事故直後の相談に乗ったり、書類作成を手伝ったりする対面サポートを受けられる点が強みです。各社のサポート体制や口コミ、担当者の対応力を比較し、対面窓口の安心感と保険料のバランスを基準に選択しましょう。
条件を揃えて相見積もりを取り納得の1社を選ぶ手順
補償内容と加入経路の方針が固まったら、最後のステップとして複数社の見積もりを比較します。同じ補償条件であっても、保険会社ごとに年齢別や地域別、車種別の料率区分や割引制度が異なるため、算出される保険料には明確な差が生まれます。手間をかけずに正確な比較を進め、納得できる契約先を決める手順を確認しましょう。
見積もり比較で失敗しない条件統一の手順
相見積もりを取る際は、これまで決めた条件を各社で揃えて入力してください。比較を進める具体的なステップは以下のとおりです。
- 現在の保険証券と車検証、現在の走行距離メモの手元への準備
- 運転者の範囲、年齢条件、使用目的、走行距離区分の共通化
- 対人・対物無制限、人身傷害の金額、車両保険と特約条件の統一
- 一括見積もり入力と算出された年間保険料および補償範囲の比較
1社ずつ公式サイトを開いて車検証の型式や等級を入力するのは手間がかかるため、決めた条件で一度に複数社を試算できる一括見積もりサービスを活用する方法が効率的です。各社の見積もり結果が出揃ったら、保険料だけでなく、特約の補償範囲やロードサービスの条件も契約概要であわせて確認してください。
比較した結果として現在の契約を継続する判断基準
複数社から見積もりを取ったからといって、必ずしも他社への乗り換えは発生しません。条件を揃えて比較した結果、現在加入している保険会社との価格差が小さく、現在の補償内容やサポート体制に満足しているなら、そのまま継続更新する判断も立派な正解です。肝心なのは、なんとなく高いまま自動更新するのではなく、他社の水準と補償の過不足を客観的に確かめたうえで更新を決める姿勢です。比較して現在の契約が最適だとわかれば、迷いや不安を解消して自信をもって新年度の契約を迎えられます。まずは現在の満期案内と車検証を手元に置き、同条件での見積もり比較から始めてみましょう。
自動車保険の選び方に関するよくある疑問と回答
自動車保険を初めて契約する方や、ライフステージの変化に伴って見直しを検討する方から、現場でよく寄せられる代表的な疑問と回答を解説します。新規加入時の等級ルールや家族間での等級引き継ぎ、見直しに適した時期は、知っているだけで保険料の適正化につながる項目です。契約手続きの前に最終確認として役立ててください。
初めて車を購入して新規加入する際の等級と保険料
初めて自動車保険に加入する場合、ノンフリート等級は原則として6等級からのスタートとなります。自動車保険の等級は1等級から20等級まであり、数字が大きくなるほど割引率が高くなる仕組みです。6等級の新規加入時は割引がまだ少ないため、特に10代や20代前半の若い世代では年間の保険料が高額になります。ただし、すでに本人や配偶者、同居の親族が11等級以上の自動車保険を契約しており、一定の条件を満たして2台目以降の車を購入する場合は、セカンドカー割引(複数所有新規)の適用によって7等級からのスタートが可能です。1年間無事故で過ごせば翌年は1等級上がり、年齢条件の引き上げとあわせて段階的に保険料が下がっていくため、まずは無事故の継続を目指します。
同居する家族間で等級を引き継ぐ手順と注意点
同居している親族間であれば、高い等級の保険契約を子どもや家族に引き継いで全体の保険料を節約できます。例えば、20等級の親が自分の等級を同居の子どもに譲り、親が新規で6等級(またはセカンドカー割引の7等級)に入り直す方法が代表的です。等級引き継ぎで押さえておくべき条件は以下のとおりです。
- 契約者本人、配偶者、または同居の親族間での引き継ぎ限定
- 子どもが別居する前、同居している期間中での手続き完了
- 親が車を手放す際の車両入替または中断証明書の取得活用
すでに別居している子どもには、原則として同居親族間の等級引き継ぎが成立しません。進学や就職で子どもが実家を出る予定がある場合は、引っ越しをして別居する前に名義変更と等級引き継ぎの手続きを済ませてください。
乗り換えや補償見直しに適したタイミング
自動車保険の見直しや他社への乗り換えに最も適しているのは、年に1度の満期更新のタイミングです。満期日に合わせて乗り換えれば、無事故による1等級アップが予定どおり反映され、中途解約に伴うデメリットも発生しません。主な見直し時期と特徴は以下の表のとおりです。
| 見直し時期の区分 | 詳細・ポイント |
|---|---|
| 満期日の1〜2か月前 | 現在の保険会社から満期案内が届き、1等級アップをそのまま引き継いで他社とじっくり比較できる最適期 |
| 車の買い替え・増車時 | 車両入替の手続きが必要な時期であり、車両価額に合わせて車両保険の要否を再設計する好機 |
| 家族構成・使用目的の変化 | 結婚、子どもの免許取得や独立・別居、退職など運転者範囲や年齢条件を見直すべき節目 |
保険期間の途中で他社へ乗り換えると、次の等級アップまでの期間がリセットされて1年間延びるほか、解約返戻金が月割より少なくなる場合があるため、原則として満期日での切り替えが有利です。満期案内が届いたら放置せず、余裕をもって満期日の1か月前を目安に補償の仕分けと見直しを進めましょう。