毎年届く自動車保険の満期案内を見て、保険料の高さに悩みながらも前年と同条件で更新し続けている方は大勢います。保険料は安く抑えたいものの、補償を削りすぎて万が一の事故のときに保険金が下りない事態は絶対に避けたいはずです。損保の現場を知るプロは、最初から特定の保険会社を1社に決め打ちしません。絶対に削らない基幹補償を固定したうえで、重複特約を整理し、同一条件で比較する手順を踏みます。まずは現在の保険証券を手元に用意し、補償の仕分けと同条件での試算を順番に進めましょう。
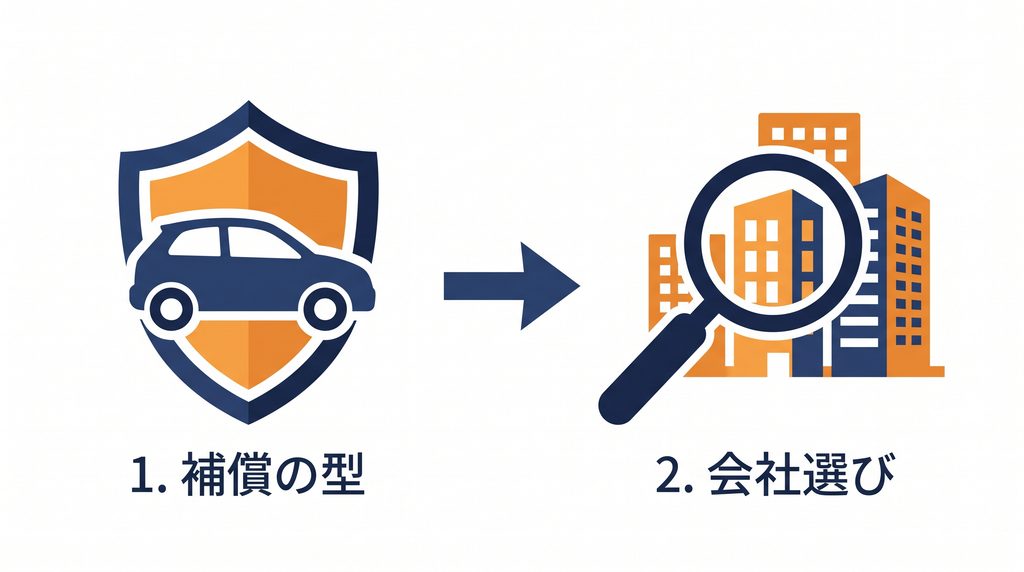
プロが選ぶ自動車保険の結論|「会社名」より先に「補償の型」を決める
自動車保険を選ぶ際、ネット上の人気ランキングや口コミの順位から探し始めると判断に迷います。損保の現場で数多くの事故対応を見てきたプロは、会社名を比較する前にまず必要な補償の骨格を固めます。契約者の年齢やノンフリート等級、車の使用目的によって最適な保険会社は異なるためです。揺るぎない補償の型を先に決めておけば、どこの保険会社で見積もりを取っても迷わず比較できます。まずはプロが実践する会社選びの大原則から確認しましょう。
ランキング1位の保険会社があなたに最適とは限らない理由
人気ランキングで1位の保険会社が、すべての契約者にとって最安かつ最適な選択肢には該当しません。自動車保険の保険料は、契約者の年齢やノンフリート等級、年間走行距離、車種や型式ごとの料率クラスなど、複数の要素のかけ合わせで算出されます。実際に損保の現場で試算すると、20代で走行距離が長い方にはA社が安く、40代で週末しか運転しないゴールド免許の方にはB社が安くなる逆転現象です。他人の評価順位をそのまま信じるのではなく、自分の契約条件を当てはめた個別の試算結果をもとに判断してください。
- 契約者の年齢条件と免許の色による割引率の差
- 年間走行距離の区分設定と実態の合致度
- 車両ごとの型式別料率クラスによる基本保険料の変動
- ノンフリート等級と事故有係数適用期間の有無
上記の4つの要素は保険会社ごとに細かく料率設定が異なります。自分の現在の契約条件を正確に把握し、同じ条件で各社の保険料を比べる姿勢が納得の契約への近道です。
プロが契約前に必ずチェックする3つの評価軸
損保のプロが自分や家族の自動車保険を契約する際は、単なる価格の安さではなく3つの評価軸で厳しく点検します。万が一の重大事故で生活を守るための賠償能力、事故直後の初期対応から示談交渉までのサポート体制、そして不要な特約の重複有無の3点です。どれか1つでも欠けていると、保険料が安くてもいざ事故が起きたときに十分な補償やサポートが機能しません。以下の表で、契約前に確認すべき3つの評価軸の具体的なチェックポイントを整理しています。
| 評価軸 | プロが確認する具体的な基準とポイント |
|---|---|
| 基幹補償の限度額設定 | 対人・対物賠償および人身傷害において、賠償リスクに十分耐えうる限度額を確保している状態 |
| 事故時の初期対応体制 | 24時間365日の事故受付に加え、ロードサービスや初期対応の連絡体制が明確に整っている状態 |
| 特約と割引の適正化 | 他保険との補償重複を排除し、インターネット割引や証券不発行割引を最大限活用している状態 |
上記の3つの評価軸を事前に満たしておけば、どの保険会社を選んでも事故時の安心感は揺らがないはずです。まずは補償の骨格を固める作業から順番に着手しましょう。
【補償編】損保のプロが自分の車で絶対に削らない3つの必須補償
保険料を節約したいときでも、絶対に手をつけてはいけない聖域となる補償が3つ存在します。相手への賠償責任をカバーする対人・対物賠償、自分や同乗者のケガを守る人身傷害、そしてもらい事故で頼りになる弁護士費用特約の3項目です。万が一の重大事故では賠償額が数千万円から数億円に達する事例もあり、個人の貯蓄だけでは到底カバー不可能です。プロが自分の車で必ず付帯する3つの必須補償の基準を詳しく見ていきましょう。
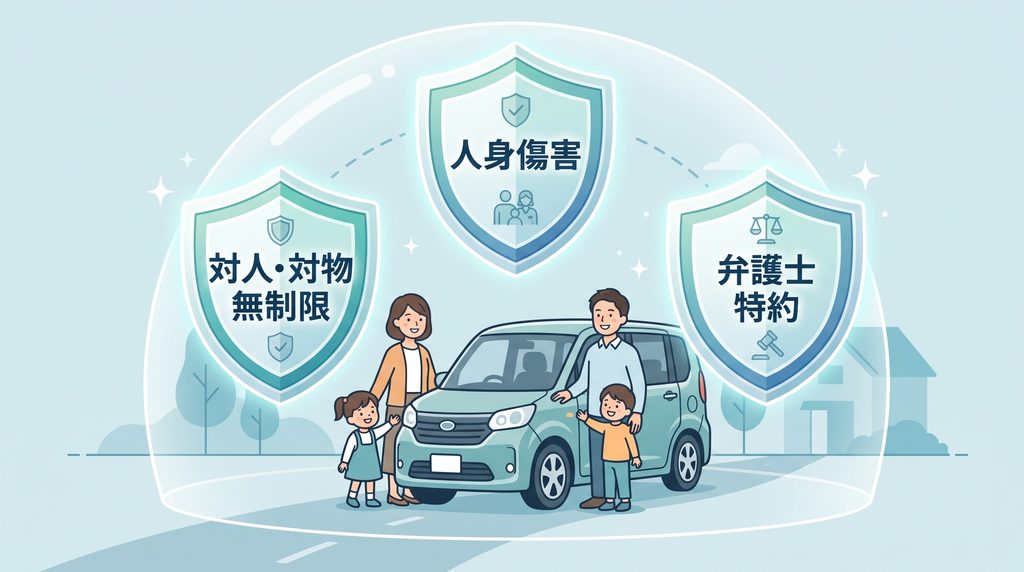
対人賠償・対物賠償は「無制限」+「対物超過修理費用特約」が鉄則
相手への補償である対人賠償保険と対物賠償保険は、迷わず両方とも「無制限」に設定してください。特に見落とされがちなポイントが、対物賠償を無制限にしていても発生する「時価額の壁」です。法律上の損害賠償責任は相手車両における時価額が上限となるため、年式の古い車にぶつかって修理費が時価額を上回った場合、差額の賠償義務は法律上発生しません。しかし相手から「全額直してほしい」と強く求められた際、対物超過修理費用特約を付帯していれば、50万円を限度に時価額を超えた修理費をカバーできます。
- 対人賠償保険の保険金額:無制限
- 対物賠償保険の保険金額:無制限
- 対物超過修理費用特約:あり(限度額50万円が一般的)
対物賠償の無制限化と対物超過修理費用特約の組み合わせは、月々数百円程度の負担増で付帯可能です。相手との示談交渉をスムーズにまとめるためにも必ずセットで備えてください。
搭乗者傷害よりも「人身傷害保険(無制限または3,000万〜5,000万円)」を優先する理由
自分や家族、同乗者のケガに備える補償は、搭乗者傷害保険よりも「人身傷害保険」を最優先で充実させます。人身傷害保険の最大の強みは、事故の過失割合が確定する前であっても、自分の保険会社から治療費や休業損害、精神的損害などの実損額がスピーディーに支払われる点です。相手側との過失割合の交渉が長引いた場合でも、手元の治療費や生活費の心配をせずに治療に専念できます。保険金額は3,000万円から5,000万円、予算に余裕があれば無制限を選んでおくと、重度後遺障害が残る重大事故でも家族の生活を守り抜けます。
| 補償項目 | 補償の特徴とプロが推奨する設定基準 |
|---|---|
| 人身傷害保険 | 過失割合に関わらず実際の損害額を補償。3,000万〜5,000万円以上(または無制限)の設定が基本 |
| 搭乗者傷害保険 | 部位・症状別の一時金払い。人身傷害が十分であれば外しても補償の根幹に影響なし |
人身傷害保険を十分な金額で確保しておけば、上乗せ補償である搭乗者傷害保険を外しても実損のカバーには影響しません。補償の重複を整理して保険料を適正化しましょう。
もらい事故の唯一の味方「弁護士費用特約」を外せない現場の事情
信号待ちでの追突など、自分に過失がまったくない「もらい事故(過失割合10対0)」では、自分が契約している保険会社は相手との示談交渉を代行しません。弁護士法によって、賠償義務がない事故への介入(非弁行為)が固く禁じられているためです。結果として、被害者である契約者本人が加害者側の保険会社と直接交渉しなければならず、専門知識の差から不利な条件で示談してしまう事例が散見されます。弁護士費用特約を付帯していれば、上限300万円までの弁護士費用と上限10万円までの法律相談費用を保険で賄える仕組みです。
- もらい事故での保険会社による示談交渉代行は法律上不可
- 弁護士費用最大300万円まで補償で自己負担の心配なし
- 特約のみの使用であれば翌年度の等級ダウンなし
弁護士費用特約は年間数千円程度で付帯でき、使用しても翌年のノンフリート等級が下がらないノーカウント事故扱いです。万が一の被害事故に備えて忘れずに付帯します。
【見直し編】プロが条件次第で外す・調整する補償と特約の仕分け基準
必須の3大補償を固めたあとは、保険料を大きく左右する「車両保険」と「その他の特約」を仕分けます。自動車保険の保険料が割高になる最大の原因は、車の現在価値に見合わない車両保険の継続や、他の保険契約と重複している特約の放置です。プロの視点で不要な補償を整理すれば、事故時の安心感を一切落とさずに年間数万円単位で保険料を削減できます。具体的な見直しの判断基準を順番にチェックしましょう。
車両保険(一般型・エコノミー型・なし)をプロはどう判断しているか
自分の車の修理代を補償する車両保険は、保険料全体の半分近くを占めるケースもある高額な補償です。プロが車両保険の有無や種類(一般型・エコノミー型)を判断する際は、車両の協定保険価額(時価額)とローン残債、そして手元の貯蓄額の3点を基準にします。新車購入から3〜5年以内でローンが残っている場合や、全損時にすぐ次の車を買う貯蓄がない場合は車両保険が必要です。一方、年式が古く時価額が50万円以下に下がっている車では、受け取れる保険金の上限よりも毎年の保険料負担のほうが重くなるため、外す判断も合理的です。
| 車両保険の選択肢 | プロが推奨する対象車両と契約者の条件 |
|---|---|
| 一般型(フルカバー) | 新車・高級車、ローン残債が多い車、自損事故や当て逃げも含めて幅広く備えたい運転者 |
| エコノミー型(車対車+限定) | 購入から一定年数が経過し、自損事故を除外してでも保険料を3〜4割程度抑えたい運転者 |
| 車両保険なし | 時価額が50万円以下の車、または万が一の修理費や買い替え費用を貯蓄から無理なく出せる世帯 |
また、免責金額(自己負担額)を「0円」から「5万円〜10万円」に引き上げる工夫でも保険料は安くなります。少額の修理では等級ダウンによる翌年以降の保険料値上がりを避けるため保険を使わない場面が多く、免責金額の設定は理にかなった節約術です。
火災保険やクレジットカードと重複する特約(個人賠償・ファミリーバイク等)の整理
自動車保険の特約のなかには、家族の誰かが1つ契約していれば世帯全員が補償される項目があります。代表的な例が、日常生活での賠償事故をカバーする「個人賠償責任特約」や「弁護士費用特約(自動車事故以外も対象となるタイプ)」です。火災保険や賃貸の家財保険、クレジットカードの付帯保険、あるいは同居家族の別の自動車保険ですでに加入している場合、2重に保険料を支払っても実際の損害額を超える保険金は発生しません。現在の契約内容を家族全員分まとめて点検し、重複している特約は1つの契約に集約します。
- 個人賠償責任特約:火災保険や他車両の契約との重複確認
- ファミリーバイク特約:原付バイクの所有・運転実態の確認
- 携行品損害特約:火災保険の家財補償との重複確認
- ロードサービス関連:JAF会員証やカード付帯特典との比較
特に個人賠償責任特約を片方の保険にまとめる際は、示談交渉サービスが付いている側を残すのが鉄則です。手元の保険証券を見ながら、上記の4項目にダブりがないか順番に照らし合わせてください。
【会社選び編】代理店型とダイレクト型(ネット型)をプロはどう使い分けるか
補償内容の整理が終わったら、次は契約先となる保険会社のタイプを選びます。自動車保険には、専任の担当者が窓口となる「代理店型」と、Webや電話で直接契約する「ダイレクト型(ネット型)」の2種類があります。どちらが優れているかではなく、自分が求めるサポートの形とコストのバランスに合っているかで使い分ける姿勢が正解です。両者の実質的な違いと選び方の基準を整理しましょう。
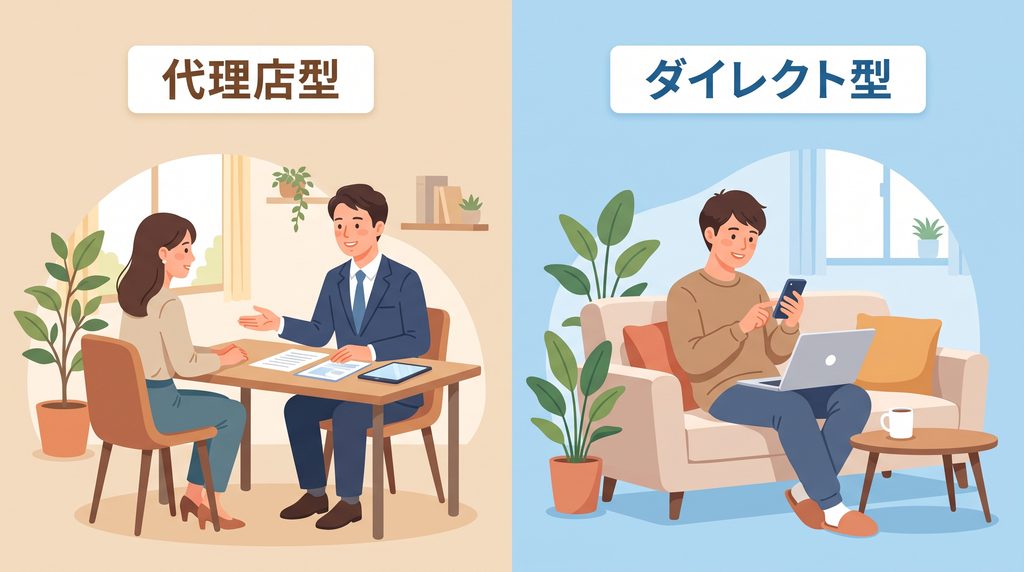
「ネット型は事故対応が弱い」の誤解と、実際の損害調査体制
ダイレクト型の自動車保険に対して「保険料は安いが事故対応が不安」と懸念する声は根強く存在します。しかし、事故が起きたあとに過失割合を交渉し、損害額を算出して示談をまとめる「損害サービス部門」の法的な仕組みや基準は、代理店型もダイレクト型も一切変化しません。現在のダイレクト型各社は、全国に提携修理工場ネットワークや専門の損害調査スタッフを配置しており、24時間体制の初期対応やレッカー手配も充実しています。違いが生じる部分は、事故現場での電話相談や書類手続きのフォローを「なじみの代理店担当者」に頼めるか、保険会社の専任オペレーターと直接やり取りするかの窓口の差です。
- 示談交渉の法的ルールや賠償基準:両タイプとも共通
- 24時間365日の事故受付と初期対応:両タイプとも標準装備
- 窓口の差:担当者の対面伴走(代理店)か直接連絡(ネット)か
- 保険料の構造:代理店手数料の有無による年間数万円の価格差
仕組みの違いを正しく理解すれば、漠然とした不安で高い保険料を払い続ける必要はなくなります。自分が事故時に求めるサポートの範囲を見極めましょう。
代理店型を選ぶべき人・ダイレクト型に切り替えても安心な人の判断チェック
代理店型とダイレクト型のどちらを選ぶべきかは、日頃のカーライフや手続きの好みで明確に判断できます。疑問点を対面でじっくり相談したい方や、複数台の車両・法人契約をまとめて管理してもらいたい方には、手数料を含んだ保険料を払ってでも代理店型を選ぶ価値があります。一方で、本記事で解説した「必須補償の型」を理解し、スマホやパソコンで自分のペースで手続きを進められる方なら、ダイレクト型への切り替えで固定費の大幅削減が可能です。
| 保険会社のタイプ | 向いている人の特徴と判断のポイント |
|---|---|
| 代理店型が向いている人 | 対面で担当者に相談したい方、事故時の連絡窓口を日頃の担当者に任せたい方、手続きが苦手な方 |
| ダイレクト型が向いている人 | 必要な補償を自分で選択できる方、Web完結の手続きに抵抗がない方、中間コストを省いて節約したい方 |
どちらのタイプが自分の希望に合うか迷う場合は、まず現在の補償条件を揃えた状態で保険料を試算してみてください。価格差の具体的な金額を見てから、代理店のサポートにその差額分の価値を感じるか天秤にかけると納得の判断が下せます。
プロ直伝!失敗しない自動車保険の見直し3ステップ
ここまでのプロ基準を踏まえれば、実際の見直し作業は驚くほどシンプルに進められます。闇雲に見積もりを取るのではなく、現状の把握、補償条件の固定、そして同一条件での試算の3ステップを順番に踏むだけです。所要時間はわずか数分程度で、誰でも損保のプロと同じ精度で最適なプランを導き出せます。手元に現在の保険証券を準備して、具体的な3つの手順を順番に実践していきましょう。
ステップ1|現在の保険証券で「等級・年齢条件・特約」を確認する
まずは手元に現在加入している自動車保険の保険証券(またはWeb証券画面)を用意します。確認すべき項目は、満期日、現在のノンフリート等級、事故有係数適用期間の有無、運転者の範囲と年齢条件、そして現在付帯している車両保険と特約の一覧です。あわせて、現在の年間走行距離や使用目的(日常・レジャー、通勤・通学、業務)が実態と合っているかも点検してください。子どもが独立して運転しなくなった場合や、転職・退職で通勤に車を使わなくなった場合は、条件を変更するだけで保険料が大幅に下がります。
- 満期日と現在のノンフリート等級・事故有係数適用期間
- 運転者の範囲(本人限定・夫婦限定など)と年齢条件
- 現在の使用目的と直近1年間の実際の走行距離
- 車両保険の種類・免責金額と付帯特約の一覧
保険証券の記載内容が正確な試算のベースとなります。スマートフォンで証券を撮影しておくと、続くシミュレーター入力がスムーズです。
ステップ2|必要な補償条件を固定し、削る特約を決める
次に、ステップ1で確認した内容をもとに、次の契約で残す補償と外す特約を仕分けます。対人・対物賠償は無制限(対物超過特約あり)、人身傷害は3,000万〜5,000万円以上、弁護士費用特約は付帯で固定してください。そのうえで、車の市場価値(時価額)に応じた車両保険の見直し(エコノミー型への変更や免責金額の引き上げ)と、火災保険等と重複している個人賠償責任特約などの整理を決定します。比較前にこの「補償の設計図」を確定させておく手順が、安さにつられて必要な補償まで削ってしまう失敗を防ぐ最大の防御策です。
| 仕分け区分 | 固定・見直しする具体的な補償項目 |
|---|---|
| 絶対に固定する必須補償 | 対人・対物無制限(対物超過あり)、人身傷害(3,000万円〜無制限)、弁護士費用特約 |
| 状況に応じて調整する補償 | 車両保険のタイプ(一般・エコノミー・なし)および免責金額の設定 |
| 重複を確認して削る特約 | 他保険と重複している個人賠償責任特約、不要になった原付特約や搭乗者傷害保険 |
自分にとって必要な補償と不要な特約の線引きが明確になれば、準備はすべて完了します。確定した条件メモを手元に置いて最終ステップへ進んでください。
ステップ3|同一条件で保険料シミュレーターを試算・比較する(現状維持の判断も含む)
ステップ2で固めた補償条件をそのまま入力し、当社の保険料診断シミュレーターで実際の保険料を試算します。ここで必ず守っていただきたいルールは、現在の保険会社と試算するプランの補償条件をピタリと揃える点です。条件を揃えて試算すれば、補償の質を一切落とさずに純粋な保険料の差額がひと目でわかります。なお、試算した結果、現在の契約と年間数千円程度しか差が出ない場合や、今の代理店担当者の対応に深く満足している場合は、無理に変更を推奨しません。「今の契約内容はプロの基準で見ても適正だった」と確信して更新できる安心感も、見直しによって得られる大きな成果です。
- ステップ2で決めた必須補償と特約条件を正確に入力
- 現在の更新案内額とシミュレーターの試算額を同条件で比較
- 納得の価格差があれば乗り換え、差が小さければ安心して現状維持
- 見積もりに必要な書類をチェックする(手元準備シート)
まずは手元の保険証券と見積もりに必要な書類のチェックシートを見ながら、当社の無料保険料シミュレーターであなたの車の適正な保険料をチェックしてみてください。必要な安心をしっかり守ったまま、毎年の固定費を賢く見直しましょう。