自動車保険の加入や更新を迎えるにあたり、家族限定特約の適用範囲や保険料の割引額について迷う方は大勢いらっしゃいます。ご家族の運転実態に合わない設定を選んだ場合、万が一の事故の際に保険金が支払われない重大なトラブルの原因です。
本記事では、家族限定で補償対象となる親族の正確な範囲から、別居のお子様の扱い、年齢条件との組み合わせまで実務経験を交えて丁寧に解説します。無駄な保険料を抑えながら確かな補償を確保する判断基準を身につけましょう。
自動車保険の「家族限定」とは?補償される範囲をわかりやすく解説
自動車保険における家族限定特約は、補償対象を契約者本人とそのご家族に絞り込む仕組みです。対象者を限定すれば事故発生率が下がり、月々の保険料負担を大幅に軽減できます。ただし一般的な日常会話で用いる家族と、約款上の家族の定義には厳密な相違が存在します。現場でも認識のずれによるトラブルが多発する実態です。万が一の事故で補償を受けられない事態を防ぐため、補償対象となる親族の境界線を正確に把握しましょう。
家族限定で対象となる「家族」の4つの範囲(記名被保険者・配偶者・同居親族・別居の未婚の子)
自動車保険の家族限定において事故時に保険金が支払われる親族は、厳格に定められた4つの区分に限定されます。日常的な感覚で家族と認識していても、約款上の定義から外れると補償を受けられず全額自己負担となります。契約前に以下の4区分を必ず確認してください。
- 記名被保険者(主に運転する方)
- 記名被保険者の配偶者
- 記名被保険者か配偶者の同居親族
- どちらとも別居の未婚のお子様
同居親族には両親や祖父母、同居の兄弟姉妹や息子、娘が含まれます。学生寮や下宿先で1人暮らしを送る未婚のお子様も補償対象です。例えば大学進学で実家を離れた未婚の息子様が帰省時に運転する場合でも、この特約で問題なくカバーされます。ご家族が運転席に座る前に、この4つの条件に該当するか必ず確かめましょう。
【勘違い多発】「家族」に含まれないケース(別居の既婚の子・別居の親・友人など)
血縁関係があっても家族限定の枠外となるケースは現場の事故対応で頻発します。婚姻によって実家を離れたお子様や別世帯で暮らす実の親は、法律上の親族でも自動車保険の家族に含まれない規定です。混同を招く代表例を一覧表に整理します。
| 対象外となる間柄 | 理由と補償されない詳細 |
|---|---|
| 別居している既婚のお子様 | 婚姻歴があり別世帯で暮らしているため対象外 |
| 別居している実の両親 | 同居していない親族は直系尊属であっても対象外 |
| 友人や知人、同僚 | 血縁関係や親族関係が一切存在しないため対象外 |
結婚して独立した娘様が帰省中に実家の車を運転した場合、家族限定のままでは補償対象外です。近所に住む実の両親が買い物で運転した際も同様に保険金の支払い対象外です。親しい友人や同僚にハンドルを譲った場面も補償を受けられずトラブルへ発展します。契約内容から外れる運転者がいるときは限定解除の手続きを済ませてください。
保険用語の「未婚の子」とは?(離婚歴がある場合はどうなる?)
保険約款における未婚とは、これまでに1度も法律上の婚姻歴がない状態を指します。現在独身であっても、過去に結婚歴のあるお子様は未婚の子に該当しません。離婚を経験して1人暮らしをしているお子様が実家の車を運転する場合は注意が必要です。同居していれば同居の親族として補償されますが、別居の場合は家族限定の対象から完全に外れます。過去の婚姻歴の有無がお子様の補償可否を分ける厳格な基準である事実を念頭に置きましょう。判断に迷うときは事前に保険証券を確認してください。
「家族限定」で保険料はいくら安くなる?割引率と節約効果
自動車保険の保険料は、運転者の範囲を狭く絞るほど割安になる仕組みを採用しています。誰でも運転できる限定なし状態と比較すると、家族限定を選ぶだけで年間保険料の大幅な圧縮が狙えます。しかし限定範囲を狭めすぎると、想定外の人が運転した際に補償されない不都合も大きな懸念事項です。補償範囲と保険料の割引水準を慎重に比較して、家計に優しい安心設計を見極めましょう。
「限定なし」「本人・配偶者限定」「本人限定」との保険料比較
運転者限定の特約には複数の選択肢があり、限定の度合いに応じて割引率が段階的に変動します。家族構成に合致する最も狭い区分を選択すれば、無駄な支払いを防ぎながら必要な安心を確保できます。各プランの特徴と割引率の傾向を比較してください。
| 運転者限定の区分 | 補償対象と割引水準の目安 |
|---|---|
| 限定なし | 誰が運転しても補償されるため割引率は最も低め |
| 家族限定 | ご家族までカバーし約1%前後の割引率を適用 |
| 本人・配偶者限定 | 夫婦のみに限定し約7%から8%の割引率を適用 |
| 本人限定 | 本人のみに絞り込み約8%から10%の割引率を適用 |
家族限定は限定なしに比べて保険料が安くなる一方、本人限定や配偶者限定に比べると割引率は控えめです。運転する方を夫婦のみに絞れる家庭であれば、本人・配偶者限定を選んだほうが家計の支出を効率的に削減できます。補償対象と割引額の差を天秤にかけて最適な区分を決定しましょう。
限定範囲を狭めるほど安くなる理由とリスクのバランス
限定範囲の絞り込みにより保険料が下がる根拠は、事故を起こす母集団の運転リスクが減少するためです。不特定多数の他人が運転する場合に比べて、運転者を特定できるほうが保険会社の支払リスクは明確に下がります。そのため保険会社は割引の形で契約者に還元します。ただし極端に範囲を狭めると、急な体調不良や旅行先で他人に運転を代わってもらった瞬間に無保険状態へ陥る危険大です。保険料の安さだけを優先せず、日常的な運転シーンを想定して無理のない限定範囲を設定しましょう。
「家族限定」と「年齢条件」の組み合わせルール【知っておくべき最大の盲点】
家族限定を設定しても、それ単体では補償の備えとして不十分です。自動車保険にはもう1つの制約である年齢条件が存在します。同居の親族が運転する場合、家族限定と年齢条件の両方を同時に満たさなければ事故時に保険金の支払い対象外です。多くのドライバーがこの組み合わせを見落として事故時に後悔します。失敗を回避するための必須ルールを把握しましょう。
「同居の子ども」は家族限定だけでなく年齢条件もクリアが必要
同居しているお子様が運転する場合、年齢条件の設定枠をお子様の現在の年齢まで引き下げる手続きが不可欠です。親世代が35歳以上補償に設定したままでは、免許を取り立ての18歳の同居息子様が起こした事故は補償対象外です。見直しの手順を以下に示します。
- 同居の子どもの年齢を確認
- 最も若い年齢層に条件を変更
- 家族限定特約の付帯を確認
- 保険料の差額を計算して承認
同居のお子様の年齢に合わせて年齢条件を全年齢補償や21歳以上補償へ拡大すると、保険料は跳ね上がります。しかし補償対象外の事故を起こせば数千万円単位の損害賠償を自費で背負う事態に陥る危険大です。運転者の実年齢に合わせた厳格な条件設定を徹底してください。
「別居の未婚の子ども」は年齢条件の対象外(全年齢で補償される仕組み)
別居している未婚のお子様には、親の保険証券に記載された年齢条件が適用されない特例ルールが存在します。親の自動車保険が35歳以上補償になっていても、別居の未婚のお子様であれば19歳や20歳でも事故時に問題なく補償されます。
この規定は実家から離れて暮らす学生や新社会人を支援する保険業界の合理的な取り決めです。学生の1人暮らしなどで離れて暮らすお子様のために、高い保険料を払って実家の年齢条件を下げる負担は不要です。別居未婚の子は年齢を問わずカバーされる仕組みを賢く活用しましょう。
設定ミスで「保険金が出ない」現場の典型的なトラブル事例
現場の保険相談において、年齢条件の誤認による支払拒絶は後を絶たない深刻な問題です。良かれと思って保険料を安く設定した結果、重大事故で保険が使えず人生設計が狂ってしまうケースも見受けられます。代表的なトラブル事例を以下に提示します。
| 事故の発生状況 | 保険金が支払われなかった原因 |
|---|---|
| 同居の長男(20歳)が実家の車で追突 | 親の契約が26歳以上補償のままであったため |
| 結婚した長女が帰省時に電柱へ衝突 | 別居の既婚者は家族限定の枠外であったため |
| 友人に運転代行を頼み交差点で出合い頭 | 家族限定を付けており他人の運転は対象外のため |
条件設定の齟齬による事故が起きると、被害者への賠償金や愛車の修理代は全額自己負担となる深刻な痛手です。1千万円以上の賠償金を背負う悲劇も現場で実際に発生します。契約内容を年に1度は点検し、ご家族の状況変化に合わせた条件変更を忘れないでください。
「家族限定が廃止された」って本当?各社動向と廃止されている場合の対策
自動車保険業界では近年、家族限定特約を廃止する保険会社が急増しています。これまで当たり前のように選択できた家族限定が見当たらないため、困惑する契約者様も増えています。保険会社の統廃合の背景と、廃止されている契約先で選ぶべき設定方針の解説です。各社が見直しを進めた背景の把握が有効です。正しい知識を身につけましょう。
大手損保やネット損保で家族限定の廃止が進む背景
損害保険各社が家族限定を相次いで廃止した背景には、家族形態の変化と商品体系の簡素化が主たる要因です。核家族化が進み、実際に車を運転する人が本人や配偶者に集中する傾向が強まっています。さらに「家族限定」の呼称が招く範囲誤認トラブルを未然に防ぐ目的も含まれます。別居の既婚の子が運転して事故を起こし、保険金が出ない苦情を防ぐ目的も含まれる判断です。商品改定によって運転者限定は本人限定や本人・配偶者限定、限定なしの3区分へ集約されつつある流れです。業界全体の改定動向を正しく理解しましょう。
家族限定がない保険会社で子どもが運転する場合のベストな設定方法
家族限定特約が存在しない保険会社を利用する場合、ご家族が運転するための設定手順は極めて明快です。運転者の範囲を限定なしに設定したうえで、同居親族の運転実態に合わせた年齢条件を組み合わせます。具体的な設定手順は以下の通りです。
- 運転者限定を限定なしに変更
- 同居の子の年齢に合わせ条件設定
- 別居の未婚の子は年齢条件不問
- WEB手続きで変更内容を保存
限定なしを選択すれば、ご家族はもちろん友人が運転しても事故時の補償が確保されます。保険料の負担はやや増えますが、補償範囲が広がるため安心感は大幅に向上します。家族限定がない場合でも焦らず、運転者の実態に合わせて柔軟にプランを選定してください。
今の契約に家族限定がついているか確認する方法
契約者様が現在加入している自動車保険に家族限定が残っているかどうかは、手元の書類やWEBマイページで簡単に判別できます。満期更新のタイミングで自動的に限定なしや本人・配偶者限定へ切り替わっている事例もあります。確認手順を整理した一覧表です。
| 確認媒体 | 具体的な確認ポイント |
|---|---|
| 保険証券・継続証 | 運転者限定特約の欄に家族限定の印字があるか確認 |
| 契約者WEBマイページ | ご契約内容の照会画面で運転者の範囲欄を確認 |
| 担当代理店・損保窓口 | 電話で現在の限定特約の有無と補償対象を確認 |
証券の表記を見ても判断がつかない場合は、担当代理店やカスタマーセンターへ直接問い合わせましょう。プロのオペレーターに現在の運転者を確認してもらう方法が安全です。疑問をそのまま放置せず、確実に契約内容を確かめてください。
家族限定の範囲外(別居の既婚の子・友人)が一時的に運転する時の3つの対処法
家族限定を契約していても、別居の既婚のお子様やご友人が一時的に運転するシチュエーションは訪れます。そのまま運転させると完全な無保険運行となり、万が一のときに取り返しがつかない事態を招きます。無保険での運行は絶対に避けるべき重大事案です。短期間の運転を安全に乗り切る3つの有効な対処法を提案いたしましょう。
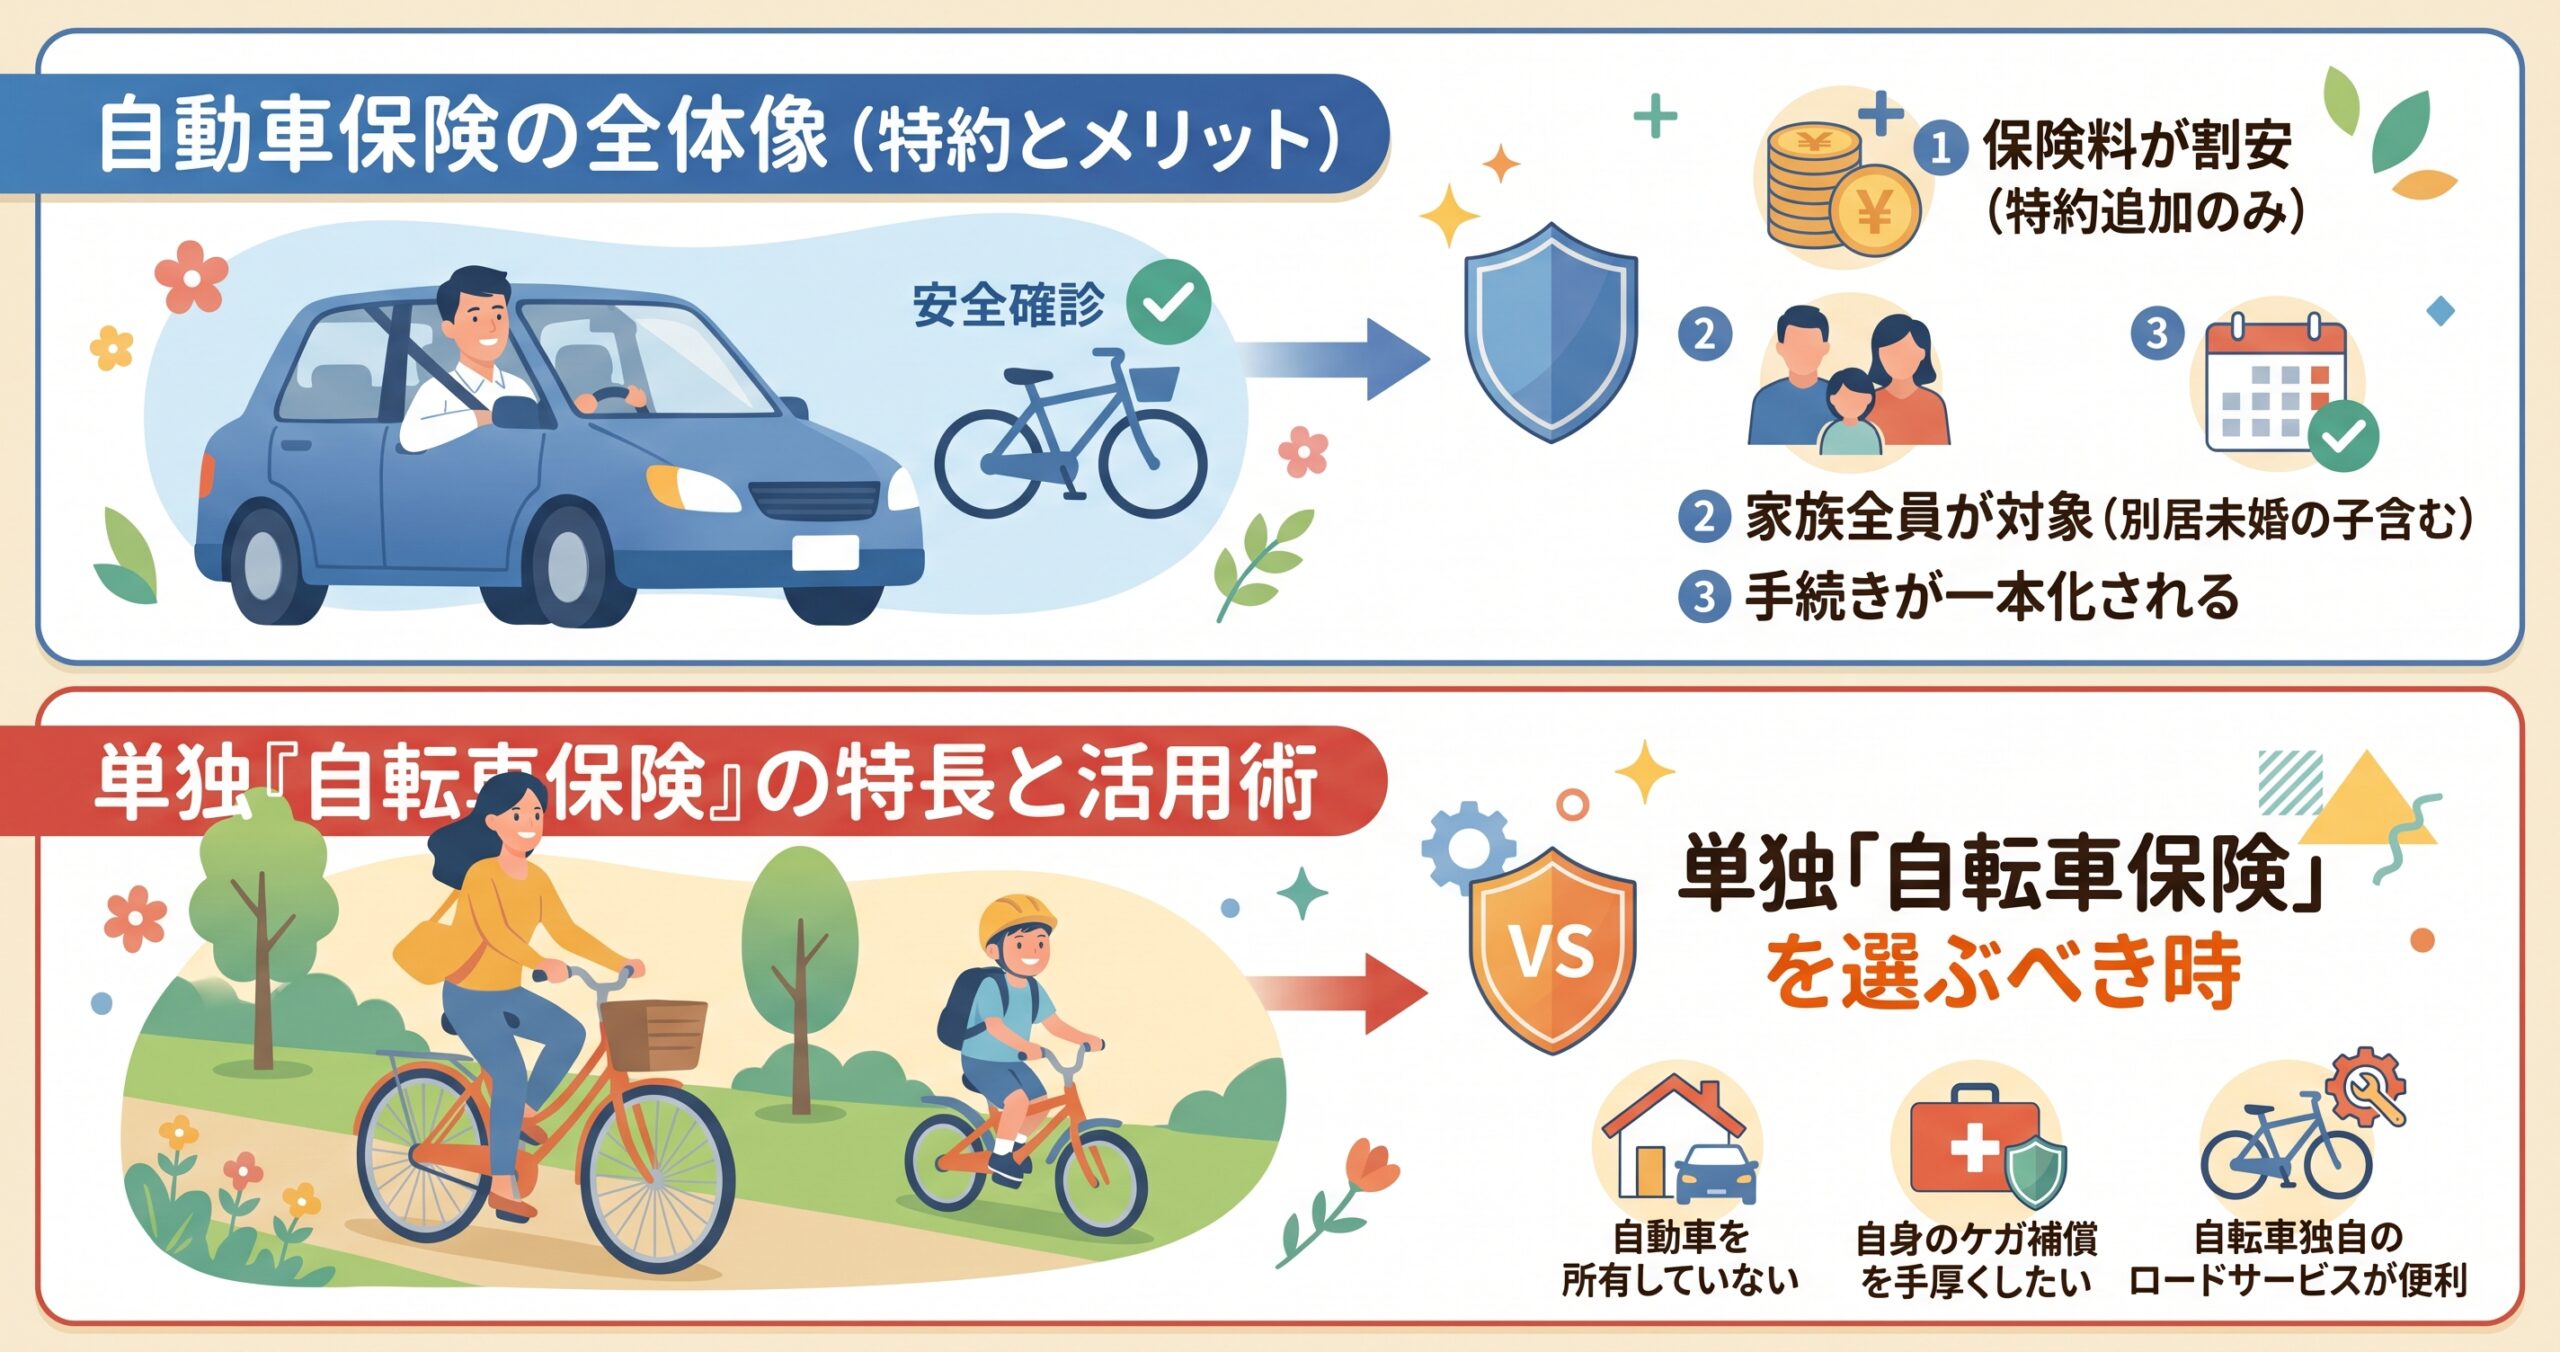
対処法①:電話やWEBで一時的に「運転者限定」「年齢条件」を変更する
最も手堅い方法は、帰省や旅行の期間中だけ自動車保険の限定特約を一時的に変更する手続きです。電話窓口やマイページから、運転者限定を限定なしへ切り替え、必要に応じて年齢条件も緩和します。運転期間が終了した翌日に元の条件へ戻せば、追加保険料は日割り計算の数千円程度で済みます。事前の手続きさえ怠らなければ既存の充実した補償をそのまま活用できるため、確実性の高い選択肢です。日程が決まり次第、余裕をもって手続きを済ませましょう。
対処法②:コンビニやスマホで入れる「1日自動車保険(ワンデー保険)」を使う
短時間の運転であれば、スマートフォンやコンビニから24時間単位で加入できる1日自動車保険が便利です。親の自動車保険を変更する手間がかからず、運転者本人が数百円から千円程度の手頃な掛け金で加入できます。利用時の要点を以下に示します。
- スマホや店頭から即日加入可能
- 24時間単位で無駄のない保険料
- 事故時も親の等級に影響なし
- 運転者本人の名義で申込み
1日自動車保険の大きな長所は、事故を起こしても親の自動車保険の等級が下がらない点こそ大きなメリットです。親の等級ダウン事故を懸念せずに運転可能です。車両補償を付帯する場合は利用開始の数日前までに事前登録が必要となる点に配慮してください。
対処法③:運転する本人の車にかかっている「他車運転特約」を活用する
実家に帰省したお子様がご本人の自家用車を所有している場合、その愛車の自動車保険に付帯する他車運転特約を利用できます。他人の車を臨時に借りて運転した際の事故について、本人の保険から賠償金や修理代が支払われる特約です。適用条件を整理します。
| 適用条件の項目 | 具体的な補償基準 |
|---|---|
| 対象となる自動車 | 友人や別居の親族から臨時に借りた自家用車 |
| 保険金の支払限度 | 運転者本人の自動車保険の補償内容に準拠 |
| 使えないケース | 配偶者や同居の親族が所有する自動車を借りた場合 |
他車運転特約を使えば、実家の車に家族限定がついていても運転者本人の保険で事故に対応できます。追加の保険料負担も一切発生しません。ただし事故後は本人の自動車保険が3等級ダウンするため、慎重な運転を心がけましょう。
我が家に最適な限定条件は?状況別おすすめ診断
自動車保険の限定特約は、ご家庭ごとの家族構成や車の利用頻度によって正解が異なります。保険料の節約と必要な補償のバランスを両立させるため、各ご家庭の世帯状況に合わせた最適解を整理します。家族のライフスタイルに合わせた見極めが肝要です。生活環境の変化に合わせた選択基準を確認しましょう。
パターン別:夫婦のみ運転/同居の子が乗る/別居の未婚の子がたまに帰省
誰がどの程度の頻度で運転席に座るかを明確に整理すれば、選ぶべき限定条件はおのずと定まります。無駄な保険料を削り落としつつ、必要な人を漏れなく守る基準をパターン別にまとめます。
| ご家庭の運転実態 | おすすめの運転者限定と理由 |
|---|---|
| 夫婦しか運転しない | 本人・配偶者限定で確実な割引を享受 |
| 免許取り立ての同居の子が運転 | 限定なし(または家族限定)+年齢条件引下げ |
| 別居の未婚の子がたまに帰省 | 本人・配偶者限定(または家族限定)+年齢条件不問 |
別居の未婚のお子様しか運転しないのであれば、年齢条件を高いまま据え置いて保険料を安く抑える賢明な選択です。無駄な特約追加を避けて家計防衛につなげましょう。各家庭の運転メンバーを紙に書き出し、過不足のない補償枠を決定してください。
子どもの独立・就職・結婚などライフイベント時の見直しチェックリスト
ご家族の環境が変わったときは、自動車保険の限定条件を見直す絶好のタイミングです。設定を放置すると、余分な保険料を払い続けたり、逆に事故時に保険金が出ない無保険状態へ陥ります。見直しを要する契機を以下に列挙します。
- 同居の子どもが免許を取得したとき
- 子どもが就職や進学で1人暮らし
- 別居の子どもが結婚して独立したとき
- 同居の子が一定の年齢に達したとき
お子様が誕生日を迎えて21歳や26歳に達したときは、年齢条件を1段階引き上げれば保険料を安く抑える好機です。条件変更だけで年間したときは、年齢条件を1段階引き上げれば保険料を安く抑える好機です。条件変更だけで年間数万円の保険料が浮くケースも多々あります。家族の門出や生活スタイルの変化に合わせて、契約内容を小まめに更新しましょう。
まとめ:過不足のない運転者限定で「保険料節約」と「万が一の安心」を両立しよう
自動車保険の家族限定特約は、補償範囲をご家族に絞り込めば保険料を効率的に削減できる優れた仕組みです。約款上の家族の定義は日常の感覚と異なり、別居の既婚のお子様や親族は対象から外れます。同居のお子様が運転する場合は、年齢条件の変更手続きも忘れず済ませましょう。
昨今は家族限定を廃止して本人限定や限定なしへ再編する保険会社も増加しています。加入先の規定を確認し、一時的な運転には1日自動車保険や他車運転特約を柔軟に使い分ける姿勢が肝心です。ご家族全員の安全運転と快適なカーライフを守るため、今一度保険証券の条件設定を点検してください。