無事故でゴールド免許を維持しているにもかかわらず、満期案内の保険料が高くなり戸惑うケースが見られます。保険料を抑えたい一方で、必要な補償まで削り万が一の事故の際に十分な補償を受けられなくなる選択はおすすめしません。自動車保険では、ノンフリート等級やゴールド免許割引など、安全運転の実績や契約条件に関連する複数の割引制度が設けられています。手元の保険証券の現状整理、必要な補償と割引条件の仕分け、そして所定の条件を確認した上での複数社比較の3ステップを進めましょう。安全運転の実績を活かし、納得できる補償を確保したまま保険料の見直しを進めてください。
自動車保険の「優良割引」に関連する主な4つの割引制度
自動車保険における「優良割引」の範囲は業界全体で一律に定義されているわけではなく、例えば損保ジャパンの「65歳以上優良割引」(20等級かつ事故有係数適用期間0年で記名被保険者が65歳以上の場合に適用)のように、名称に優良割引を含む独自の制度を設けている保険会社も存在します。本記事では、安全運転の実績や無事故の継続に関連する主な割引制度として4つの仕組みを解説します。各制度の適用条件を確認しましょう。
1. ノンフリート等級制度(参考純率上で最大63%割引+長期無事故割引)
無事故の実績が保険料に大きく反映される仕組みが、1等級から20等級まで区分されるノンフリート等級制度です。損害保険料率算出機構の自動車保険参考純率では、過去の無事故年数や事故件数に応じて割増引率が算出されています。初めて契約する6等級から1年間無事故を続けるごとに1等級ずつ上がり、参考純率上では最高ランクの20等級(無事故)で63%の割引率です。ただし、参考純率には各保険会社への使用義務がなく、実際の契約に適用される割増引率や基本保険料は保険会社ごとに異なります。また、20等級を1年以上無事故で継続した契約に「長期無事故割引」を設定している保険会社も存在します。
| 確認項目 | 詳細・ポイント(参考純率上の目安と各社取扱いの注意点) |
| 初回契約時の開始等級 | 原則6等級(S)から開始し、年齢条件や各社の規定に応じた割増引率を適用 |
| 20等級(無事故)の割引率例 | 参考純率上はマイナス63%(実際の適用率は各保険会社で確認が必要) |
| 20等級(事故有)の割引率例 | 参考純率上はマイナス51%となり、無事故区分と12ポイントの差が発生 |
| 長期無事故割引・年齢別優良割引 | 20等級継続者向けの長期無事故割引や65歳以上優良割引など各社独自の制度が存在 |
三井ダイレクト損保のノンフリート等級ガイドに示されている参考純率の表では、同じ20等級でも「無事故」と「事故有」で割引率に12ポイントの差がある仕組みです。等級ダウン事故で保険を使うと翌年以降の等級低下と事故有係数の適用が生じるため、契約中の保険会社の割増引率や長期無事故割引の有無を事前に確認してください。
2. ゴールド免許割引(保険会社・契約条件に応じた割引の適用)
過去5年間無事故・無違反の優良運転者に交付されるゴールド免許を保有していると、ブルー免許やグリーン免許と比べて保険料が割り引かれます。割引率や実際の保険料差は、保険会社や商品、運転者の年齢条件・補償内容によって一律には一致しません。例えば三井住友海上のゴールド免許割引では条件により最大18%割引と案内されており、東京海上日動の各種割引制度では運転者の範囲や年齢条件に応じた割引率が設定されています。なお、判定対象は「契約者」ではなく、保険証券上の「記名被保険者(主に運転する人)」の免許証の色である点に注意しましょう。
| 確認項目 | 詳細・ポイント |
| 割引率・金額差の特徴 | 保険会社・商品・運転者範囲・年齢条件・補償内容によって割引率や差額は変動 |
| 判定の対象者 | 契約者ではなく、主に車を運転する「記名被保険者」の運転免許証の色で判定 |
| 判定の原則基準日 | 原則として「保険始期日(保険開始日)時点」の免許証の色を適用 |
| 免許更新期間内の例外規定 | 始期日が免許更新期間内にあり更新前後いずれかがゴールドなら適用できる会社が存在 |
三井ダイレクト損保のゴールド免許割引比較例(2025年9月時点・2025年10月1日保険始期日として算出した20等級・プリウスの例)では、同条件のブルー免許とゴールド免許で年間2,730円から7,900円の保険料差が示されています。免許更新と保険満期日が近い年は、各社の適用条件を確認して手続きを進めましょう。
3. 安全運転・運転特性割引(テレマティクス保険の最新動向)
通信機能付きの専用車載器やスマートフォンアプリで走行データを計測するテレマティクス自動車保険では、安全運転スコアに応じた割引や特典を設ける商品があります。速度超過、急アクセル、急ブレーキの発生頻度などから安全運転の度合いを評価し、所定のスコア条件を満たした場合に保険料へ反映する仕組みです。各損害保険会社が提供している主な安全運転関連割引・特典と適用条件は以下のとおりです。
- あいおいニッセイ同和損保の運転特性割引(継続契約に適用)
- あいおいニッセイ同和損保のテレマ新規割引(初年度2%割引)
- 東京海上日動の運転性向割引(スコア80点以上等の条件で5%)
- 東京海上ダイレクトのポイント還元型サポート(保険料影響なし)
- ソニー損保のキャッシュバック型プラン(新規受付一時停止中)
あいおいニッセイ同和損保のテレマティクス自動車保険案内では、対象のテレマティクス保険(2026年1月以降始期契約)に初めて加入する場合のテレマ新規割引(2%)や、計測期間の安全運転スコア区分に応じた継続契約の運転特性割引が設けられています。東京海上日動の運転性向割引FAQでは、前契約等に所定特約を付帯し対象車両での計測スコアが80点以上などの条件を満たすと継続時に5%割引となります。なお、ソニー損保の安全運転でキャッシュバックプランは2026年3月31日をもって新規申込受付を一時停止しており、2028年度中の販売再開を目指しているため、検討時は各社の最新情報を確認してください。
4. セカンドカー割引(11等級以上の契約実績に関連する複数所有新規特則)
セカンドカー割引(複数所有新規割引)は、運転操作そのものを評価する割引とは性質が異なりますが、1台目の契約が11等級以上に達している場合に2台目以降の契約を6等級ではなく7等級(S)から開始できる特則です。三井ダイレクト損保のセカンドカー割引解説およびセカンドカー割引の適用条件FAQにあるとおり、11等級以上である点に加えて複数の条件をすべて満たす必要があります。具体的には、1台目と2台目の記名被保険者および車両所有者(車検証上の所有者)がいずれも個人で所定の親族範囲内にある点や、対象車種が自家用8車種などである点が条件です。1台目と2台目の保険会社が異なっていても条件を満たせば適用できるため、増車時は車検証と1台目の保険証券を用意して適用可否を確認しましょう。初年度から7等級の割増引率を適用でき、新規6等級開始時よりも負担を抑えられます。
優良ドライバーが受けられる割引率と年間保険料の差額シミュレーション
ノンフリート等級の進行とゴールド免許割引が組み合わさると、年間保険料の算出額に差が生まれます。19等級から20等級へ上がる際の参考純率上の割引幅や、特定の契約条件における免許色別の金額差を具体例で確認しておくと、見直し時の参考になるはずです。出典データに基づく等級別割引率と保険料の比較例を順番に確認しましょう。
等級別(6等級〜20等級)の無事故・事故有の割引率比較
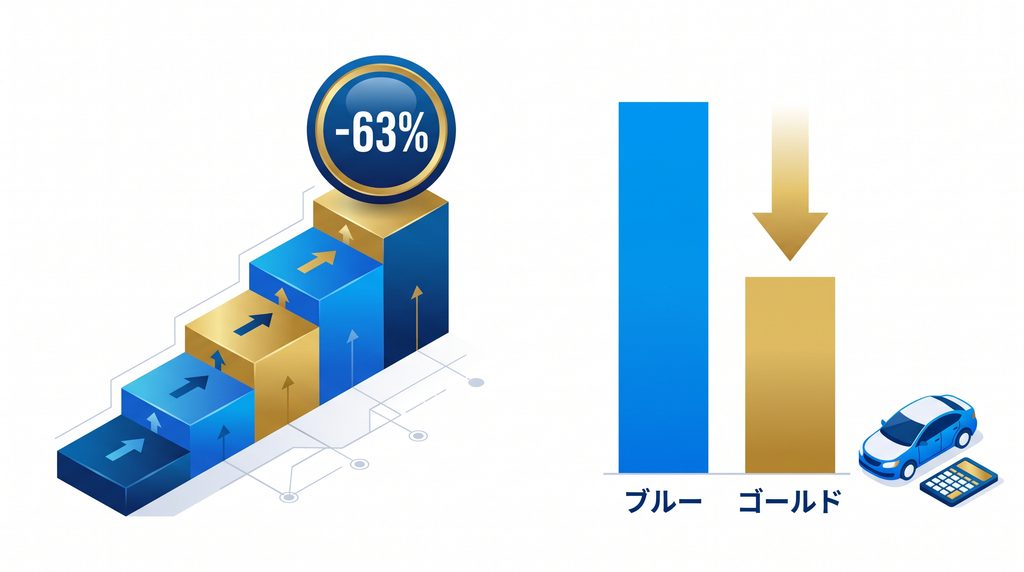
ノンフリート等級は数字が1つ上がるごとに割引率が拡大し、参考純率上では19等級から20等級へ進む段階で割引幅が大きく広がります。三井ダイレクト損保の等級割増引率表(損害保険料率算出機構の自動車保険参考純率に基づく目安)では、13等級から19等級までは1等級あたり1%ずつの拡大であるのに対し、19等級(マイナス57%)から20等級(マイナス63%)では6ポイント拡大しています。参考純率における主な等級の割増引率は以下の表のとおりです。
| ノンフリート等級 | 詳細・ポイント(参考純率上の無事故・事故有の割増引率例) |
| 6等級・7等級(新規開始時) | 年齢条件や新規・継続の別により異なる率を適用(実際の率は各保険会社で設定) |
| 15等級・16等級 | 参考純率上で無事故マイナス53%〜54%、事故有マイナス28%〜32% |
| 18等級・19等級 | 参考純率上で無事故マイナス56%〜57%、事故有マイナス46%〜50% |
| 20等級(最高等級) | 参考純率上で無事故マイナス63%、事故有マイナス51%(実際の適用率は各社で確認) |
割増引率の差を理解するための単純計算例として、割引前の基準額を10万円と仮定すると、マイナス63%なら3万7,000円、3等級ダウン事故で翌年17等級(事故有・マイナス44%)になった場合は5万6,000円となり、1万9,000円の差が生じます。この金額は制度の仕組みを示す試算例であり、実際の見積額とは一致しません。修理費が少額の事故では、保険使用時の次年度以降の保険料差額を保険会社に試算してもらい判断してください。
ブルー免許からゴールド免許になった場合の具体的な金額差
同じ20等級の契約であっても、運転免許証の色がブルーからゴールドに変わると、保険会社の設定に応じた割引が反映されます。車両保険を付帯して元の保険料が高くなっている契約ほど、割引による差額も大きくなる傾向があります。三井ダイレクト損保の公開保険料例(2025年9月時点において保険始期日を2025年10月1日とし、プリウス・20等級・年払等の特定条件で算出した例)における補償タイプ別の金額差は以下のとおりです。
| 補償タイプ(2025年10月始期・プリウス・20等級の例) | 詳細・ポイント(ブルー免許とゴールド免許の年間保険料比較) |
| 車両保険なし | ブルー免許16,810円に対し、ゴールド免許は14,080円(年間2,730円の差) |
| 車両保険あり(限定タイプ) | ブルー免許32,540円に対し、ゴールド免許は27,260円(年間5,280円の差) |
| 車両保険あり(一般タイプ) | ブルー免許50,410円に対し、ゴールド免許は42,510円(年間7,900円の差) |
上記の一般タイプ車両保険ありの条件例では、ブルー免許とゴールド免許で年間7,900円の差が生じています。仮に毎年同じ7,900円の差額が5年間続くと仮定した単純計算では3万9,500円の差となるため、免許更新を迎えた際はゴールド免許割引の適用条件を満たしているか保険証券を点検しましょう。
「無事故・ゴールド免許なのに安くない」と感じる3つの原因と注意点
無事故を続けてゴールド免許も保有しているのに、更新案内の保険料が下がらない、あるいは前年より上がってしまうケースには制度上の理由があります。主な原因として、免許更新時期と始期日の関係や申告漏れ、記名被保険者の設定、そして20等級到達後の料率改定の3点があげられます。現在の契約に当てはまる項目がないか順番に確認しましょう。
原因1. 免許更新のタイミングと保険始期日の関係や申告手続きを確認していない
免許更新でブルーからゴールドに変わる時期に保険料が安くなっていない場合、変更手続きの漏れや、保険始期日と免許更新期間の関係を確認していない可能性があります。原則としてゴールド免許割引は「保険始期日時点」の記名被保険者の免許証の色で判定されますが、保険始期日が運転免許証の更新期間内(誕生日の前後1か月間)にあり、更新前または更新後のいずれかがゴールド免許である場合は、始期日時点でまだブルー免許であってもゴールド免許とみなして割引を適用できる保険会社があります。免許更新前後の主な確認事項は以下のとおりです。
- 保険始期日時点における記名被保険者の免許証の色の確認
- 保険始期日が免許更新期間内に含まれる場合の例外規定の確認
- 申込後かつ始期日前にゴールドへ更新した場合の変更申告
- 始期日後に更新期間を迎えゴールドへ変わった場合の次回申告
東京海上日動のゴールド免許割引FAQやSBI損保の免許更新期間FAQでは、始期日が免許更新期間内にあり更新後にゴールドとなる予定であればゴールド免許区分を適用できる旨が案内されています。一方、保険始期日が免許更新期間より前にあり、契約期間の途中で免許更新期間を迎えてゴールドになった場合は原則として次回更新時からの適用となるため、契約中の保険会社の規定を確認してください。
原因2. 「契約者」ではなく「記名被保険者(主に運転する人)」の免許色がブルーになっている
家族で車を共有している場合に注意したい点が、契約者と記名被保険者の違いです。保険料を支払う「契約者」がゴールド免許であっても、保険証券上の「記名被保険者(主に車を運転する人)」がブルー免許である場合、ゴールド免許割引には該当しません。記名被保険者はあくまで実際に車を主に運転する実態に合わせて設定する項目であり、割引目的で実態と異なる人物へ安易に変更する手続きは避ける必要があります。
もし日常の運転実態が変わって配偶者が主に運転する状況となり、記名被保険者の変更を検討する場合は、三井ダイレクト損保のメインドライバー変更と等級引継ぎ解説にあるとおり、等級引継ぎの条件や運転者限定・家族の補償範囲への影響を事前に保険会社へ確認しましょう。運転実態と補償対象を正確に一致させた上で手続きを進める姿勢が求められます。
原因3. 20等級に到達して割引率が上限に達し、型式別料率クラスや基準料率が改定されている
すでに20等級かつゴールド免許で契約している人が「無事故なのに前年より保険料が高くなった」と感じる主な要因は、等級区分の到達上限と料率改定です。ノンフリート等級は20等級が最高区分であり、それ以上無事故を続けても等級による割引率は拡大しません。
一方で、修理費の上昇や自然災害の影響などを背景に、損害保険料率算出機構が算出する型式別料率クラスの見直しや各保険会社の保険料率改定が実施されると、同じ20等級でも算出される保険料が上がる場合があります。現在の契約で20等級に達している場合は、そのまま自動更新するだけでなく、基本保険料や各種割引の設定が異なる他社の見積もりと比較する方法が選択肢です。所定の条件を満たせば現在の20等級や無事故実績は他社へ引き継げるため、補償条件を揃えて見積もりを比較してみましょう。
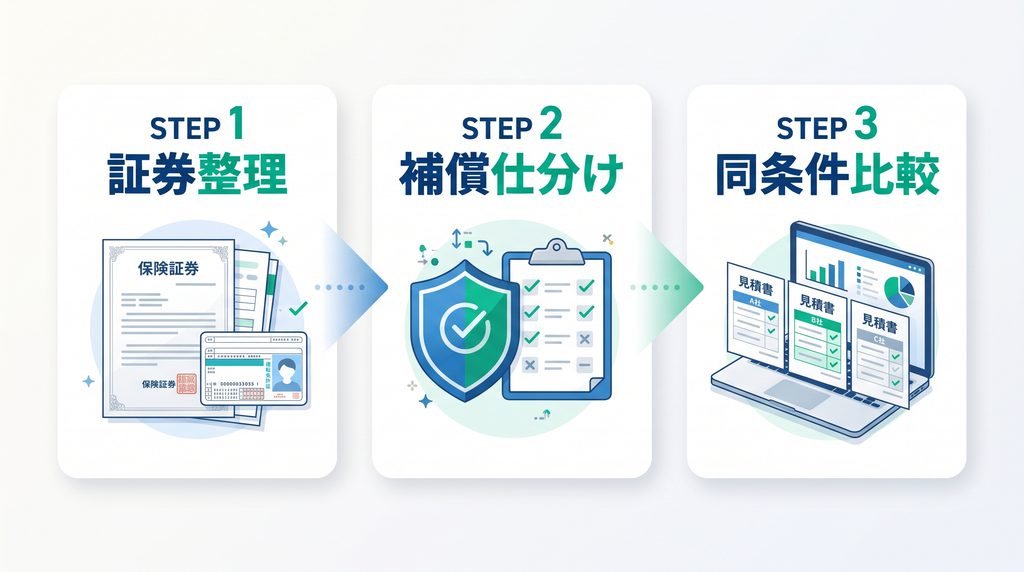
補償の役割を整理して優良割引を活かす3つの見直しステップ
保険料を抑えようとして必要な補償まで外してしまうと、重大な事故で高額な賠償責任を負った際や、被害事故での交渉費用が発生した際に十分な備えを確保しない状態となります。固定費を見直す際は、各補償が何の負担に備えるものかを分けて整理し、割引条件の確認と複数社比較を順番に進める手順が有効です。具体的な3つのステップを確認しましょう。
ステップ1. 保険証券で「現在の等級」「記名被保険者の免許色」「適用中の割引」を整理する
見直しの最初は、手元に現在の保険証券(またはWeb証券画面)と運転免許証を用意し、現在の契約条件と割引の適用状況を整理する作業から始めます。保険証券の記載内容を確認すると、現在の割引の適用状況や更新時に見直す項目を整理できます。保険証券で点検したい主な項目は以下のとおりです。
- ノンフリート等級の数字と無事故・事故有の区分
- 記名被保険者の氏名と登録されている運転免許証の色
- 長期無事故割引や安全運転関連割引などの適用の有無
- 運転者の年齢条件と運転者限定範囲(本人・配偶者限定など)
数年間にわたり契約条件を見直していない場合、免許更新後の色変更が未申告になっていたり、すでに別居・独立した家族に合わせて運転者範囲や年齢条件を広く設定したままになっていたりするケースがあります。まずは現在の登録内容と実際の運転状況を照らし合わせてください。
ステップ2. 各補償が備える負担を分けて理解し、家族構成や重複を踏まえて仕分ける
証券の整理が終わったら、事故時の経済的負担に備える各補償の役割を分けて確認し、家族構成や他の保険契約との重複を踏まえて仕分けます。例えば、対人賠償保険・対物賠償保険は事故の相手方に対する損害賠償責任(数千万〜数億円に及ぶ可能性がある賠償負担)に備える基本補償です。
一方、人身傷害保険は自分や同乗者の治療費・休業損害などに備える補償であり、弁護士費用特約は被害事故で相手方に損害賠償を請求する際の弁護士報酬や法律相談費用に備える特約として機能します。見直し時の確認ポイントは以下のとおりです。
- 相手方への賠償負担に備える対人賠償・対物賠償(無制限を推奨)
- 家族構成や他の生命保険等の保障額を踏まえた人身傷害保険の設定
- もらい事故での交渉費用に備える弁護士費用特約の付帯と重複確認
- 運転者限定特約および年齢条件の運転実態に合わせた見直し
- 火災保険や他契約と重複している個人賠償責任特約などの整理
安全運転を続けていても、信号待ちでの追突など自分に過失がない「もらい事故」に遭う可能性は残ります。無過失のもらい事故では自分の保険会社が示談交渉を代行できないため弁護士費用特約が役立ちますが、三井ダイレクト損保の補償重複に関する案内にあるとおり、家族が契約する別の自動車保険などで既にカバーされている場合は重複を省けます。世帯全体の契約状況を確認して必要な補償を選びましょう。
ステップ3. 等級引継ぎの条件を確認した上で、同じ補償条件で複数社を比較する
必要な補償内容と割引条件を整理したら、現在の等級と無事故実績を引き継ぐ前提で、複数の保険会社から同じ補償条件で見積もりを取得します。同じ20等級やゴールド免許であっても、保険会社ごとに基本保険料や各種割引率、インターネット契約割引の設定額が異なるため、見積額に差が生じる場合があります。比較を進める手順は以下のとおりです。
- 現在の保険証券と運転免許証、車検証(または走行距離)の準備
- ステップ2で整理した補償内容・特約・免責金額の条件統一
- 代理店型とダイレクト型を含む複数社の見積もり試算と金額比較
- ロードサービス内容や事故対応体制を含めた総合判断
同条件で見積もりを比較すると、保険会社ごとの料率設定やネット割引の有無によって年間保険料の差額を具体的に把握できます。比較した結果、現在加入している保険会社が補償内容・保険料ともに納得できる水準であれば、無理な乗り換えは不要です。
自動車保険の優良割引に関するよくある質問(FAQ)
自動車保険の割引制度や等級引き継ぎを検討する際、免許更新のタイミングや事故時の等級の扱い、他社への乗り換え条件について疑問が生じるケースがあります。代表的な3つの質問について、各保険会社の公式案内および料率制度のルールに基づき確認しましょう。
Q1. 契約期間の途中でゴールド免許に更新した場合の保険料の扱い
自動車保険の契約期間中に免許更新を迎えてブルー免許からゴールド免許に変わった場合、三井ダイレクト損保のゴールド免許案内にあるとおり、原則として契約途中の保険料は変更されず、次回の満期更新時からゴールド免許割引が適用されます。
ただし例外として、東京海上日動FAQやSBI損保FAQで案内されているとおり、保険始期日が運転免許証の更新期間内(誕生日の前後1か月間)に含まれており、更新後にゴールド免許となる条件を満たしている場合は、保険始期日時点でまだブルー免許であっても当期からゴールド免許割引を適用できる保険会社が存在します。
また、更新申込後かつ新しい保険始期日の到来前にゴールド免許へ更新した場合も、始期日前に手続きすれば新しい契約期間から適用対象となるため、加入先の規定を確認してください。
Q2. ゴールド免許の人が事故を起こして保険を使った場合の翌年の割引
ゴールド免許を保有している記名被保険者が事故を起こして保険を使った場合でも、翌年の自動車保険更新日(始期日)時点で有効な運転免許証の色がゴールドのままであれば、ゴールド免許割引自体は引き続き適用されます。免許証の色がブルーへ変わるタイミングは次回の運転免許更新時であり、自動車保険の更新日とは連動していないためです。ただし、保険を使った事故の種類によって翌年の等級や保険料への影響は以下のように分かれます。
- 3等級または1等級ダウン事故に該当する場合の翌年度の等級低下
- 等級ダウン事故に伴い発生する事故有係数適用期間(3年・1年)
- 弁護士費用特約のみの利用など等級が下がらないノーカウント事故
- 次回運転免許更新時まで継続適用されるゴールド免許割引
ソニー損保の事故区分と等級ガイドにあるとおり、弁護士費用特約や個人賠償責任特約のみを利用したケースなどは「ノーカウント事故」となり、翌年の等級は下がらず無事故と同じ扱いになります。一方、対人・対物賠償や車両保険を使う等級ダウン事故に該当する場合は、ゴールド免許割引が残っても等級低下と事故有係数の適用により翌年以降の保険料負担が増えるため、事前に保険会社へ影響額を確認しましょう。
Q3. 他社へ乗り換えた場合の20等級や無事故実績の引き継ぎ条件
満期更新に合わせて他の損害保険会社や共済へ乗り換える場合、所定の条件を満たせば現在の20等級および無事故の実績を引き継げます。三井住友海上の等級引継ぎ解説および共済からの等級引継ぎFAQにあるとおり、記名被保険者や車両所有者が本人・配偶者・同居親族などの所定範囲内であり、引き継ぎ対象の保険会社・共済(JA共済やこくみん共済など、一部対象外の共済を除く)である点が条件です。
また、手続き期間の原則として、前契約の満期日の翌日から7日以内に新契約の始期日を設定する必要があります。日新火災の更新手続きFAQにあるとおり、満期日の翌日から8日以上経過すると原則として7等級以上の等級は継承しませんが、自動更新特約が付帯されている場合や一定の条件を満たして継続手続漏れの救済制度が適用される場合は等級を継承できるケースがあります。
なお、等級を引き継げる猶予期間と、満期日後の事故に対する補償が続く期間は別であるため、空白期間を作らないよう満期日の前に余裕をもって手続きを完了させてください。
まとめ:安全運転の実績を活かして納得できる補償と保険料に見直そう
自動車保険で安全運転の実績や契約条件に関連する主な割引として、ノンフリート等級制度(参考純率上で最大63%割引・各社の長期無事故割引等)、ゴールド免許割引、安全運転特性割引、セカンドカー割引の4つがあげられます。無事故でゴールド免許を維持しているにもかかわらず保険料が高いと感じる場合は、必要な補償を安易に削るのではなく、以下の3ステップで見直しを進めてください。
- 保険証券での現在の等級・記名被保険者の免許色・割引条件の整理
- 各補償の役割と家族契約の重複を踏まえた必要な補償内容の選定
- 等級引継ぎ条件を確認した上での同条件による複数社見積もり比較
一括見積もりやシミュレーションを試したからといって、保険会社の乗り換えは一切強制しません。複数社を同条件で比較した結果、現在の契約が補償・保険料ともに納得できるとわかれば、そのまま安心して更新できます。まずは手元に保険証券と運転免許証を用意し、現在の契約条件と各社の見積もりを比較してみましょう。