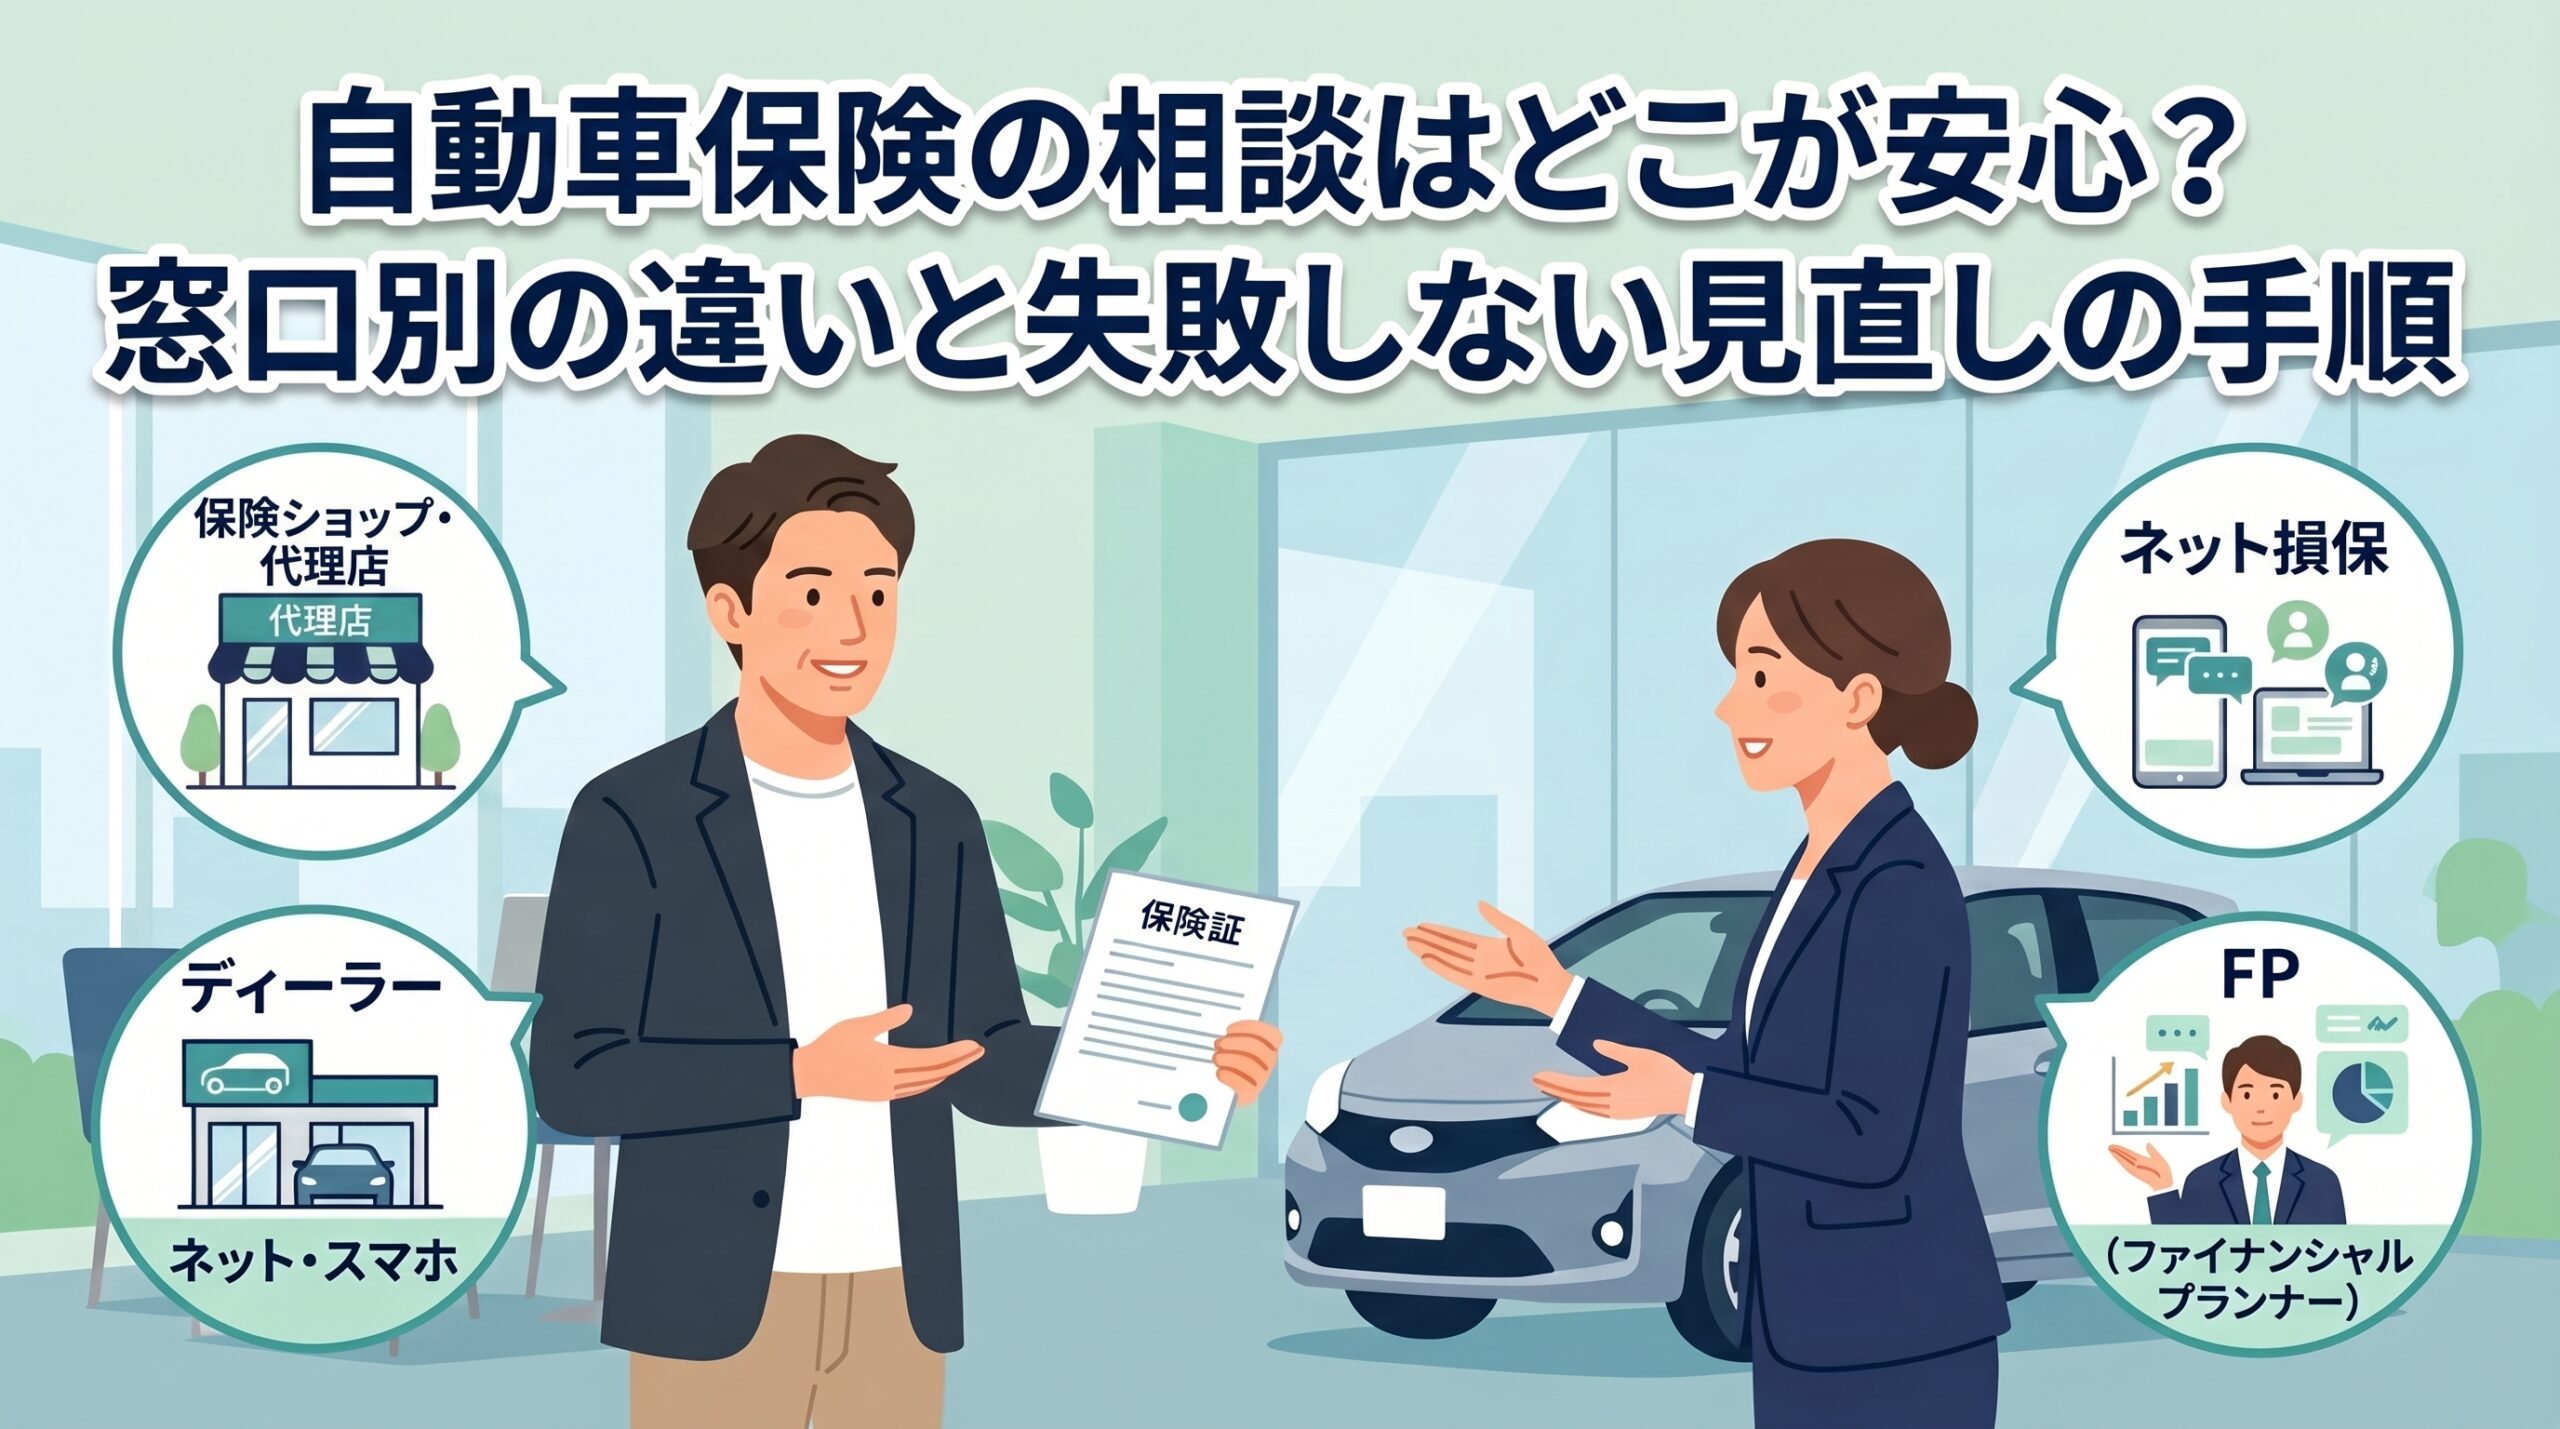
自動車保険の満期案内が届いた際、保険料の値上がりに驚いて見直しを検討するドライバーは多いです。一方で、補償を安易に削ると万一の事故時に十分な保険金が下りない不安も募ります。専門用語が多く並ぶ保険証券を見つめながら、どこに相談すべきか迷う方も多いでしょう。自動車保険の相談先は、対面の手厚さを求めるなら保険ショップ、保険料の抑制を重視するならダイレクト型損保の窓口が候補に挙がります。「現状把握」「特約の仕分け」「同条件での相見積もり」の3段階手順を踏めば、提示された提案内容を冷静に比較・判断できるよう整えられます。
自動車保険の相談窓口はどこが最適?主な相談先を徹底比較
自動車保険を取り扱う主な相談窓口は、大きく4種類に分類される体系です。それぞれの窓口には専門性や取り扱い商品数、事故対応の範囲に明確な違いが存在します。運転される方の利用環境や求めるサポート内容に応じて適切な窓口を選びましょう。各窓口の特徴を比較した上で、納得できる相談先を見極めてください。
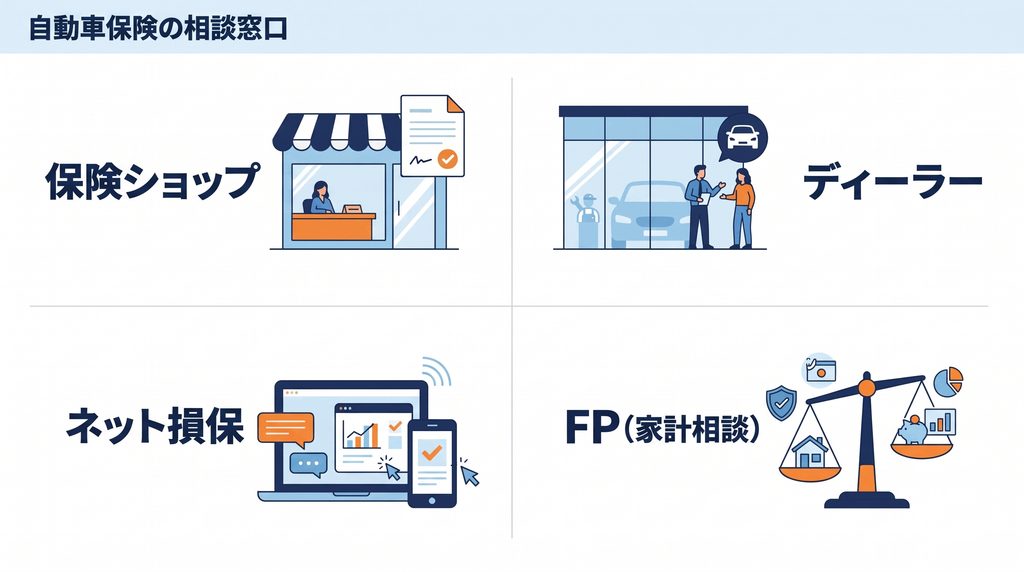
保険ショップ(来店型窓口)|複数社を一括で対面比較したい人向け
保険ショップは、複数の損害保険会社の商品を1つの店舗で対面比較したい方に適した窓口です。専任の担当者が保険証券を確認しながら、補償内容の整理や試算をその場で支援してくれます。対面形式でじっくり疑問を解消できる点が魅力でしょう。
- 複数損保の取り扱い
- 対面による証券診断
- 比較見積もりの作成
- ショッピングモール等への出店
店舗によって取り扱う保険会社の数や種類は異なるため、希望する損保が含まれるか事前に確認しましょう。特定の保険会社に偏った提案ではないか、推薦理由の根拠も確かめながら相談を進めてください。
ディーラー・修理工場|点検や事故対応をワンストップで任せたい人向け
車両の購入先である自動車ディーラーや整備工場は、愛車の管理と保険窓口を一本化したい方に選ばれています。車両構造や修理費用に精通したスタッフが在籍しており、車検や点検のタイミングで相談を進められる体制です。窓口がまとまる安心感を得られます。
| 窓口項目 | 詳細・ポイント |
|---|---|
| 窓口の一本化 | 車両点検や事故修理の手配を同一店舗に相談可能 |
| 販売店独自特典 | バンパー等の小傷修理補償(保険特約か独自制度か確認) |
| 取扱会社数 | 店舗ごとに提携する取扱損害保険会社が異なる点に留意 |
販売店独自の修理サポートと保険特約の適用条件はそれぞれ異なるため、利用時の自己負担額を事前に確認しましょう。休日や夜間など店舗の営業時間外における事故連絡先についてもあらかじめ把握してください。
ダイレクト(ネット)損保窓口|手頃な保険料と手軽さを重視する人向け
ダイレクト型損保のカスタマー窓口は、人件費や店舗維持費を抑えた割安な保険料を追求したい方に適しています。電話窓口やチャットサポートを通じて、専門オペレーターが補償選びの相談に応じてくれます。自宅から移動の手間なく相談を進めましょう。
- 抑えられた割安な保険料水準
- 電話やチャットでの相談対応
- 見積もりシミュレーション
- 24時間Web試算・申込受付
Web上での試算や申し込みは24時間稼働ですが、オペレーターへの電話相談には受付時間が定められています。提示される実際の保険料は年齢や等級などの契約条件によって変動する点にも配慮してください。
独立系ファイナンシャルプランナー(FP)|家計全体の収支から最適化したい人向け
独立系のFP窓口は、自動車保険単体だけでなく住宅ローンや生命保険を含めた家計全体の支出を見直したい方に向いています。家計全体の支出バランスを俯瞰しながら、過剰な補償の整理を客観的に支援してくれます。家計全体の支出削減につながるでしょう。
- 家計全体の収支診断
- 生命保険との補償重複整理
- 将来の資金計画との連動
- 相談料や作成料の事前確認
FPによって損害保険の専門性や保険募集人資格の有無が異なるため、具体的な契約手続きまで任せられるか確認しましょう。相談料が有料となる事務所も多いため、料金体系を事前に確かめてから予約してください。
自動車保険の相談で損をしないための事前準備
窓口へ足を運ぶ前に適切な準備を整えておくと、不要な特約を勧められたり合わないプランへ誘導されたりするトラブルを回避できます。現在の契約内容や利用状況を整理しておく作業が結果を大きく左右します。相談の質を高めるための事前準備を把握してください。
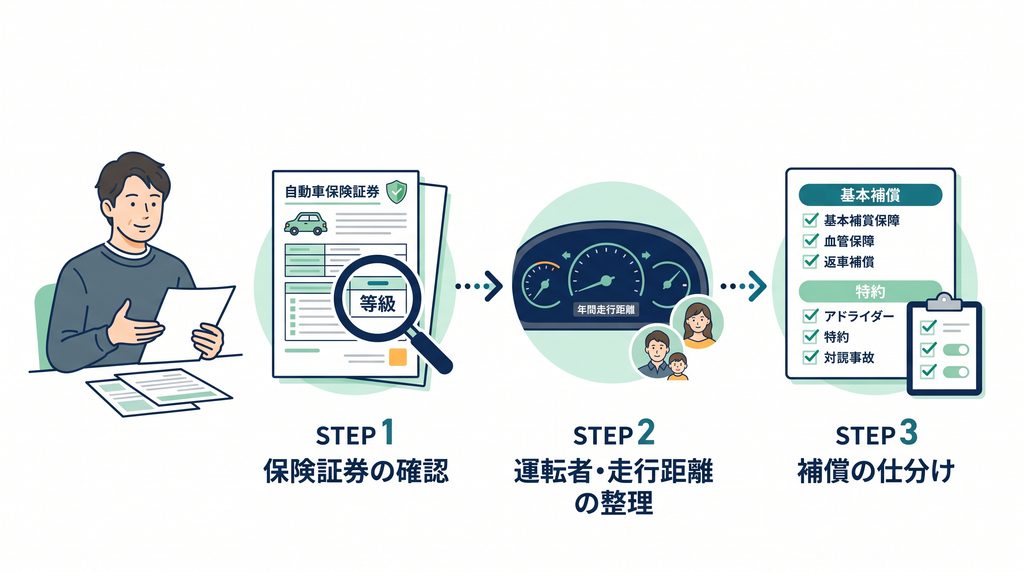
現在の保険証券を用意して無駄な特約をあぶり出す
自動車保険の相談を進める際は、現在の契約内容が正確に把握できる資料の準備を強く推奨します。紙の保険証券のほか、保険会社のマイページに表示されるWeb証券画面の提示でも対応可能です。現状の等級や補償一覧を揃えておけば、担当者も具体的な改善案をスムーズにまとめられます。
- 適用中のノンフリート等級
- 現在の年間保険料
- 付帯特約の名称と補償内容
- 満期日と更新期日
契約資料を手元に置いて確認を進めると、過去に付帯したまま見直していなかった特約が見つかる傾向があります。相談時間を短縮して有益な回答を引き出すために、契約画面や証券をあらかじめ手元に揃えてください。
運転者の範囲や年間走行距離を正確に整理しておく
車を運転する家族の範囲や年間の実走行距離は、保険料の計算に直結する要素です。別居の未婚の子どもや親族が含まれるか否かによって、設定すべき区分が変動します。実態に即した正確な運転実態を事前に整理しておきましょう。
| 整理項目(例) | 詳細・ポイント |
|---|---|
| 運転者限定の例 | 本人限定、本人・配偶者限定、限定なし等 |
| 年齢条件の例 | 全年齢、21歳以上、26歳以上、35歳以上等 |
| 使用目的の区分 | 日常・レジャー、通勤・通学、業務使用 |
| 年間走行距離 | 過去1年間の実績値または今後の予想走行距離 |
限定プランの名称や年齢区分は保険会社や保険始期日によって異なるため、各社の商品規定を確認しましょう。独立した子どもが帰省時に運転する計画がある場合、年齢条件から外れて無保険状態に陥らないよう注意してください。
削ってはいけない基本補償と見直せる特約の基準を把握する
保険料を抑えたい一心で必要な補償まで削ってしまうと、事故が起きた際に生活が破綻する危険性があります。万一の巨大な損害賠償に備える基本補償と、家計状況に応じて調整できる特約を区別する知識が求められます。安心の軸を崩さない判断が不可欠です。
- 対人賠償保険(無制限設定を推奨)
- 対物賠償保険(無制限設定を推奨)
- 人身傷害保険(実損払いを確保)
- 調整可能な各種付帯特約
相手方への賠償責任は数億円規模に達する事例もあるため、賠償保険の無制限設定を削る選択はおすすめしません。高額賠償に備える基本補償を維持しつつ、過剰な上乗せ特約のみを選別して見直す方針を堅持しましょう。
相談時に確認すべき見直しチェックリスト
相談窓口で提示された提案書を点検する際は、見直しの優先順位を明確にしておく姿勢が求められます。特に補償の重複や免責金額の設定は、保険料の削減幅に直結する要点です。担当者との対話で確認すべき項目を整理して臨みましょう。
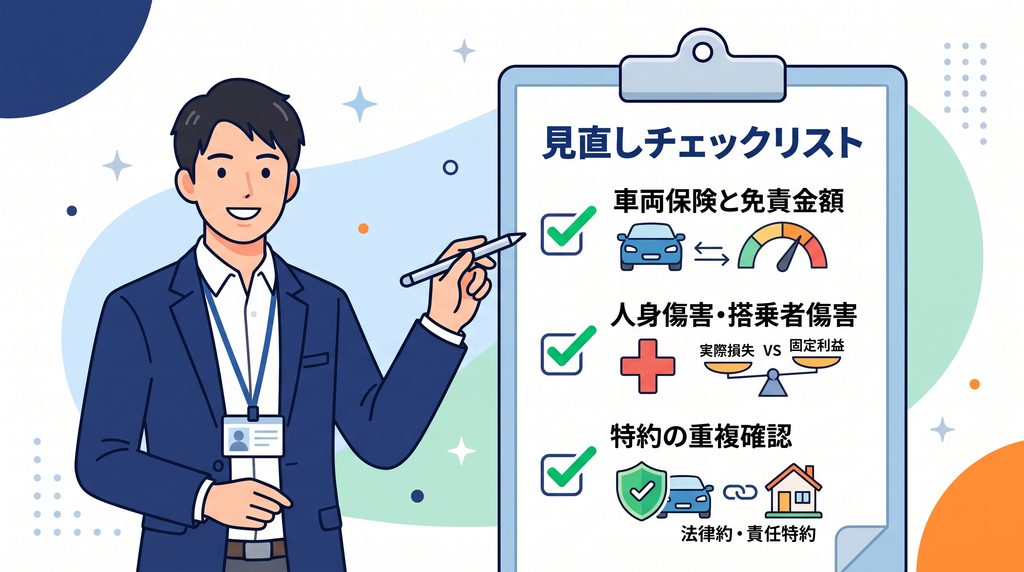
車両保険の免責金額設定と付帯の必要性
自動車保険の保険料の中で大きな割合を占める補償が車両保険です。初度登録からの経過年数や時価額を考慮し、そもそも車両保険が必要か否かを冷静に判断してください。免責金額(自己負担額)を適切に設定するだけでも固定費は引き下げられます。
| 見直し項目 | 詳細・ポイント |
|---|---|
| 付帯タイプの選択 | 一般条件(手厚い補償)かエコノミー(限定補償) |
| 免責金額の設定 | 1回目5万円、2回目10万円などの自己負担設定 |
| 車両保険金額の確認 | 年式・型式に応じた保険会社の提示範囲内で設定 |
年数が経過した車両の場合、設定できる車両保険金額が低くなる傾向があり、支払う保険料に見合わない恐れがあります。預貯金でカバーできる修理範囲と照らし合わせながら免責額を調整してください。
人身傷害保険と搭乗者傷害保険の補償内容の比較
運転者や同乗者の怪我に備える補償として人身傷害保険と搭乗者傷害保険の2種類があります。人身傷害保険は約款基準の実損額を補償し、搭乗者傷害保険は入院や通院に応じて定額の保険金を支払う仕組みです。両方から保険金を受け取れる商品設計も存在します。
- 人身傷害保険(実損払い基準)
- 搭乗者傷害保険(定額払い基準)
- 上乗せ補償の必要性の検討
- 追加保険料と家計負担の比較
人身傷害保険のみで十分な補償が得られるかは、設定する保険金額や家族の扶養状況によって判断が分かれます。搭乗者傷害を定額の上乗せ補償として残すか否かは、追加保険料との兼ね合いを考慮して決めてください。
弁護士費用特約や個人賠償特約の重複確認
もらい事故の示談交渉に役立つ弁護士費用特約や、日常生活の賠償事故に備える個人賠償特約は非常に人気があります。しかし同居の親族がすでに別の車や火災保険で同じ特約に加入している場合、補償が重複して余分な保険料を払う傾向が見られます。契約規定の確認を徹底しましょう。
- 火災保険の特約付帯状況
- 家族の所有車両での特約確認
- 各保険における家族の定義
- 補償限度額や対象事故の確認
1つの契約に特約を付帯しておけば同居親族や別居の未婚の子まで対象となる特約は多いです。ただし保険会社によって家族の適用範囲や補償限度額に差異があるため、約款の定義を担当者と一緒に確認してください。
相談後の注意点!提示されたプランを即決しない理由
窓口で提案されたプランが魅力的に見えても、その場で即座に契約を結ぶ判断は避けてください。他の保険会社や販売形態との比較を通じて、客観的な妥当性を確かめる手続きが求められます。後悔しない契約を結ぶための慎重な行動原則を解説します。
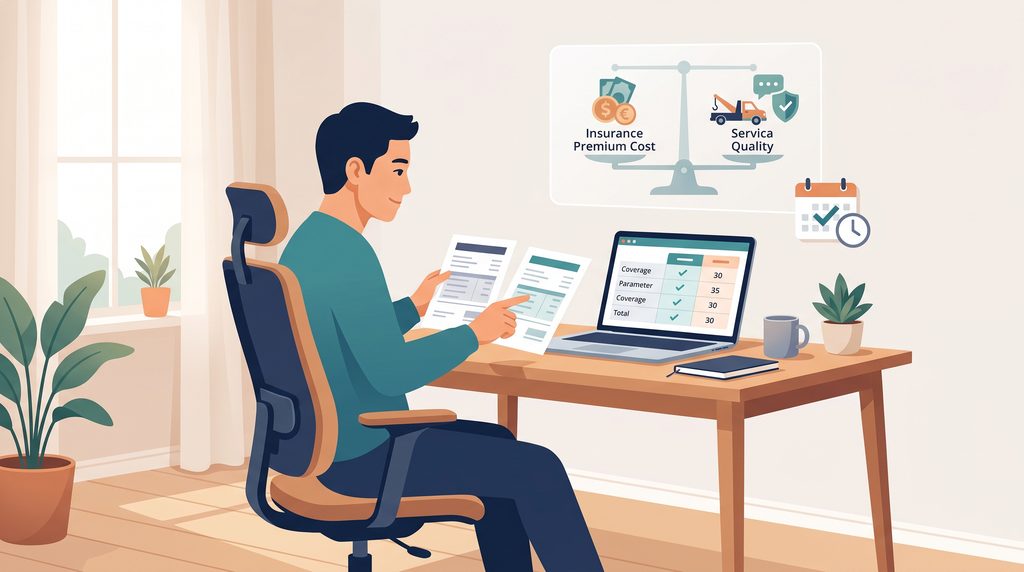
同じ補償条件で複数社の見積もりを比較して相場を確かめる
担当者から提示された見積書と同じ補償条件を用いて、他社やダイレクト型損保の見積もりを取得してください。条件を統一して比較すれば、純粋な保険料の差額やサービスの違いが浮き彫りになります。相場を把握してから最終決定を下す姿勢が健全です。
| 比較項目 | 詳細・ポイント |
|---|---|
| ロードサービス体制 | 無料レッカー移動の距離や宿泊費用サポートの範囲 |
| 事故対応の受付体制 | 専任担当者の配置体制や休日夜間の初期対応体制 |
| 年間保険料の差額 | 代理店型とダイレクト型損保における価格差の確認 |
インターネットの一括見積もりサービスを活用すると、複数の試算データを手軽に収集できます。ただし各社で特約の細部や免責設定に商品差があるため、最終的な見積書の内容を必ず突き合わせて確認してください。
他社比較を経た上で現状維持を選択すべき事例
すべてのドライバーにとって保険の乗り換えや変更が得策であるとは限らない実態があります。他社への乗り換えでも現在のノンフリート等級は原則として引き継げますが、現在の保険料や補償、担当者の対応力を総合比較した結果、継続が適している事例も存在します。冷静な見極めを意識しましょう。
- 他社比較後の保険料妥当性
- 過去の迅速な事故対応実績
- 対面によるきめ細かい相談体制
- すでに適正化された補償内容
相談を受けた担当者が現状維持を提案してくれた場合でも、その理由や説明が十分であるか見極めましょう。現在の補償内容が実態に合致しているなら、無理に変更せずそのまま更新手続きを進めてください。
まとめ:手元の保険証券を確認して納得できる窓口を選びましょう
自動車保険の相談先には、保険ショップ、ディーラー、ネット損保、FPなど幅広い選択肢が揃っています。運転される方が重視する要素が「対面での親身なサポート」なのか「徹底した保険料の抑制」なのかを明確に定めてください。事前にWeb証券や保険証券を手元に準備し、運転者の範囲や走行距離を整理しておく姿勢が失敗を防ぐ防御策です。
提示されたプランは即決せず、同じ条件で複数の見積もりを比較して適正な相場を確かめましょう。無理に乗り換える必要はなく、現状維持も含めて納得のいく選択肢を見出してください。まずは手元の契約画面や保険証券を取り出して、現在の契約内容を点検する作業から着実に前進しましょう。