車の購入やグレード選びの際、上位グレードにすると毎年の保険料まで大幅に跳ね上がるのか不安を抱く読者は多く存在します。無理に補償を削って事故発生時に自己負担が生じる心配もあるはずです。結論として、車のグレードによって自動車保険料は変わる場合があります。主な理由は車両保険の設定額や型式の違いです。現在の状況整理、不要な補償の仕分け、同一条件での比較診断の3手順を踏むと、安心を保ちながら保険料を適正水準へ収められます。賢い判断基準を確認しましょう。
車のグレードによって自動車保険料は変わる?結論と2大理由
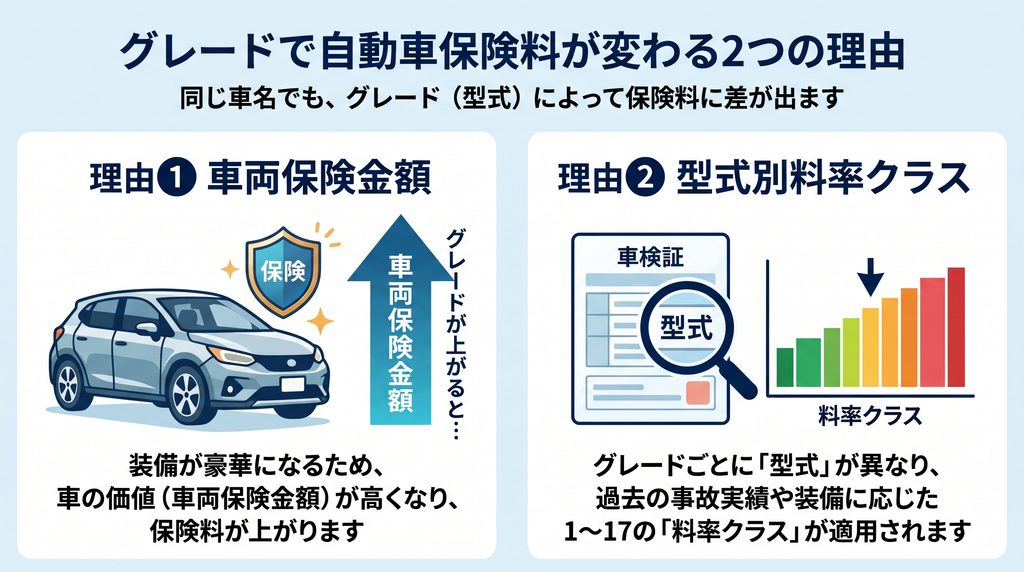
車のグレードを変更すると、毎年の自動車保険料に差が生じる事例があります。外観や内装の違いだけでなく、事故実績に基づく料率区分や車両保険の付帯有無が影響するためです。まずは保険料が変わる基本構造と、契約ごとの実績を表す等級との違いを把握してください。
車両保険の設定金額(協定保険価額)が高くなる場合
車両保険を付帯している契約では、上位グレードほど新車価格や流通相場が高額になり、設定可能な保険金額の枠が上がります。高額な設定額を選択した結果、車両保険料が高くなる仕組みです。
- 車両本体価格の差額
- 純正オプションや装備価格
- 市場での実勢流通価格
- 協定保険価額の設定可能範囲
設定した車両保険金額が高い車両ほど、事故で全損となった際の保険金支払い負担が増大します。引き受ける補償額が上昇するため、保険料へ反映される結果です。車両保険を付帯しない契約であれば、この要因による保険料差は発生しません。補償の必要性を踏まえて慎重に選んでください。
グレードによって「型式(型式別料率クラス)」が異なる場合
エンジンや駆動方式などの違いによって型式が分かれる場合があります。一方、グレードが異なっても同じ型式となる車もあるため、購入候補ごとに確認が必要です。
| 区分 | 詳細・ポイント |
|---|---|
| 自家用普通・小型乗用車 | 1〜17クラスの全17段階設定 |
| 自家用軽四輪乗用車 | 1〜7クラスの全7段階設定 |
| 評価の対象項目 | 対人・対物・傷害・車両の各区分 |
| 料率算出の根拠 | 事故頻度や支払保険金などの実績 |
料率クラスは損害保険料率算出機構が算出する参考純率を基本とし、各損保会社が独自に決定します。数字が大きい区分ほど保険金支払いの実績負担が重く、保険料が高くなる傾向です。安全性能や車両価格だけで自動決定する基準ではありません。型式ごとの適用クラスを個別に確認してください。
よくある混同:「等級(ノンフリート等級)」と「グレード」の違い
自動車保険の契約において、契約の割増引制度である「等級」と車の「グレード」を同一視する誤解が散見されます。両者は全く異なる基準で保険料に影響を与える概念です。
| 用語 | 詳細・ポイント |
|---|---|
| 等級(ノンフリート等級) | 契約の保険事故実績に応じた割増引(1〜20等級) |
| グレード(車両の仕様) | 車の装備や駆動方式に応じた型式と車両保険金額 |
1年契約で無事故更新を継続した場合、1等級ずつ進行して割引率が高まります。ただし20等級が上限であり、適用される割引率は各損保の商品や契約条件によって同一ではありません。グレードは車両本来の構造や市場価値を示す指標であり、個人の契約履歴とは無関係です。両方の要素を正しく切り分け、見積もり条件を精査してください。
グレードが高くても保険料が安くなるとは限らない理由
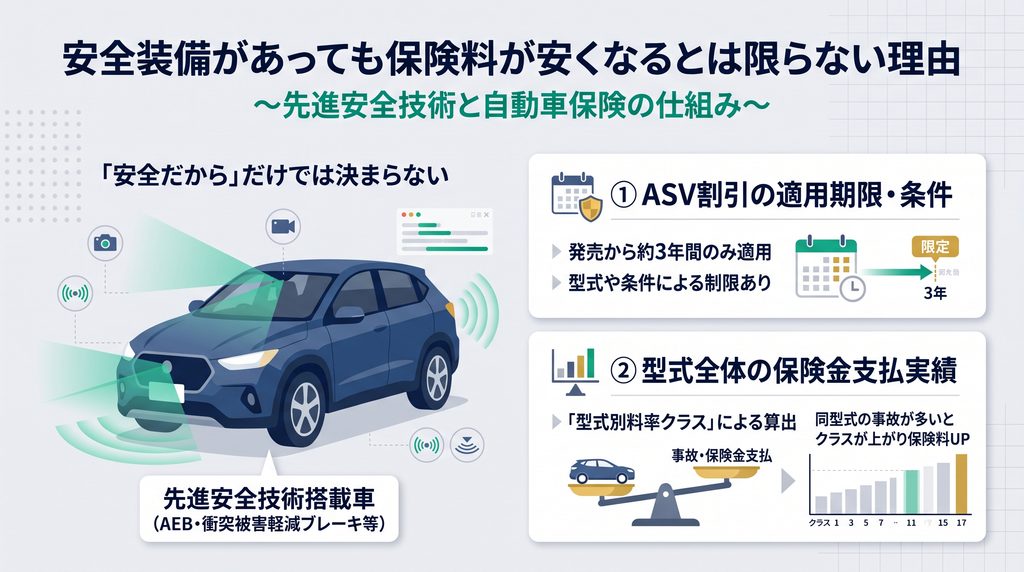
上位グレードに先進の安全技術が搭載されていても、保険料が自動的に安くなるとは限りません。各損保が設ける割引条件の合致状況や、型式全体の損害実績が反映されるためです。安全装備と実際の保険料との関係を冷静に見極めましょう。
先進安全技術(ASV割引)の適用条件と注意点
衝突被害軽減ブレーキ(AEB)が搭載された車であっても、ASV割引の適用可否は各損保の規定や車種条件に左右されます。一律の自動割引として扱われる制度ではありません。
- 衝突被害軽減ブレーキの搭載
- 型式発売年度から一定期間内の適用
- 自家用普通・小型・軽四輪乗用車が対象
- 保険会社ごとの対象保険料部分の規定
例えば発売年度に3年を加えた年の12月末までを期限とするなど、割引期間には明確な制限が設けられています。対象となる補償項目や割引率も契約条件によって異なる設定です。検討中のグレードに割引が適用されるか、見積もり段階での確認を推奨します。
安全装備の充実と型式別料率クラスの現実
防犯装置や安全機能が豊富であっても、将来の型式別料率クラスの引き下げを予測する根拠にはなりません。料率クラスは型式に属する車両全体の総合的な保険金支払い実績から算出される数値です。
- 電子式イモビライザーの搭載
- 周囲検知センサーや運転支援機能
- 同型式車両全体の事故発生統計
- 各損保が算出する支払保険金実績
仮に先進装備が充実していても、同じ型式の車両全体で高額な対物賠償や盗難被害が多発すれば料率クラスは上昇します。装備の有無だけで保険料の維持や値下がりを判断する方法は適切ではありません。個々の見積額を直接照合し、現状の負担額を正確に把握してください。
保険見積もり・車両入替時に「車のグレードがわからない」ときの対処法
車の買い替えや新規契約で見積もりを作成する際、選択すべきグレード名が特定できず困惑する場面は多々あります。自動車保険の試算基準は販売名称よりも公的な識別番号を最重視する構造です。手続きを円滑に進める具体的な確認手順を提示します。
保険会社が確認する「型式」と試算に必要な情報
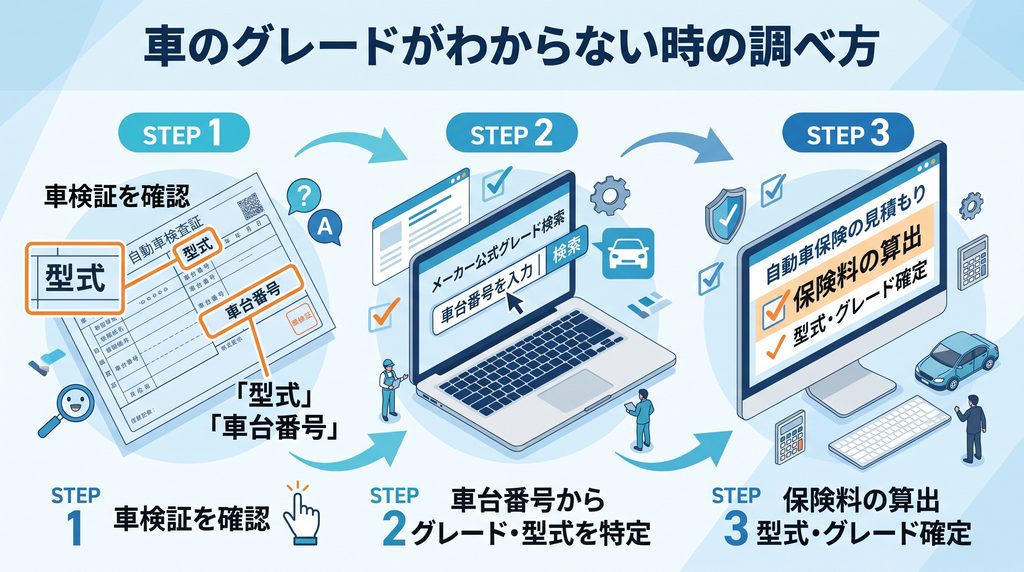
保険会社は日常会話で使われるグレード名のみで保険料を確定しません。車検証に明記された型式記号をもとに基本料率を検索し、その他の個別条件を組み合わせて保険料を算出します。
| 記載項目 | 詳細・ポイント |
|---|---|
| 型式 | 車種・エンジン・駆動方式を特定する公的記号 |
| 車台番号 | 車両ごとに付与される個別識別番号 |
| 初度登録年月 | 新車登録された時期と経過年数の判定基準 |
| 運転者限定・年齢条件 | 運転者の範囲に応じたリスク区分 |
型式記号は料率クラスを調べる基礎データですが、それ単体では最終的な保険料は確定しません。車両保険金額や運転者の年齢条件、安全装備の有無などを総合して確定見積もりが完成します。まずは車検証や売買契約書に記載された文字情報を優先して確認してください。
メーカー公式の検索サービスや注文書から特定する手順
正確なグレード名が不明な場合、各自動車メーカーが提供する公式のWeb検索サービスを活用するとスムーズに判明します。車検証や注文書を手元に準備したうえでの手順は以下の通りです。
- 書面記載の「車台番号」の確認
- メーカー公式サイトのグレード検索画面を開設
- 車台番号の半角英数字を入力
- 表示された正式グレード名と装備仕様を照合
トヨタをはじめとする各自動車メーカーは、車台番号を入力するだけで製造時の仕様やグレードを照会できる無料サービスを公開しています。納車前の段階で車台番号が未定の場合は、ディーラーの担当営業マンへ事前照会を依頼してください。正確な車両情報を早期に押さえておくと安心です。
判断に迷ったときの損保窓口・代理店への確認手順
特別仕様車や限定パッケージなどで型式が複雑に分かれている場合、独断での判断は危険です。契約内容に誤りがあると事故対応時のトラブルへ発展する恐れがあります。
保険会社のカスタマーセンターや担当代理店へ直接連絡を入れ、車検証の記載内容や型式指定番号を提示してください。専門スタッフが社内システムを参照し、該当する正確な契約区分を案内します。
不明点を放置したまま手続きを進める方法は推奨しません。疑問が生じた段階で窓口へ相談し、正確な契約情報を確定させましょう。
上位グレードを選んでも自動車保険料を適正に抑える3つの見直しポイント
気に入ったグレードを選びながら、年間保険料を予算内に収める工夫は十分に可能です。補償の核心部分を残しつつ、不要な付帯条件を削る仕分け作業が効果を発揮します。手元の保険証券を見直す実践的なアプローチを整理します。
1. 車両保険の免責金額(自己負担額)を設定する
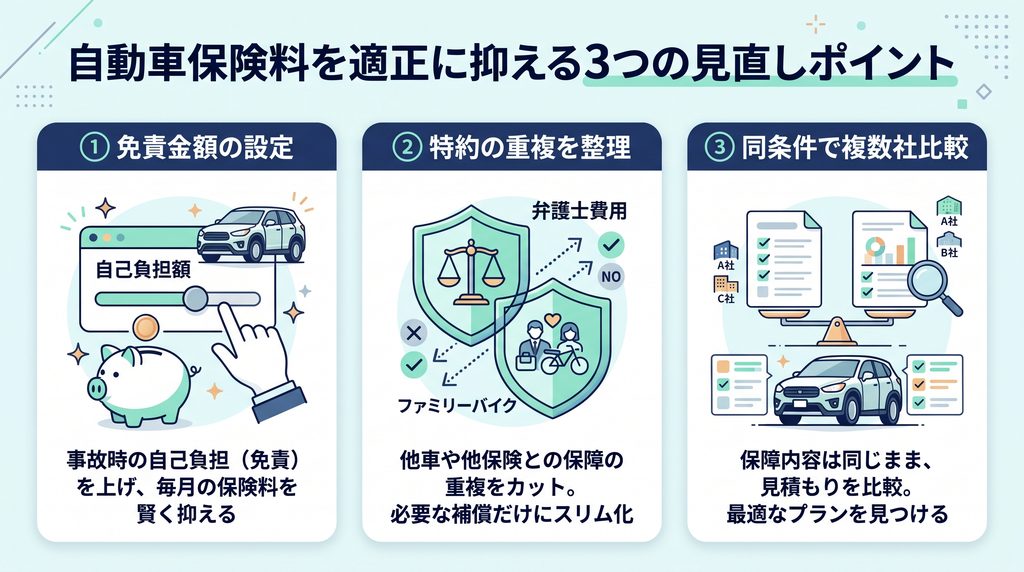
車両保険を付帯する場合、免責金額(自己負担額)を高めに設定すると保険料を抑えられる傾向があります。少額の修理費は手元資金で賄い、大きな事故損害に備える方針へ切り替える手法です。
| 免責金額の設定例 | 詳細・ポイント |
|---|---|
| 1回目0円・保険期間中2回目以降10万円 | 初期事故の負担はないが保険料は割高 |
| 1回目5万円・保険期間中2回目以降10万円 | 保険料負担と事故時支払いのバランス型 |
| 1回目10万円・保険期間中2回目以降10万円 | 車両保険料の負担軽減を狙う設定 |
選択可能な金額設定は保険会社や契約条件によって異なります。また相手車両との過失割合事故や全損事故の際には免責金額が差し引かれない特約条項も一般的です。事故時の自己負担リスクと保険料節約幅の釣り合いを考慮して選んでください。
2. 重複の多い特約を点検する
複数台の自動車を保有している家庭では、付帯した特約が実質的に重複している事例が見受けられます。補償範囲を精査して余分な付帯を整理すると、年間の保険料負担を軽減可能です。
- 弁護士費用特約の加入状況
- 個人賠償責任特約の付帯状況
- ファミリーバイク特約の台数
- 車載身の回り品特約の必要性
特約の対象者は記名被保険者との続柄や同居・別居の条件によって規定が分かれます。安易に1台へ集約すると、別居の親族や友人が運転した際の補償が外れるリスクもある設計です。車載身の回り品特約などは共有できないため個別判断を要します。証券を並べて約款内容を慎重に確認してください。
3. 条件をできるだけそろえて複数社を比較する
同じグレードや型式であっても、保険会社によって見積額が異なるため、保険料を抑えられる場合があります。代理店型とネット専業のダイレクト型損保の間でも保険料設定に開きが生じる傾向です。
補償条件を現在の契約とできるだけそろえたうえで、複数社の見積もりを取り寄せてください。免責金額や特約の有無を一致させると各社の純粋な料金差が判明します。同時にロードサービスや事故対応拠点の充実度も確認対象に含める方法が安全です。
無理な補償カットを避け、各社の提示条件を見比べる姿勢が家計防衛につながります。提示された見積もり内容を冷静に比較し、納得のいく保険会社を選定しましょう。
グレード選びと保険料のバランスを整えて納得の1台に乗ろう
車のグレード選びは、日々のカーライフの満足度を左右する重大な選択です。上位グレードを検討する際は、車両保険金額の設定可能範囲や型式別料率クラスを念頭に置き、維持費全体を見通す姿勢が役立ちます。
愛車候補の型式や安全装備の適用条件を確認したうえで、特約の重複点検や免責金額の設定を進めてください。補償内容の条件をそろえて複数社の見積もりを比較すれば、希望のグレードを諦めずに家計と安心を両立できます。手元の書類を揃え、まずは正確な見積もり比較から準備を始めましょう。