自動車保険の更新案内を見て、「現在の運転状況に合わせて条件を見直したい」「保険料を抑えられないだろうか」と考えている方も多いのではないでしょうか。
自動車保険の保険料を検討する際、重要な要素となるのが「運転者限定」と「年齢条件」の2つです。これらは、運転する人の範囲を実態に合わせて正しく設定することで、必要な補償を確保しながら保険料を抑えられる可能性があります。
ただし、条件の設定を誤ると、いざというときに十分な補償を受けられないおそれもあります。限定条件の仕組み、一般的な区分や注意点、状況に応じた見直しの手順を整理して解説します。
自動車保険の限定条件は2種類|仕組みと補償の決まり方
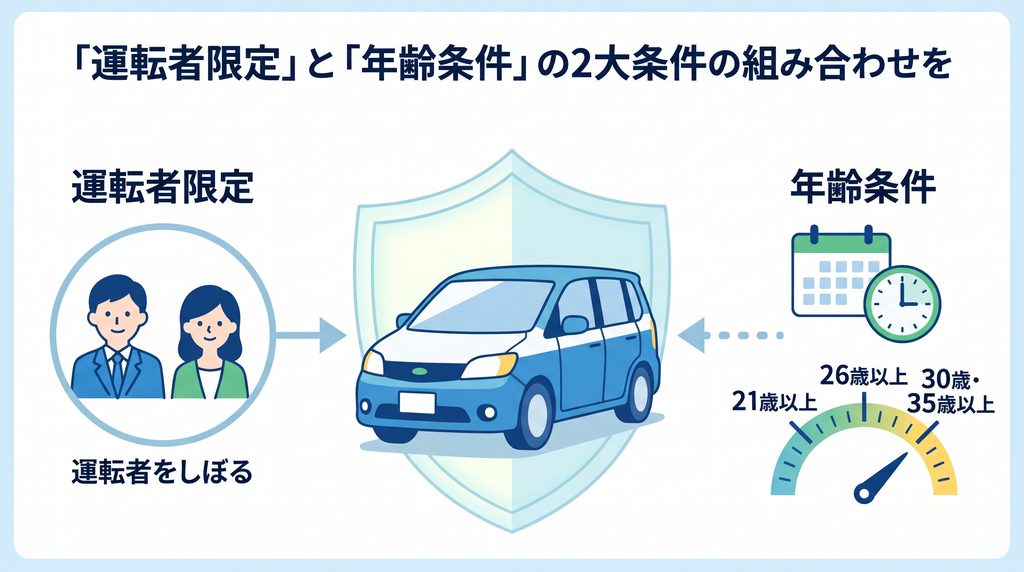
自動車保険の限定条件には、「誰が運転するか(運転者限定)」と「何歳以上の人が運転するか(年齢条件)」という2つの仕組みがあります。
「運転者限定」:運転する人を限定して保険料を調整する
運転者限定特約は、契約車両を運転する人の範囲をあらかじめ制限する特約です。運転者を限定することで、一般的に保険料が割安に設定されます。
「年齢条件」:適用対象者のうち実際に運転する最年少者に合わせる
年齢条件は、その条件が適用される人のうち、実際に車を運転する最も若い人に合わせて設定します。適用対象となる運転者の範囲は保険会社や商品によって異なるため、契約ごとの確認が必要です。
範囲を狭める際の注意点と補償への影響
運転者の範囲や年齢条件を狭めるほど、一般的に保険料負担は軽くなります。
しかし、運転者限定や年齢条件を満たさない人が運転した場合、任意保険の対人・対物賠償や車両保険などで補償を受けられないおそれがあります。適用される補償内容や例外規定、救済特約の有無などは保険会社や商品約款によって異なるため、事前に必ず確認してください。なお、自動車損害賠償責任保険(自賠責保険)による基本的な対人賠償とは適用関係が異なります。
主な運転者限定の区分と対象範囲(一般的な例)
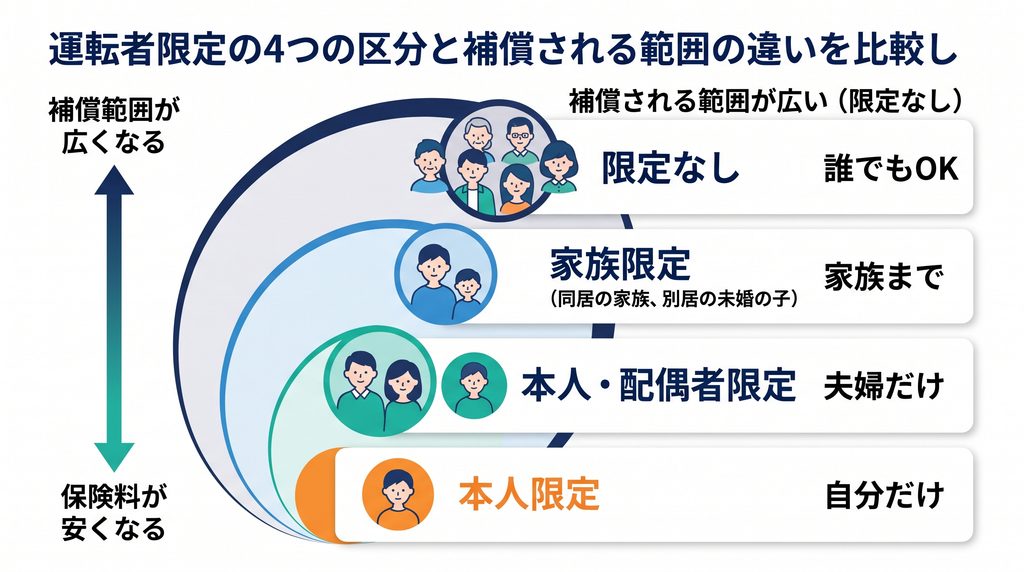
運転者限定の区分や取り扱いは保険会社によって異なります。ここでは一般的な区分例を挙げます。
| 限定区分 | 主な補償対象者の例 | 対象外となる主な例 | 備考 |
| 本人限定 | 記名被保険者(※主たる運転者)のみ | 配偶者、同居親族、友人 | 記名被保険者のみが運転する車向け |
| 本人・配偶者限定 | 記名被保険者 + その配偶者(別居・内縁等含む約款あり) | 同居の子ども、別居の親族、友人 | 夫婦で車を共有する場合など |
| 家族限定 | 記名被保険者 + 配偶者 + 同居親族 + 別居の未婚の子 | 友人、別居の既婚の子 | 取り扱いのない保険会社・商品あり |
| 限定なし | 運転者の範囲による限定を行わない区分 | (運転者の限定特約による除外なし) | 友人や知人も運転する場合など |
※「本人」とは契約者(保険契約を結び保険料を支払う人)ではなく、記名被保険者(その車を主に運転する人として保険証券に記載された人)を指します。
※限定区分の名称、割引の有無や割引率の計算方法(基本保険料のみに適用されるか等)は保険会社各社で異なります。また、家族限定の取り扱いがない商品では、取り扱いのある運転者区分の中から選択することになります。
本人限定
記名被保険者のみを補償対象とする区分です。通勤用など、記名被保険者以外がハンドルを握る可能性がない場合に検討されます。配偶者であっても運転中の事故は原則補償対象外となる点に注意が必要です。
本人・配偶者限定
記名被保険者とその配偶者を対象とする区分です。子どもが運転しない家庭などで広く利用されています。なお、配偶者が別居している場合でも対象に含まれるのが一般的です。
家族限定
記名被保険者、配偶者、同居の親族、別居の未婚の子などを対象とする区分です。近年は取り扱いを縮小または廃止している保険会社もあり、商品ごとの取り扱い状況を確認する必要があります。
限定なし
運転者を限定しない区分です。友人・知人など、親族以外の第三者が運転する可能性がある場合に選択されます。
年齢条件の区分と「別居の子」に関する注意点
年齢条件の区分設定や適用対象者には、各社共通の原則と商品ごとの違いがあります。
年齢条件の一般的な区分
一般的には「全年齢補償」「21歳以上補償」「26歳以上補償」「30歳以上(または35歳以上)補償」などの区分が設けられているケースが多く見られます。ただし、記名被保険者の年齢に応じた1歳刻みの保険料体系を採用している商品(例:SOMPOダイレクト「おとなの自動車保険」)など、独自の区分・体系を持つ会社もあります。
年齢条件が適用される範囲と別居の子の扱い
多くの一般的な商品において、年齢条件が適用されるのは「記名被保険者」「その配偶者(別居を含む場合が多い)」「記名被保険者または配偶者の同居親族」などです。商品によっては業務に従事中の従業員などが含まれる場合もあります。
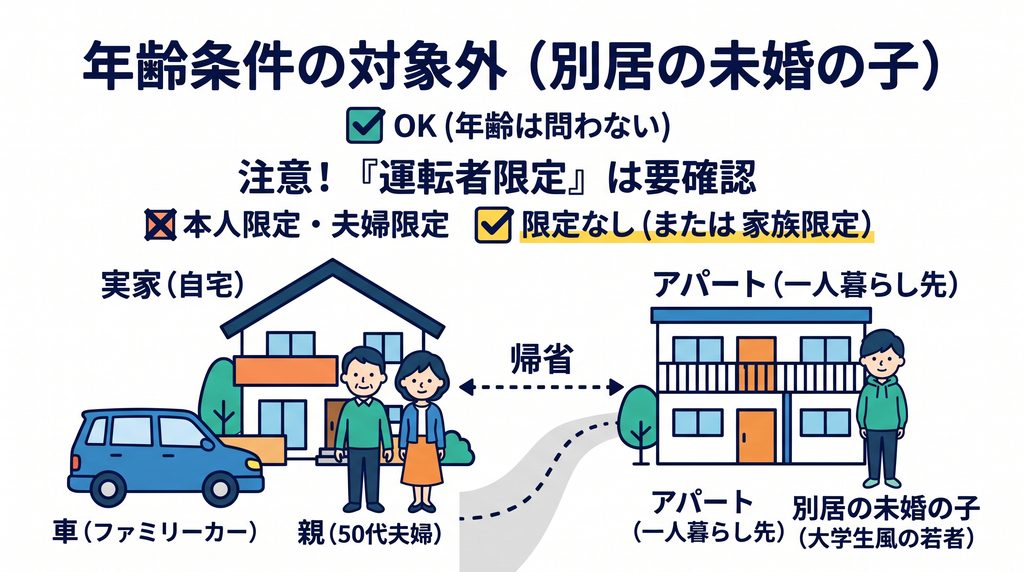
別居の子や友人は、一般的な商品では年齢条件の適用対象外とされているケースが多く見られます。例えば、親の契約が「26歳以上補償」であっても、別居している20歳の子が運転して事故を起こした際、年齢条件自体には抵触しない設計が一般的です。
ただし、以下の点に注意が必要です。
- 運転者限定の確認: 年齢条件の対象外であっても、運転者限定特約(「本人限定」「本人・配偶者限定」など)の範囲から外れていれば補償を受けられません。家族限定を扱う商品で別居の未婚の子を含められる場合を除き、運転者限定を「限定なし」にするなどの対応が必要です。
- 未婚の定義: 保険における「未婚」とは、一般的に「これまでに婚姻歴がないこと」を指します(離婚して現在独身である場合は該当しないことが一般的です)。
- 支払要件: 条件を満たしていても、事故の状況や約款上の免責事項などにより保険金が支払われない場合があるため、個別の支払条件の確認が不可欠です。
一時的に対象外の人が乗る場合の主な対処法
「普段は夫婦しか運転しないが、年末年始の帰省時だけ別居の子どもが運転する」といった場合、いくつかの対応方法が考えられます。
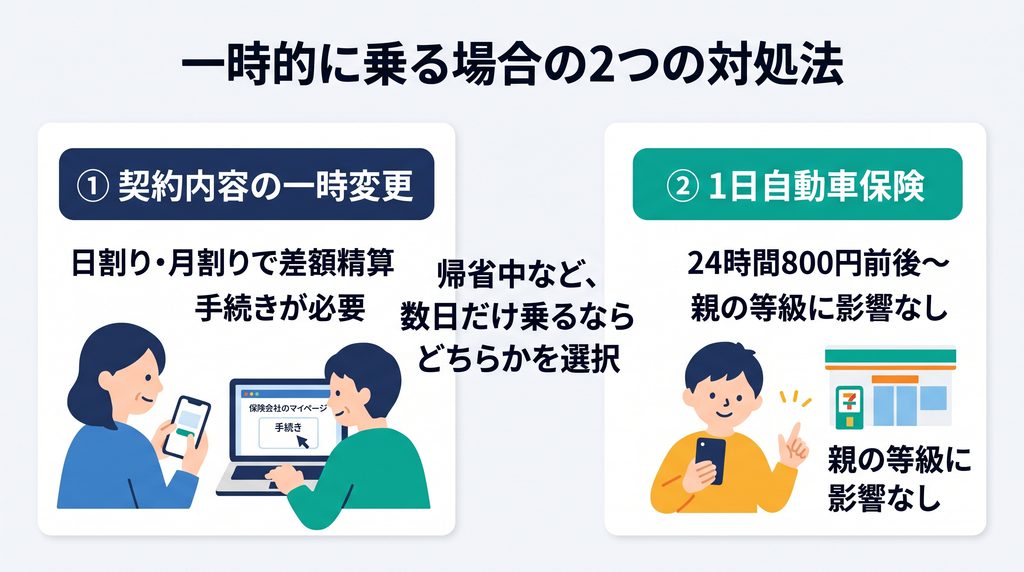
1. 契約内容の一時的な変更
現在の契約の運転者限定などを一時的に広げられる場合があります。 運転する前に、変更の受付方法(Webや電話)、補償開始日時、追加保険料、運転期間終了後に元の条件へ戻す手続きを確認しておきましょう。差額保険料の計算方法は日割りや月割りなど保険会社・契約内容によって異なります。
2. 1日自動車保険(ドライバー保険)の検討
短期間だけ借りて運転する場合、スマートフォンやコンビニ等から加入できる24時間(または12時間)単位の自動車保険を利用する選択肢もあります。
- 補償内容と費用: 車両補償なしのプラン(24時間800円前後〜など)から、借りた車の損害を補償するプランまで存在します。車両補償を付ける場合は事前登録期間(数日前の登録)や免責金額(自己負担額)が設定されていることが一般的です。
- メリットと注意点: 対象となる車種や加入条件が定められています。親の契約で等級に影響する保険金請求をせず、1日自動車保険で対応する場合は、親のノンフリート等級に影響を与えずに済むという利点があります。
3. 運転者側の「他車運転特約」の確認
運転する本人が自身名義の自動車保険に加入している場合、その保険に自動付帯されている「他車運転特約」で借りた車の事故に対応できる場合があります。 ただし、以下の点について運転者側の保険会社へ事前確認が必要です。
- 運転する人が特約の被保険者に該当するか
- 借りる車の所有者・常時使用者が誰か(記名被保険者・配偶者・同居親族が所有する車は対象外となる規定が一般的です)
- 一時的な借用といえるか
- 借りた車の損害を補償するには、運転者側の契約に車両保険がセットされている必要があるか
保険料と補償を適正化するための見直し手順
ライフスタイルの変化に合わせて、無理のない範囲で契約を見直す手順です。
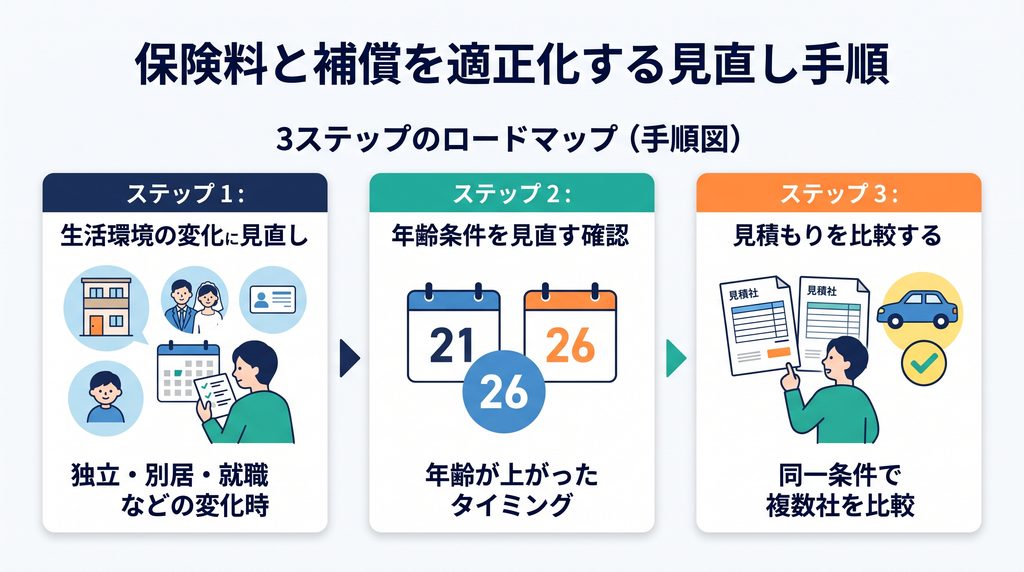
ステップ1:生活環境の変化に伴う見直し
子どもの独立・別居・就職・結婚などにより、車を日常的に運転する人が変わった場合は、運転者限定や年齢条件の確認を行います。実態に合わせて範囲を見直すことで、過不足のない補償設計につながります。
ステップ2:年齢条件を見直す節目の確認
運転する人の年齢が上がり、次の年齢条件区分(21歳、26歳など)に達した場合は、年齢条件の変更が可能な場合があります。変更手続きを行うことで、契約条件に応じた保険料の精算が行われます。
ステップ3:必要な運転者と補償を確保したうえで見積もりを比較する
必要な運転者の範囲と補償内容を整理したうえで、同一の条件を設定して複数社で見積もりを取ることで、各社の保険料を客観的に比較できます。代理店型やダイレクト型、各社ごとの保険料体系の違いを把握し、納得のいくプランを選択することが大切です。